会員登録
 ログイン
【5074】テスホールディングス
再生可能エネルギー発電所の開発・売電、小売電気事業など
類似企業:
【業界1位】
インフロニア・ホールディングス



 【テスホールディングス(5074)】2026年6月期4Q 決算説明
皆さま、こんにちは。テスホールディングスの山本です。
本日もお忙しい中、動画をご覧いただき、誠にありがとうございます。
本日は、前半部分では2026年6月期の決算概要について、後半部分では2027年6月期の業績予想、そして中期経営計画「TX2030」の進捗状況と、達成に向けたポイントについてご説明いたします。
2026年6月期を振り返りますと、当社グループにとって、現在進めている事業構造の転換が、しっかりと業績として表れ始めた一年であったと考えております。
特に、中期経営計画における注力事業分野の一つである「蓄電システム関連事業」については、受注・施工ともに着実に拡大しており、今後の当社グループの成長を牽引する事業として、手応えを感じております。
一方で、事業環境の変化や、今後の成長に向けて取り組むべき課題も見えてきております。本日は、こうした点も含めまして、今後の成長に向けた考え方についてご説明したいと思います。
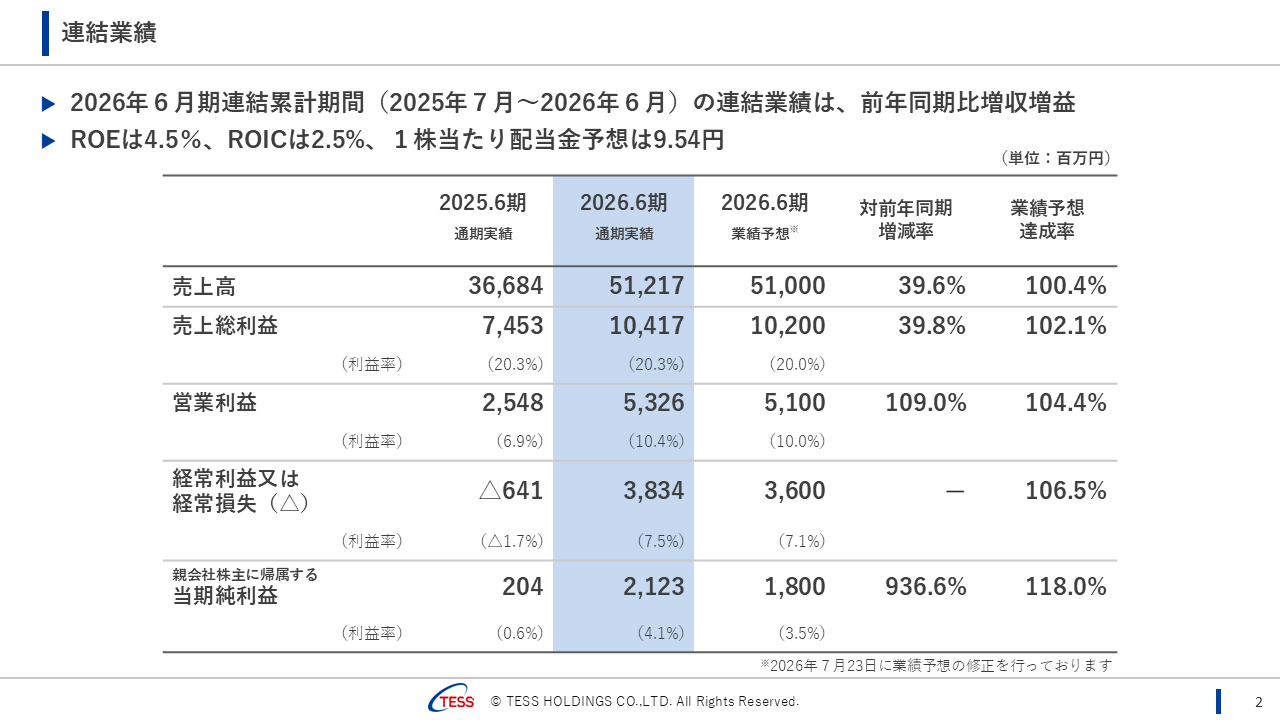
まず、2026年6月期の連結業績は、売上高512億円、前年比39.6%増。売上総利益は104億円、39.8%増。営業利益は53億円となり、前年から倍増いたしました。
また、前期は赤字だった経常利益も38億円まで大きく改善し、親会社株主に帰属する当期純利益は21億円となりました。
前年同期比で大幅な増収増益となり、7月23日に大幅に上方修正した業績予想も上回って着地しております。
ROEは4.5%、ROICは2.5%、配当については1株当たり9.54円を予定しております。
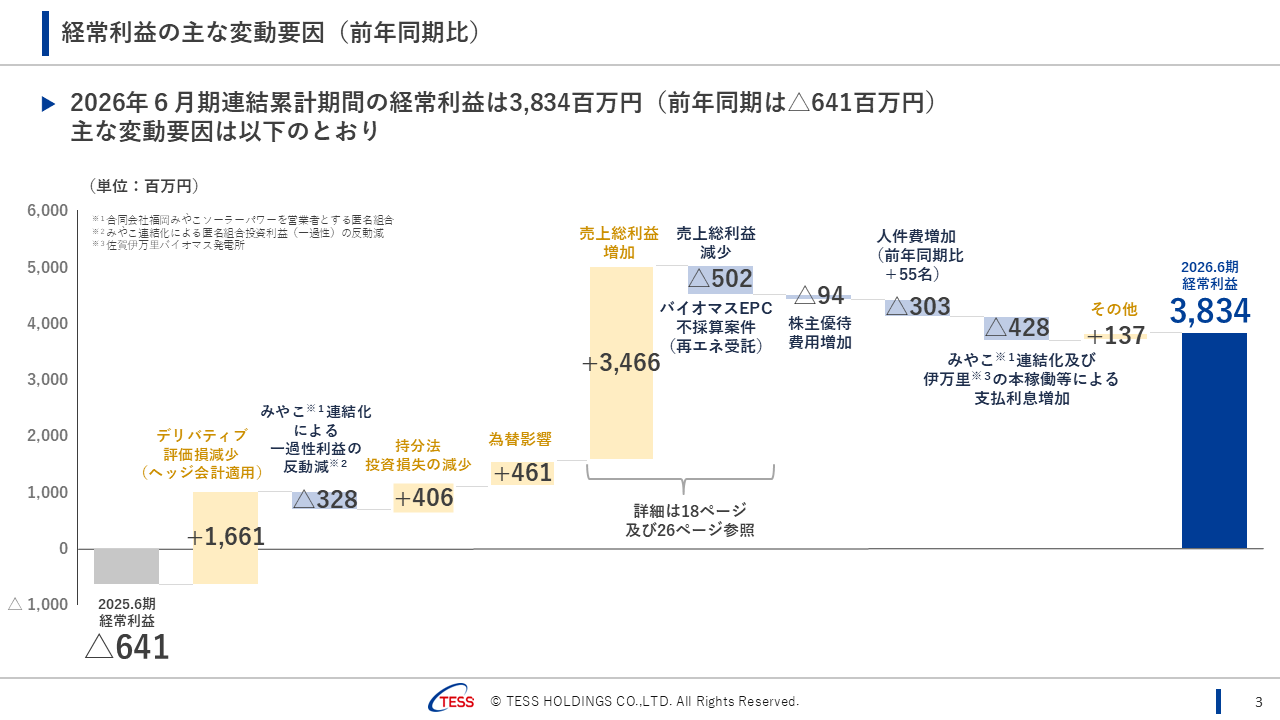
次に、経常利益までの主な変動要因です。
前期の経常損失6.4億円から、今期は38億3,400万円の経常利益となりました。
最も大きな要因は、売上総利益の増加です。また、デリバティブ評価損の減少や、前期に計上した持分法投資損失の減少などもプラスに寄与しております。
一方、人件費や株主優待制度に係る費用などの販管費増加、支払利息の増加などのマイナス要因もありましたが、差し引きで38億3,400万円の経常利益となりました。
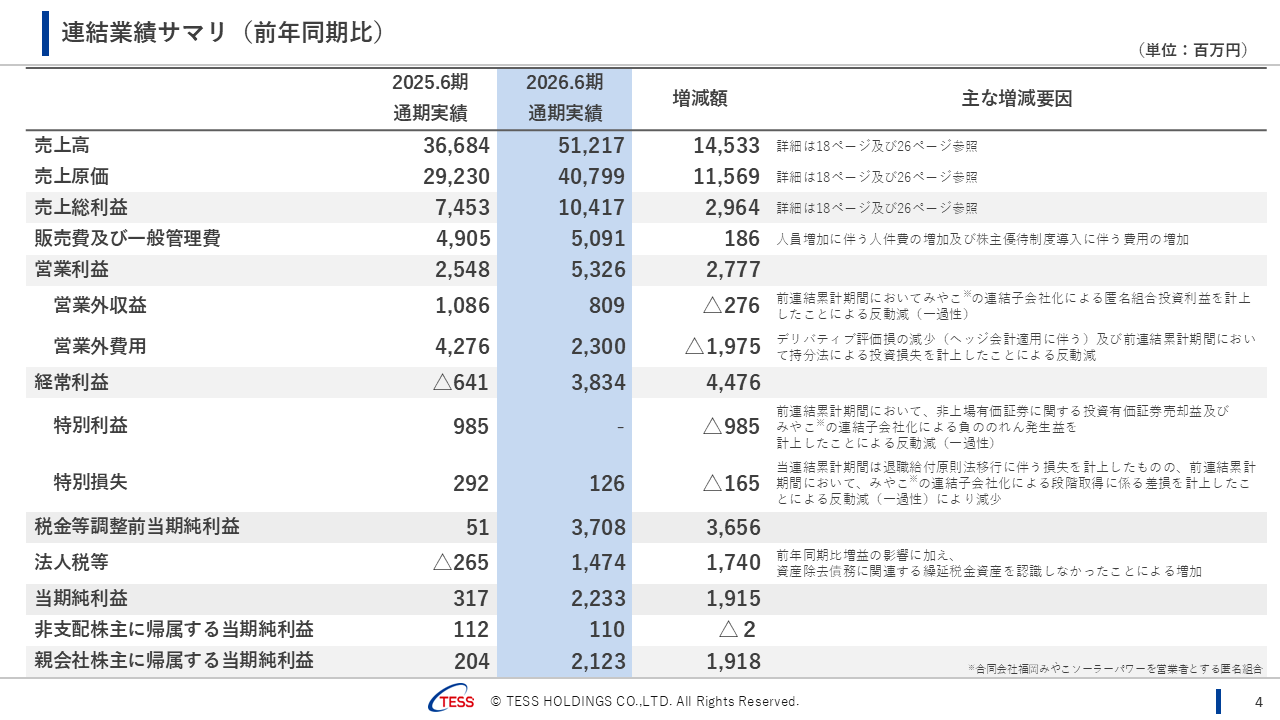
なお、経常利益以下については、第1四半期には、佐賀伊万里バイオマス発電所の資産除去債務に関連した法人税等の増加があったこと等が大きな変動要因となっており、親会社株主に帰属する当期純利益は21億円となりました。
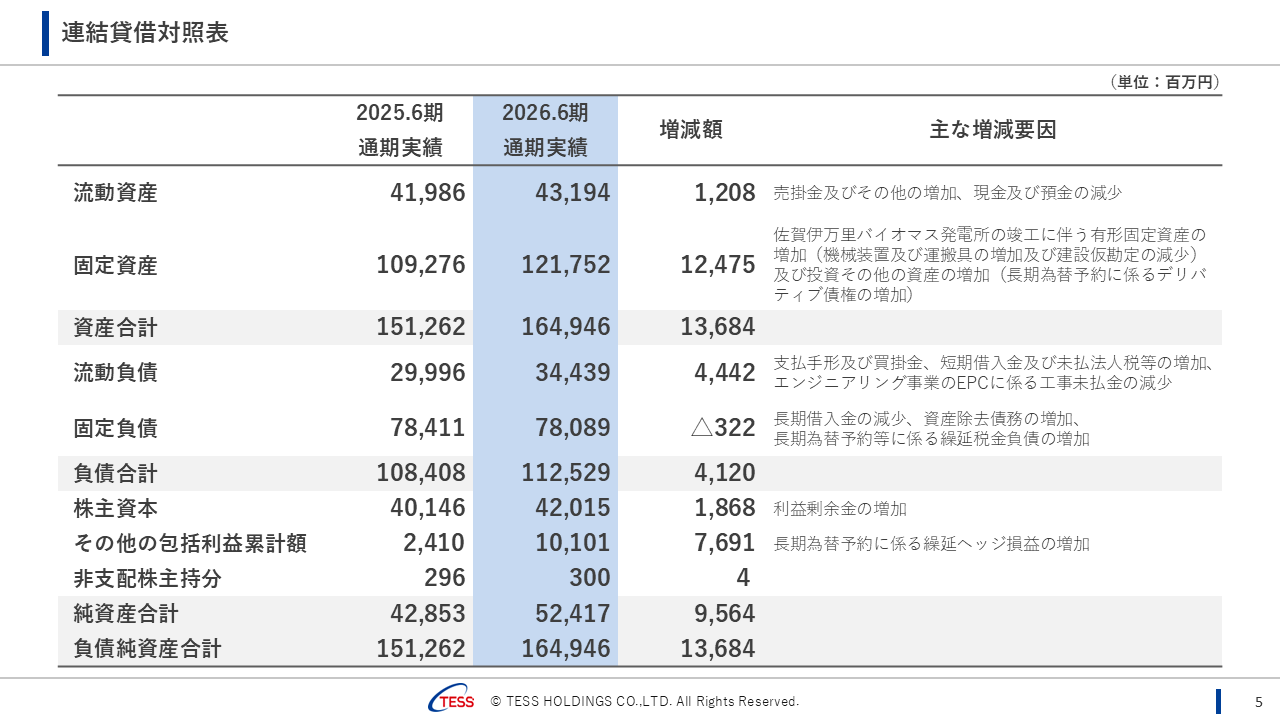
次に、貸借対照表です。
総資産は1,649億円、純資産は524億円となりました。総資産の増加は、佐賀伊万里バイオマス発電所の竣工に伴う有形固定資産や、長期為替予約に係るデリバティブ債権の増加等が主な要因です。
純資産については、利益剰余金の増加に加え、長期為替予約に係る繰延ヘッジ損益の増加などにより、前期末から増加しております。
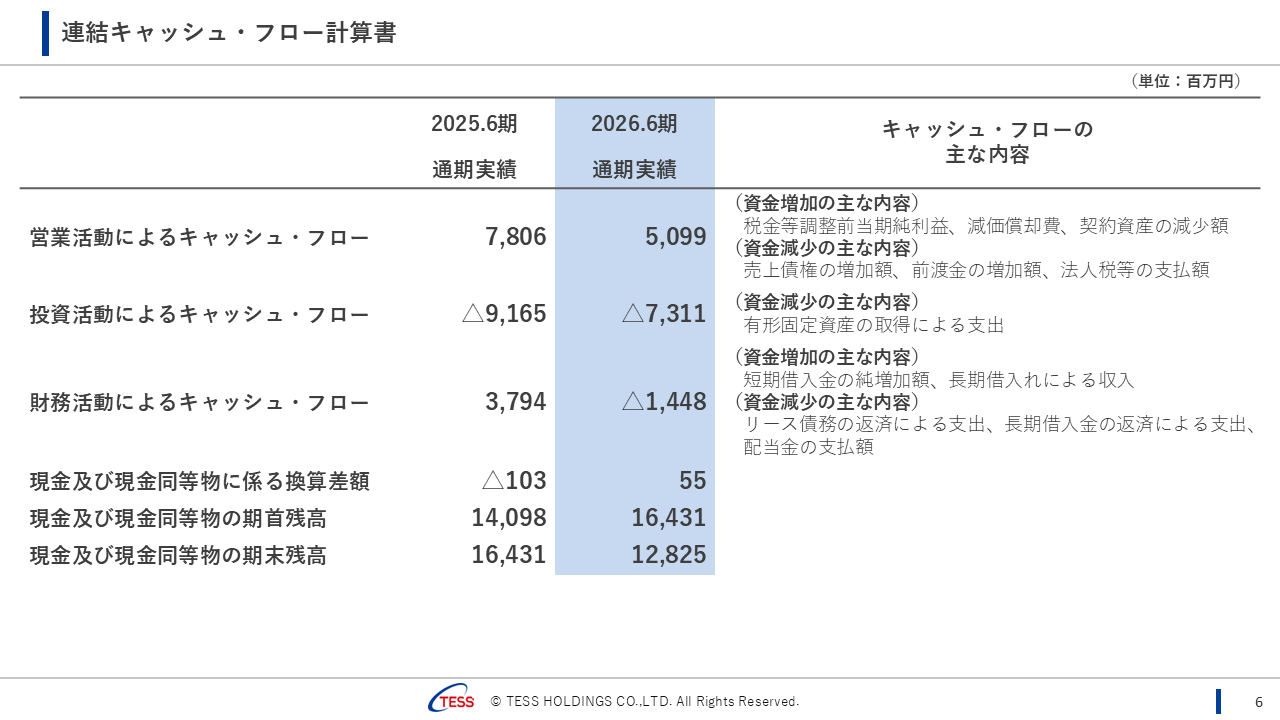
次に、キャッシュ・フロー計算書です。
営業活動によるキャッシュ・フローは50億9,900万円のプラス、投資活動は73億1,100万円のマイナス、財務活動は14億4,800万円のマイナスとなり、期末の現金及び現金同等物は128億2,500万円となりました。
本業ではしっかりとキャッシュを生み出す一方で、有形固定資産の取得など、将来に向けた投資を行っております。
続きまして、セグメント別売上高、売上総利益の内訳です。
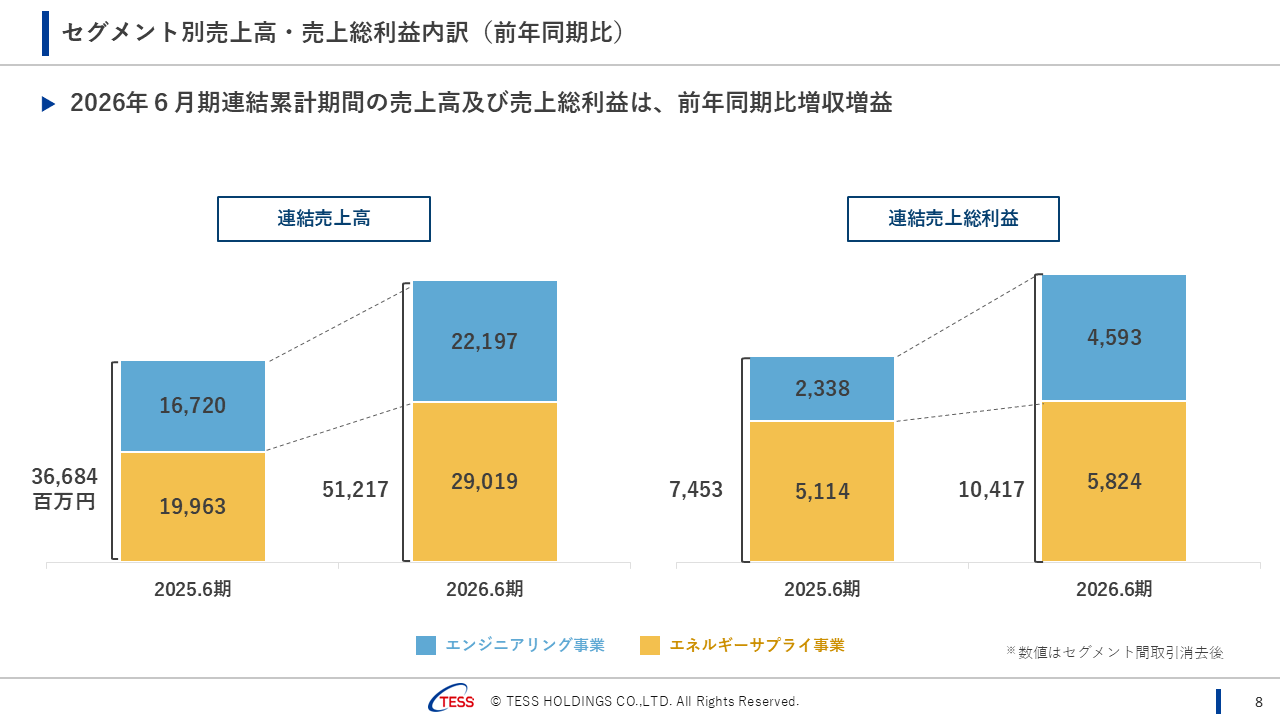
売上高は、エンジニアリング事業、エネルギーサプライ事業ともに大幅に増加しました。売上総利益については、特にエンジニアリング事業が前年の約2倍まで増加しております。
次に、エンジニアリング事業のサブセグメントの状況です。
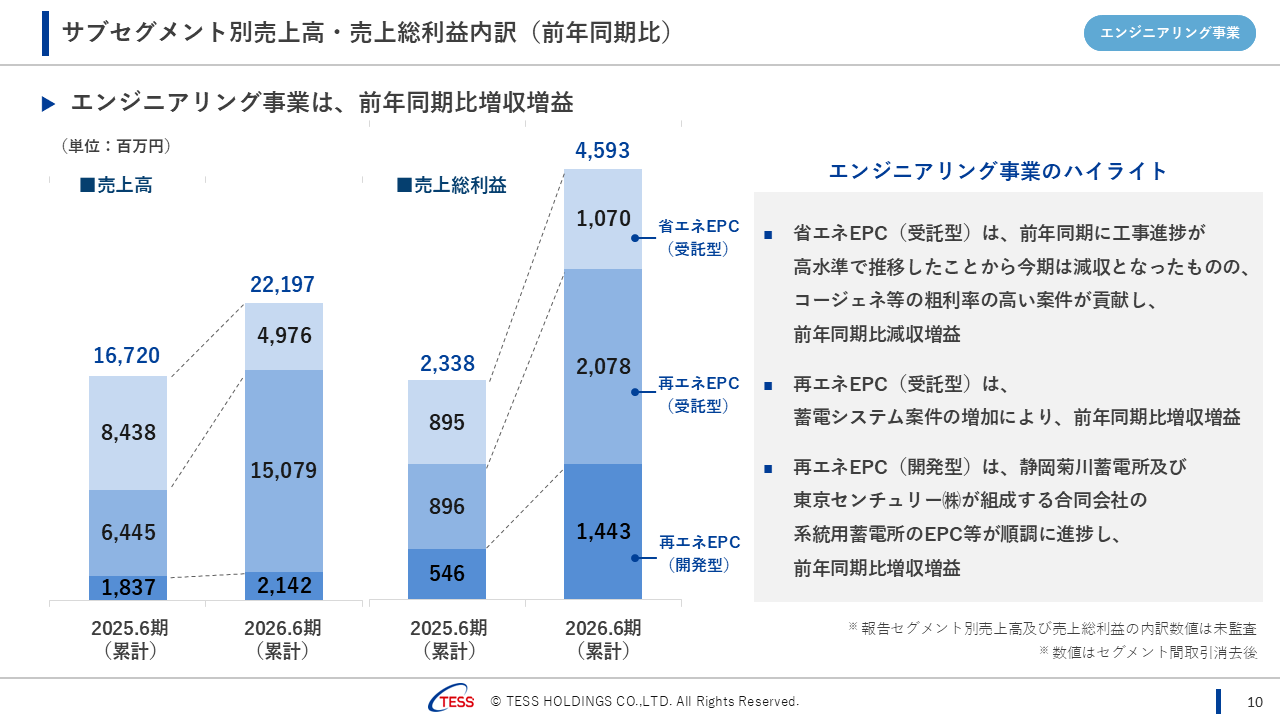
受託型の省エネEPCは、売上高は減少したものの、高収益案件へのシフトが進み、増益となりました。
受託型の再エネEPCは、蓄電池ビジネスの増加が大きく寄与し、バイオマスEPCの不採算案件による影響はあったものの、売上高、売上総利益ともに大幅な増収増益となりました。
開発型の再エネEPCは、静岡菊川に加え、第4四半期に京都福知山の案件が進捗し、権利譲渡による売上利益が計上されたことにより、特に売上総利益が大幅に増加しております。
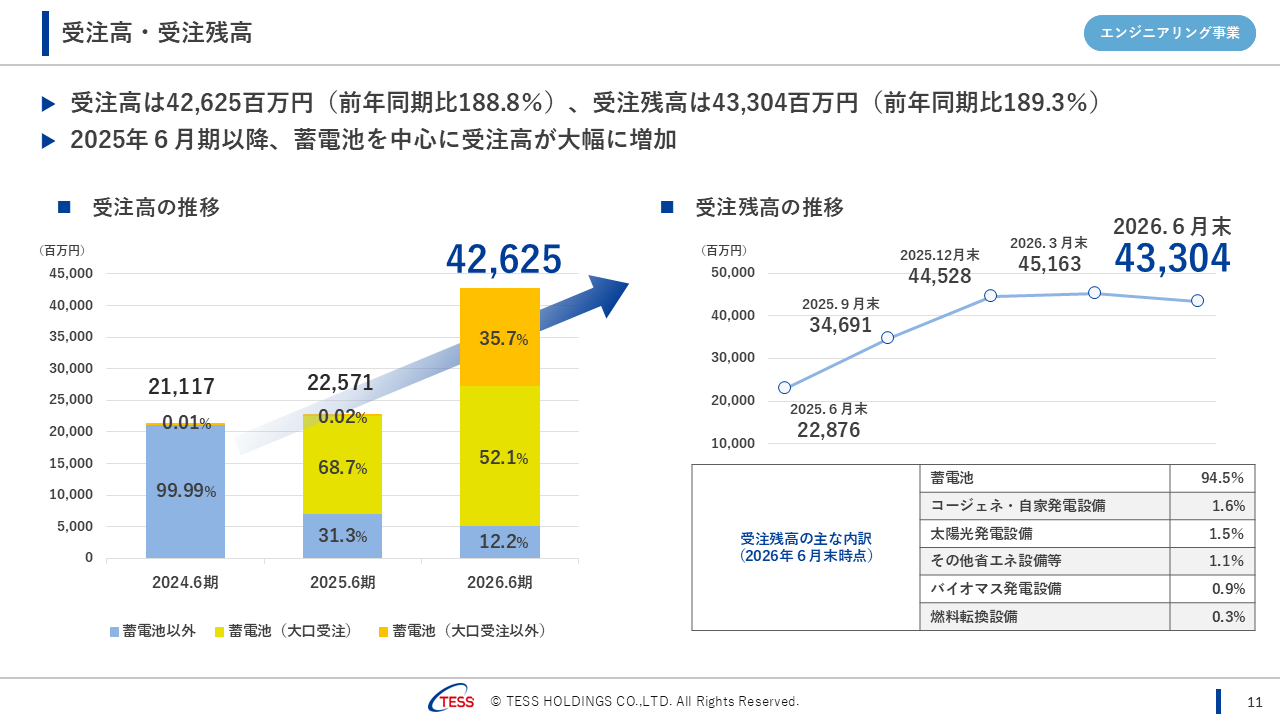
次に、受注高、受注残高です。
受注高は426億円、受注残高は433億円と、いずれも前年比で約2倍となりました。
受注残高の94.5%が蓄電池であり、中計で注力分野として掲げた成果が、はっきりと表れております。
なお、1点、受注残高が第3四半期末に比べて減少しておりますが、第4四半期では新規受注以上に既存案件の売上計上が進んだという、タイミングによるものです。
実際、今期に入ってからも、後ほどご紹介する長野県の小諸案件で約60億円の大口受注を獲得するなど、受注は引き続き積み上がっております。
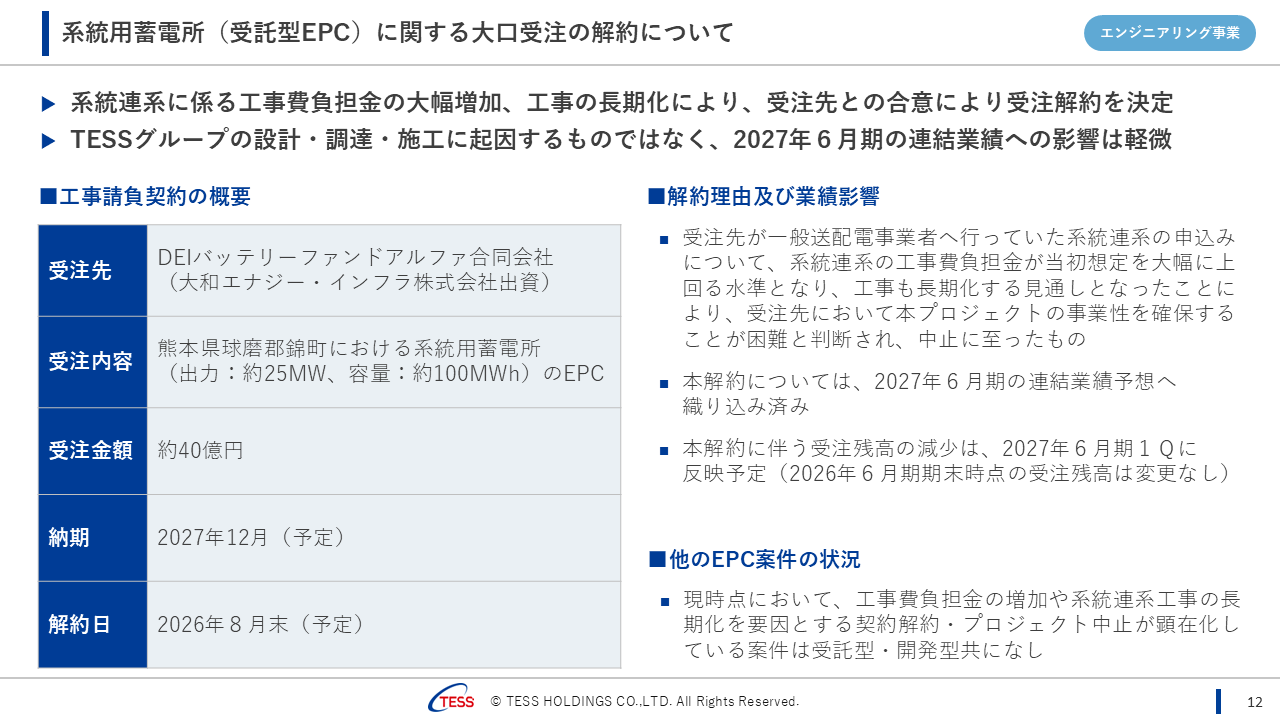
次に、マイナス面についてもご説明いたします。
2025年4月、前々期に受注しました熊本県錦町の系統用蓄電所案件ですが、残念ながら、系統連系に係る工事費負担金の大幅な増加と、系統連系工事の大幅な長期化により、EPC契約を解約することとなりました。
これは、以前からこの動画でもお話ししてきた、蓄電池ビジネスにおける電力系統側の課題が顕在化したものです。
ただし、本案件は受託型であり、私達が開発を行っている案件ではなく、開発費用が掛かっている訳ではなく、当社グループの設計・調達・施工等に起因する解約でもなく、持ち出し費用等はありません。従いまして、本案件の解約による2027年6月期の業績への影響は軽微です。
また、前期より特に大型の特高案件に受注に際しましては、系統接続が確実に可能な案件がどうかをしっかり見極めてから受注するよう、受注プロセスも明確にしております。
そして、後ほどご説明します通り、蓄電池EPCについては豊富なパイプラインを有しており、引き続き新規受注の獲得に取り組んでまいります。
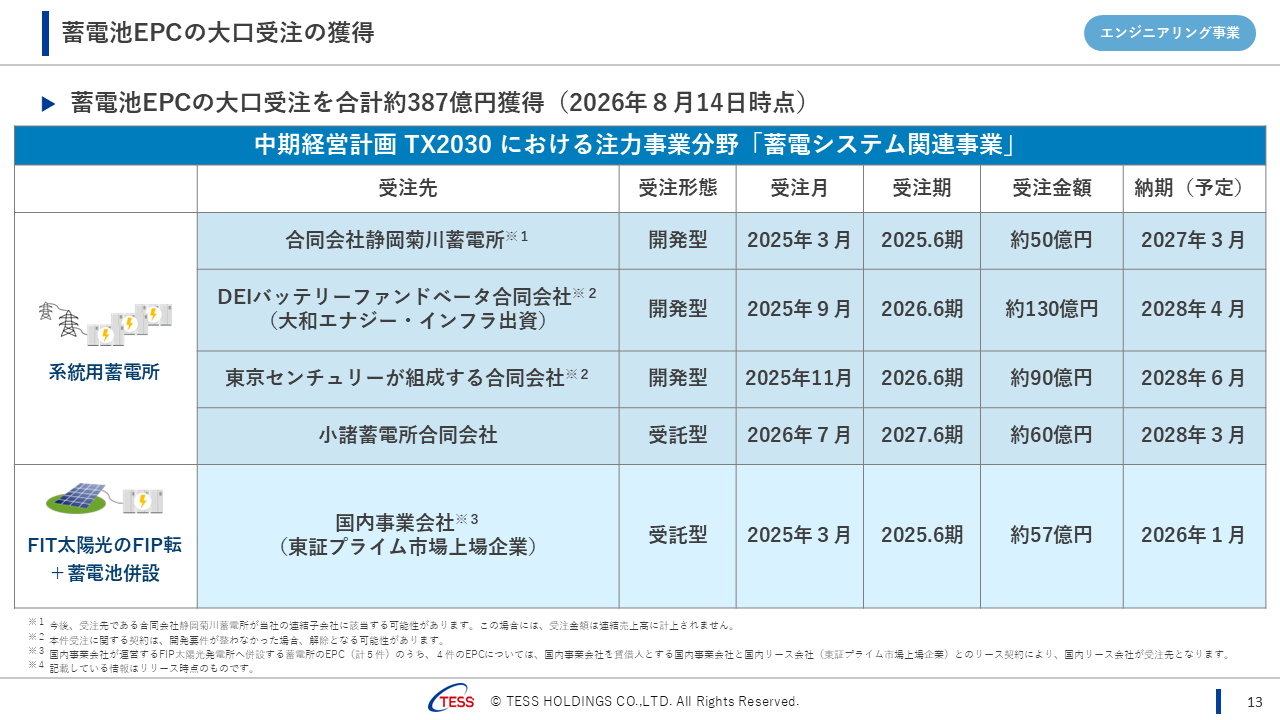
次に、大口受注の獲得状況です。
先ほどの熊本県錦町案件を除いても、今期に長野県小諸案件を受注したことで、大口受注は現時点で合計約387億円となっております。
今期もさらなる大口受注の獲得を目指し、開発・営業活動に注力してまいります。
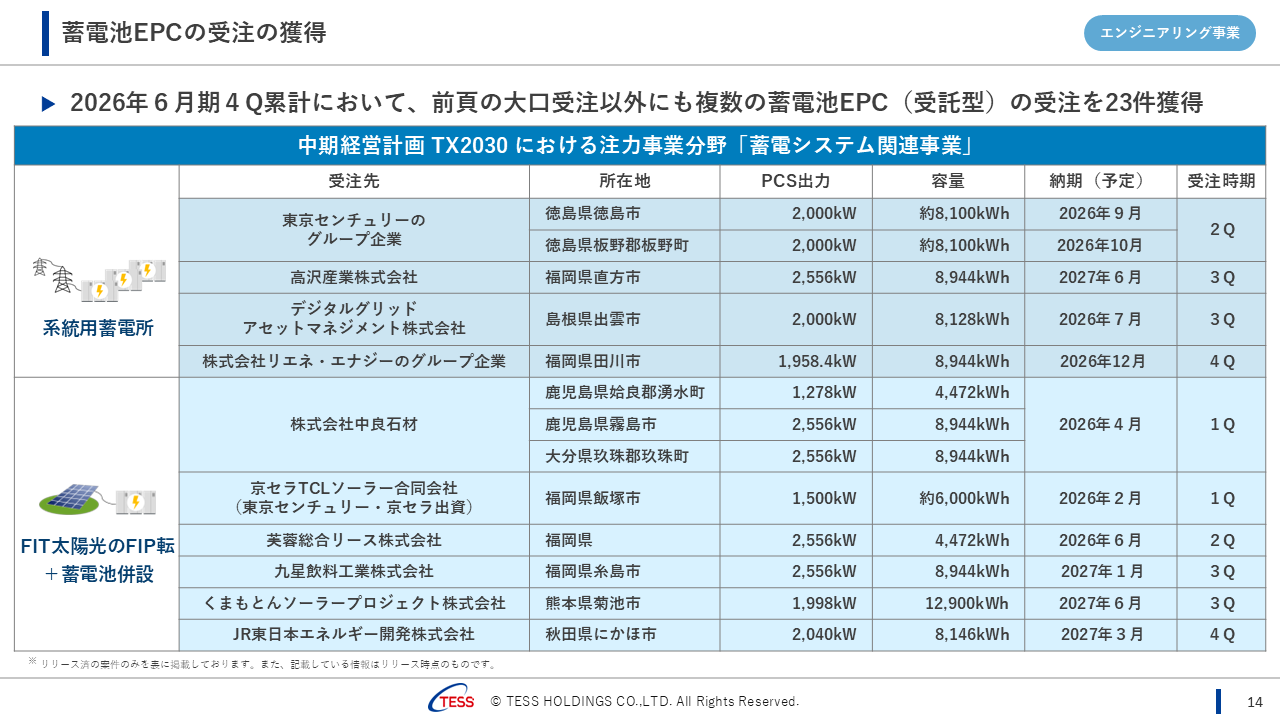
また、大口案件以外にも、2026年6月期には蓄電池EPCを23件受注しております。
今期については、こうした中型案件についても、新規受注から期中の売上計上につなげていくことが重要になると考えております。
できる限りお客様のご了承をいただきながら、受注案件の開示にも努め、お客様の顔が見えるビジネスとして、注力分野の進捗を感じていただけるよう、情報発信も充実してまいります。
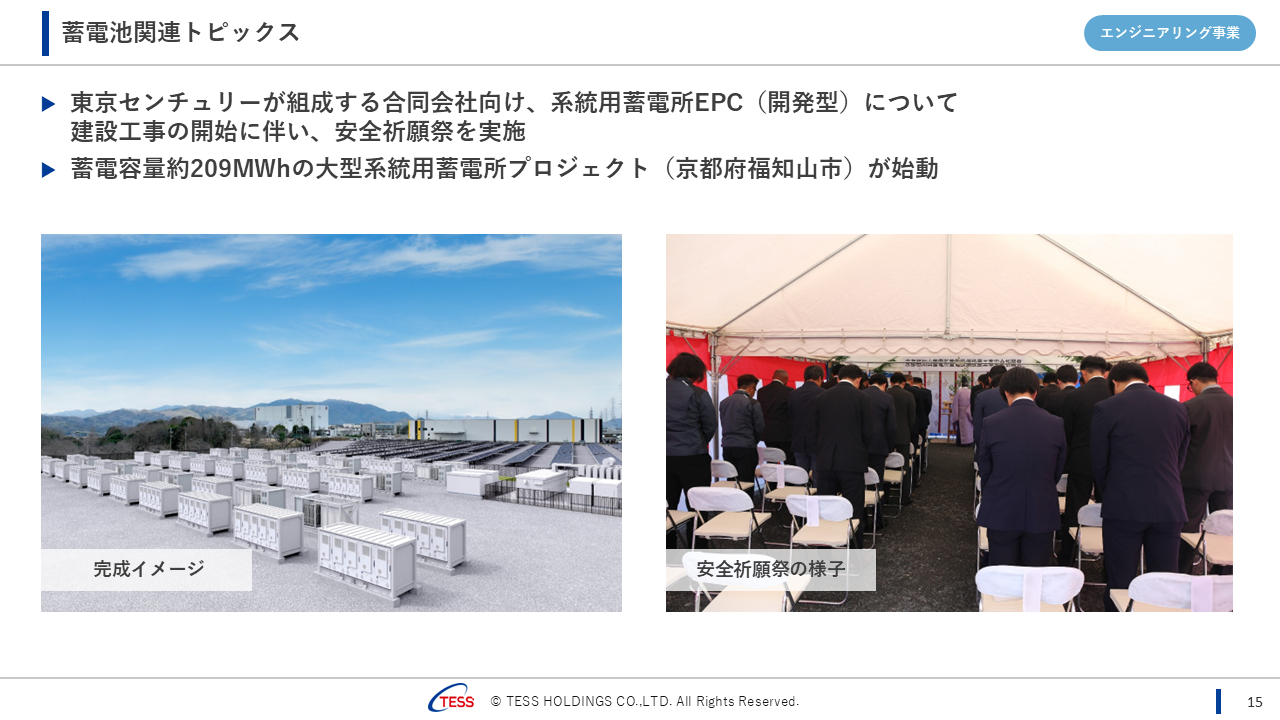
次は蓄電池のトピックスです。
東京センチュリー様が組成する合同会社向けに、京都府福知山市で系統用蓄電所の大型EPCがスタートいたしました。こちらが完成イメージと安全祈願祭の様子です。
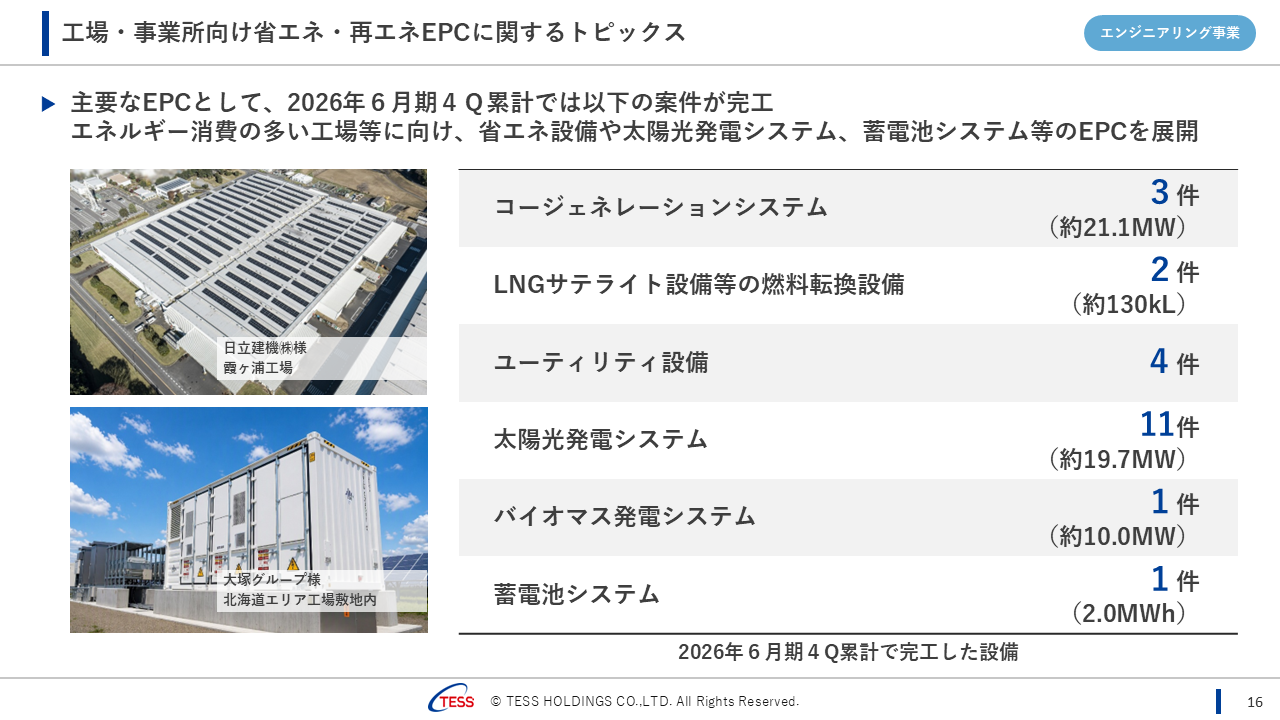
次は、2026年6月期に完工したEPC案件の一覧です。
コージェネレーションシステム3件、LNGサテライト設備等2件、ユーティリティ設備4件、太陽光発電システム11件、バイオマス発電システム1件、そして大塚グループ様の北海道エリアの工場にオンサイト蓄電池を1件納入いたしました。
続いて、エネルギーサプライ事業です。
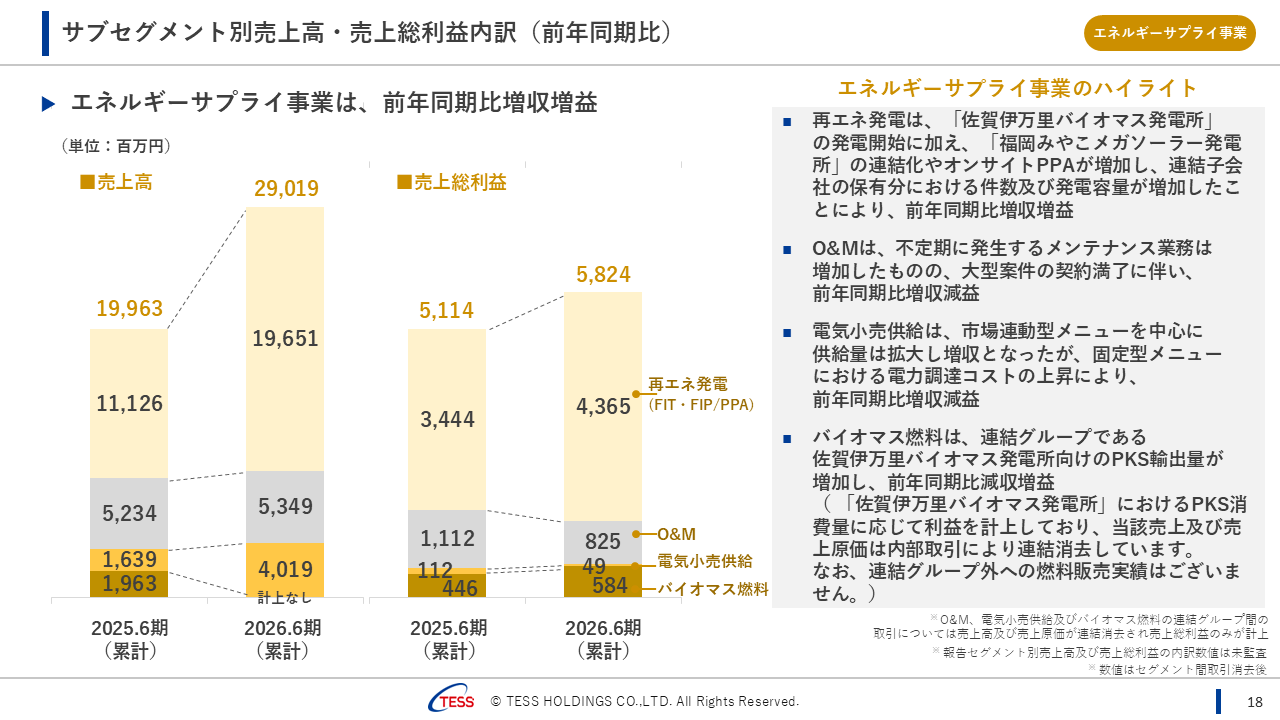
こちらは、再エネ発電事業が中心となります。
再エネ発電の売上高は、佐賀伊万里バイオマス発電所の稼働などにより大幅に増加しました。一方、バイオマス発電事業は太陽光発電事業と比べて売上総利益率が低いため、売上総利益の伸びは売上高ほど大きくはなっておりません。
O&Mの売上高は微増となったものの、利益率の高い大型案件の契約満了もあり、減益となりました。
電気小売供給は、市場連動型メニューを中心に売上高は伸びましたが、固定型メニューにおける調達コストが上昇し、減益となりました。
バイオマス燃料は、2026年6月期は佐賀伊万里バイオマス発電所向けの供給が中心となったため、グループ内取引として売上高及び売上原価が連結消去され、売上総利益のみが計上されております。
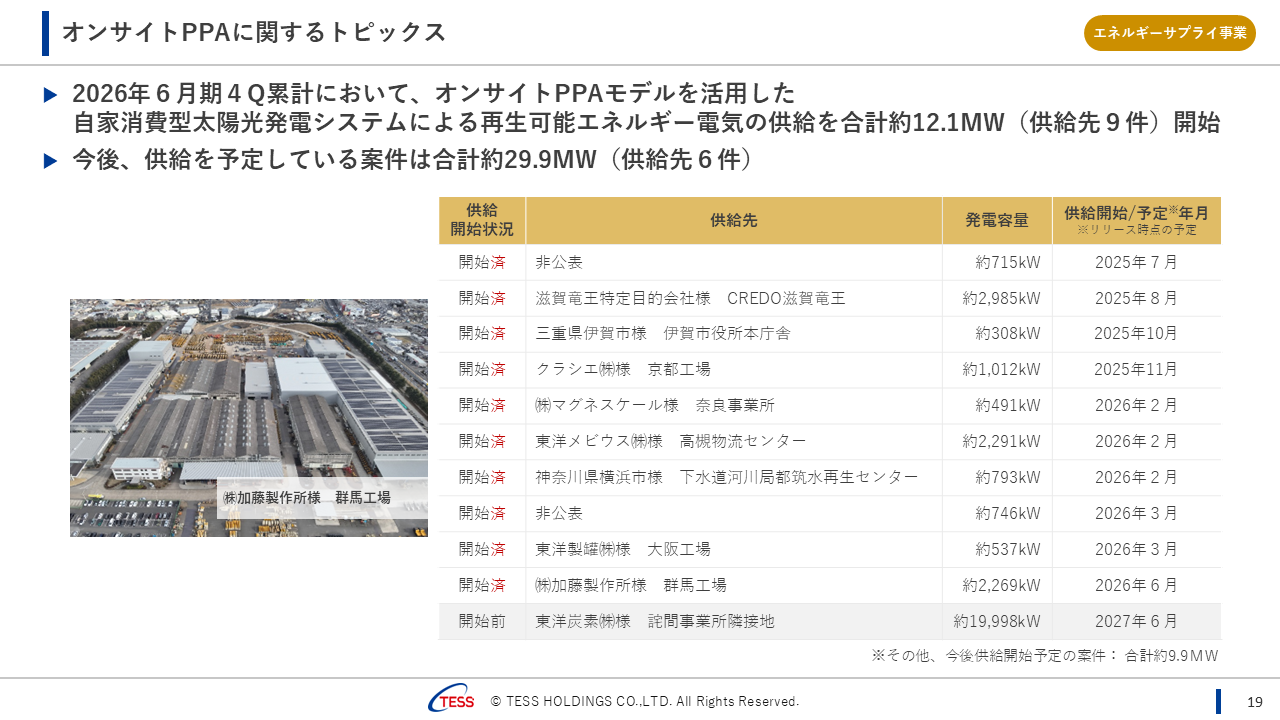
次に、オンサイトPPAに関するトピックスです。
2026年6月期に供給を開始した案件は、合計約12MW、9件となりました。今後についても、約30MW、6件の供給を予定しております。
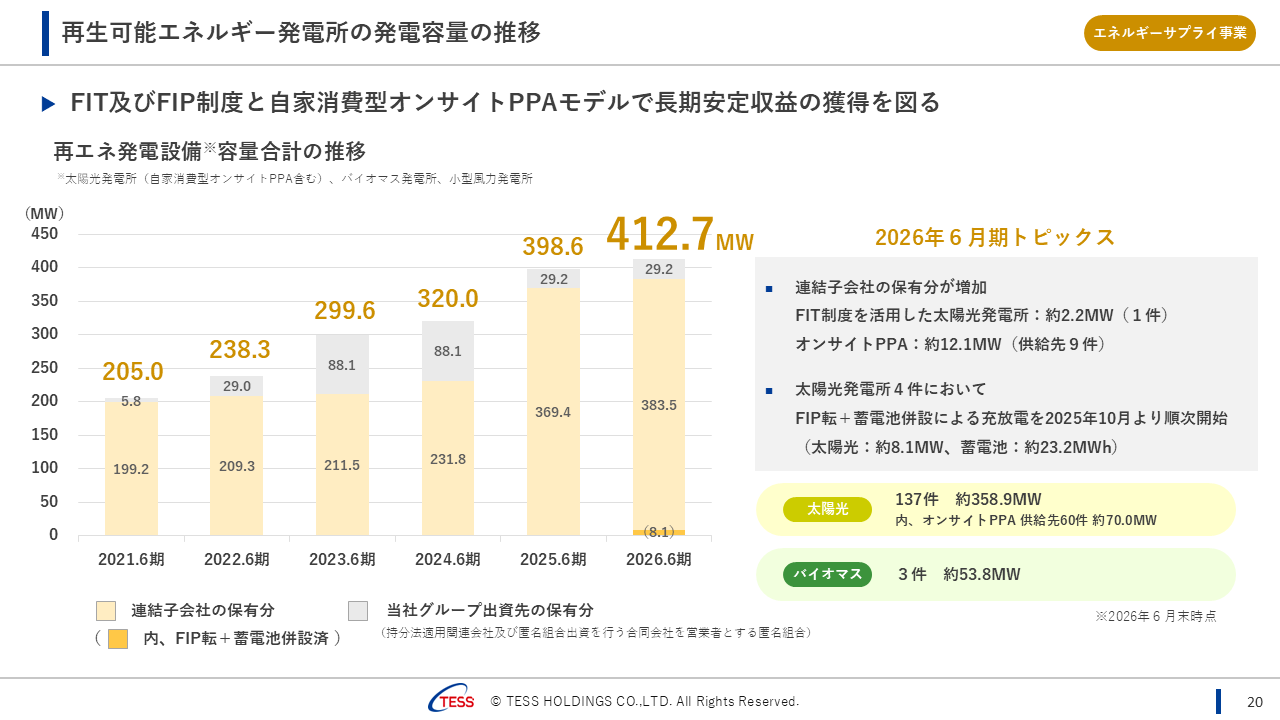
次は、当社グループの再生可能エネルギー発電所の容量推移です。
2026年6月末時点で、合計412.7MWとなりました。
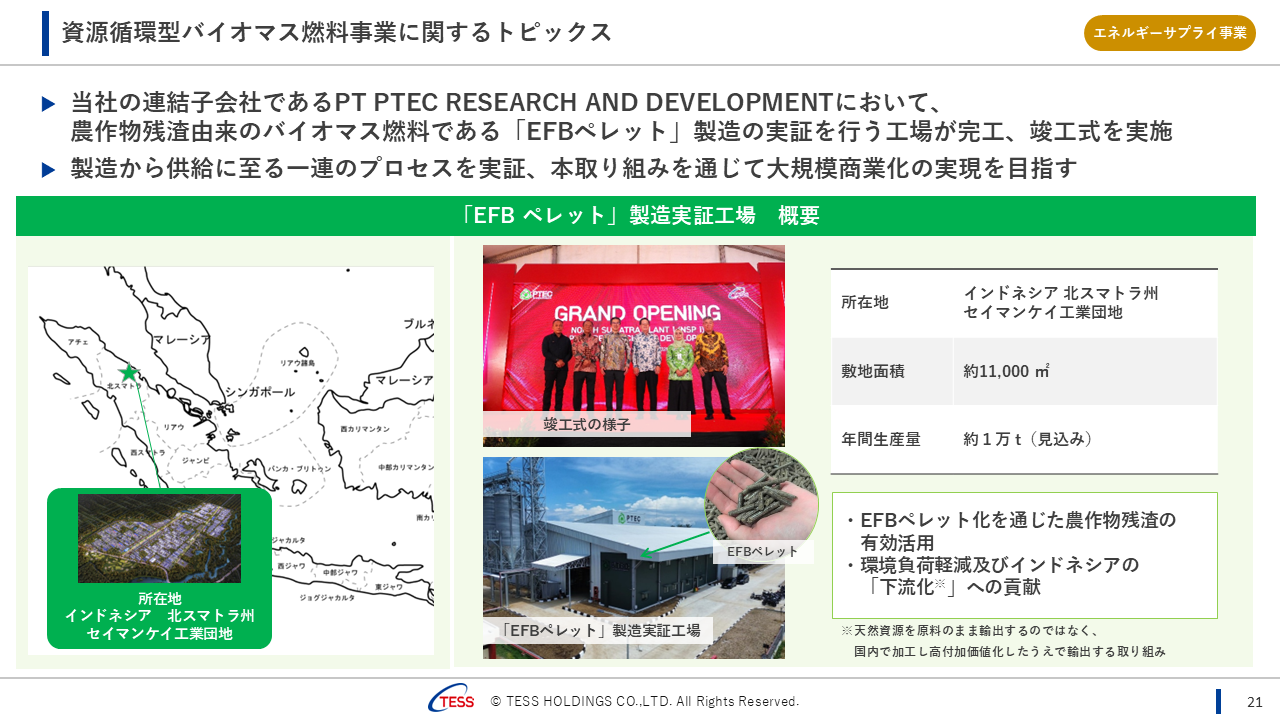
次に、資源循環型バイオマス燃料のトピックスです。
当社グループでは2018年から、パーム油の製造過程で発生する農作物残渣であるEFBの燃料ペレット化について研究開発を進めてまいりました。
そして、2026年7月に、研究開発の一つの節目となる、年間1万トン規模のEFBペレット製造実証工場が竣工いたしました。
この工場で、連続製造、品質、コストなどを検証し、中計期間後半の注力分野として位置付けている大規模商業化の実現を目指してまいります。
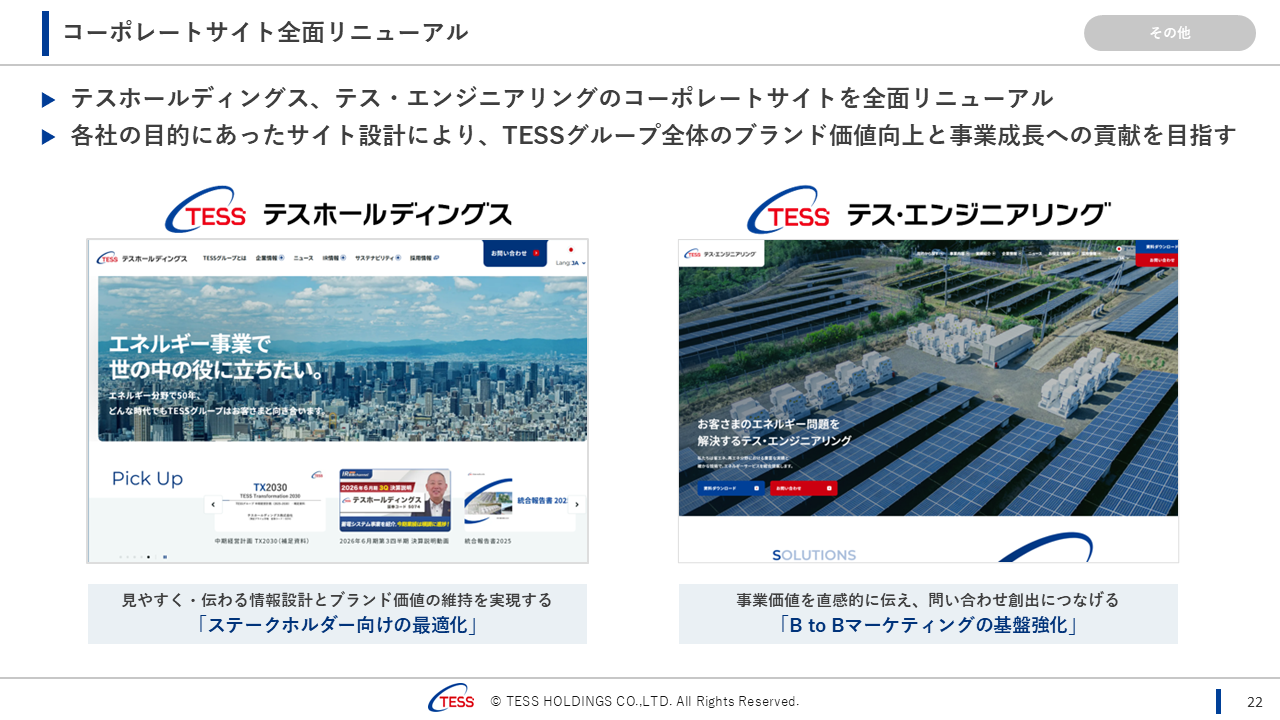
その他の取り組みについては、簡潔にご説明いたします。
コーポレートサイトを全面リニューアルし、ステークホルダーへの情報発信とBtoBマーケティング基盤を強化しました。
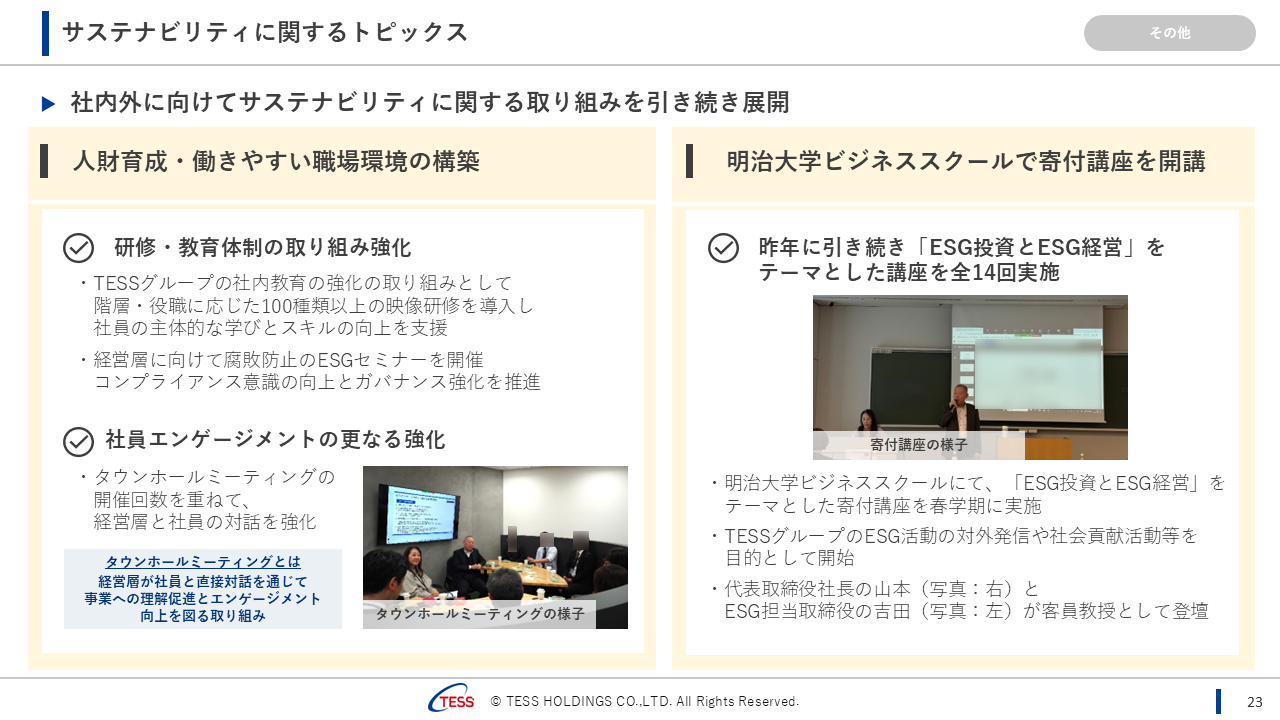
また、人財育成、タウンホールミーティング、明治大学ビジネススクールでの寄付講座など、サステナビリティと社員エンゲージメント向上の取り組みも進めております。
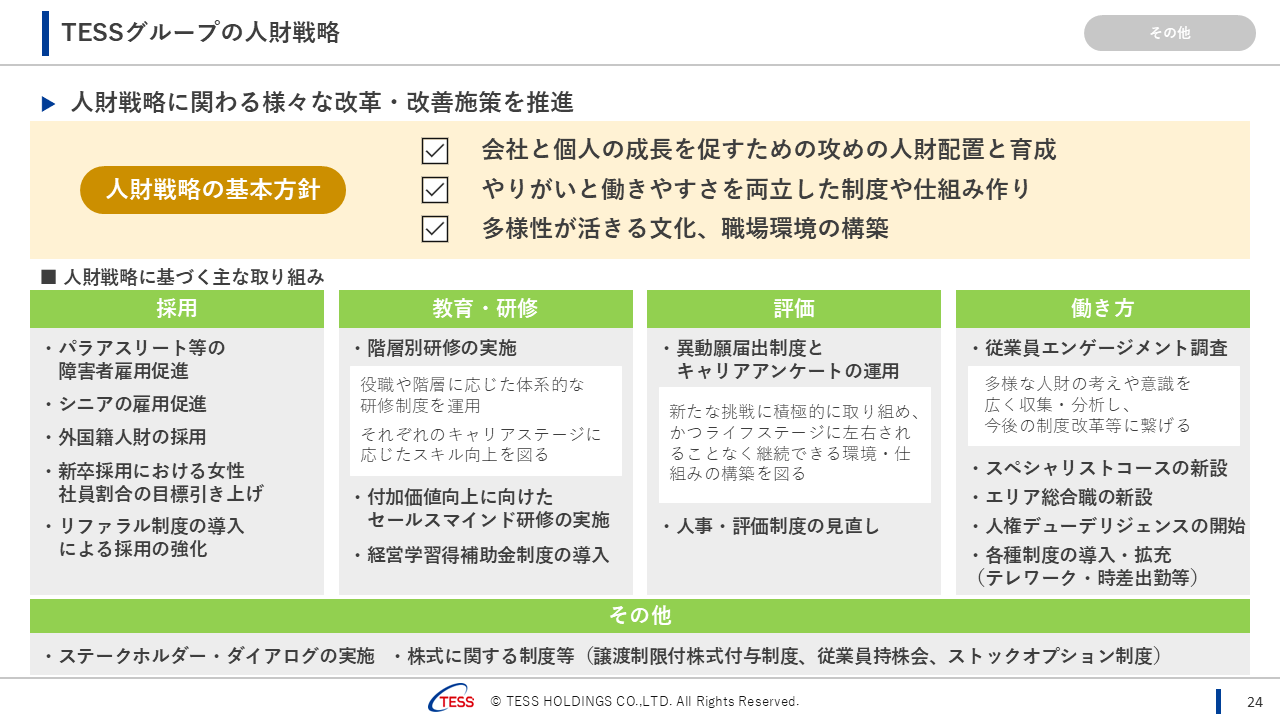
人財戦略では、採用・教育・評価・働き方の各面で改革を進め、事業成長を支える人財の確保と育成を強化しております。
以上で、2026年6月期の連結業績についてのご説明を終わります。
続きまして、今期、2027年6月期の業績予想です。
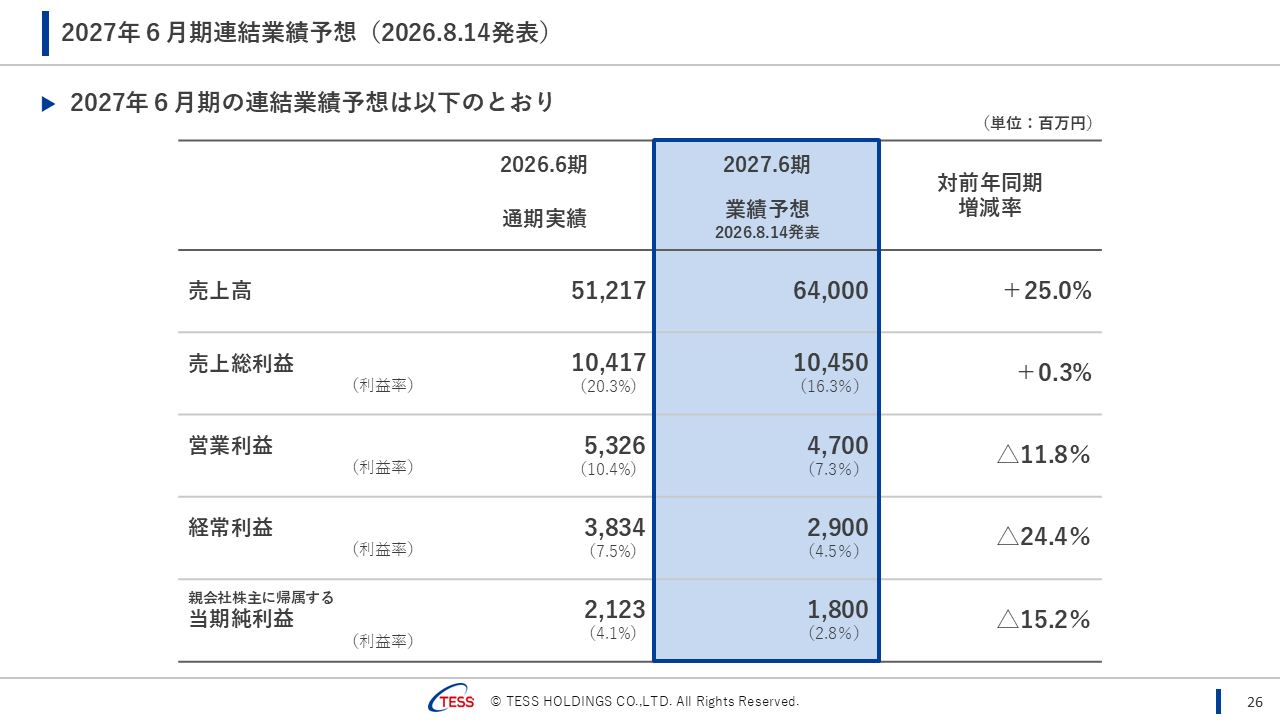
売上高は640億円、売上総利益104億5千万円、営業利益47億円、経常利益29億円、親会社株主に帰属する当期純利益18億円を見込んでおります。
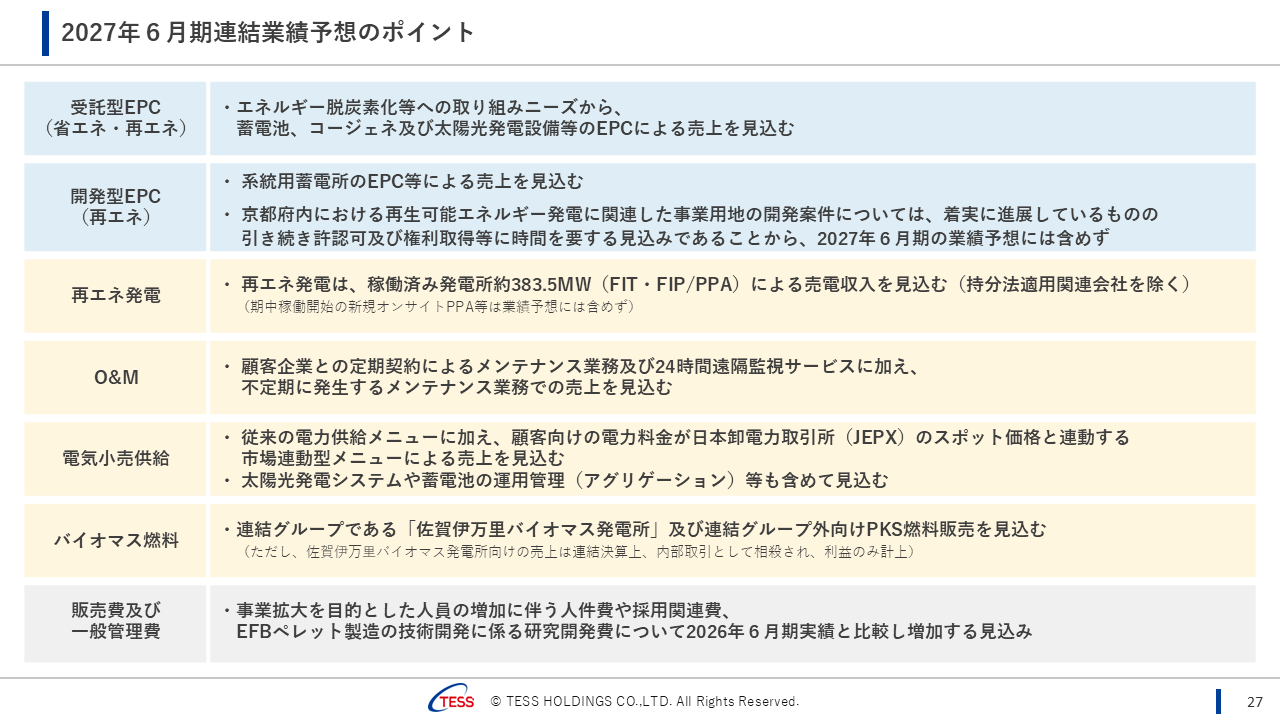
業績予想の考え方としましては、従来通り、具体的な案件を積み上げて策定しております。
売上高は25%増、売上総利益は微増となりますが、営業利益以下は2026年6月期に比べ減益となります。
これは後ほど詳しくご説明しますが、事業そのものが縮小するということではありません。
注力分野である蓄電池EPCを中心として売上高は大きく成長する一方、中長期的な成長、そして中期経営計画「TX2030」の達成に向けて、人員増強やEFBペレットの研究開発など、2030年に向けた成長投資を強化するため、販管費が増加することが主な要因です。
一点補足ですが、京都府内の開発案件については着実に進展しておりますが、現時点ではスケジュールが未確定であるため、2027年6月期の業績予想には含めておりません。
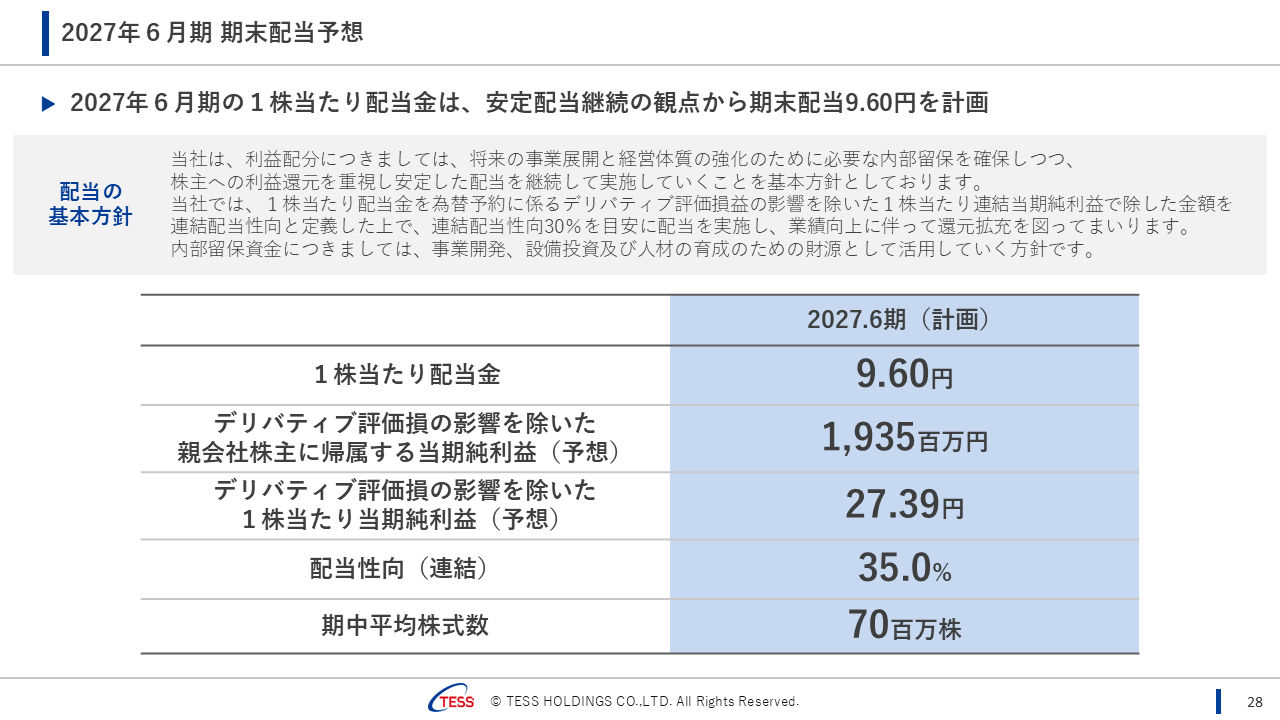
次に、2027年6月期の期末配当は、1株当たり9円60銭を計画しております。
現状の配当方針に基づき、将来を見据えた内部留保を確保しつつ、安定配当を継続しながら、中長期的な利益成長による還元拡充を目指してまいります。
また、株主の皆さまの日頃からのご支援への感謝を込めて、株主優待制度も実施しております。毎年6月末時点で1,000株以上を保有いただいている、株主さまを対象に、保有株式数に応じたポイントを進呈し、5,000種類以上の商品からお好みの商品をお選びいただける制度となっております。配当とあわせまして、株主の皆さまに当社、株式を中長期で保有いただけるよう、株主還元にも引き続き取り組んでまいります。
続きまして、中期経営計画「TX2030」の進捗状況、そして達成に向けたポイントについてご説明いたします。
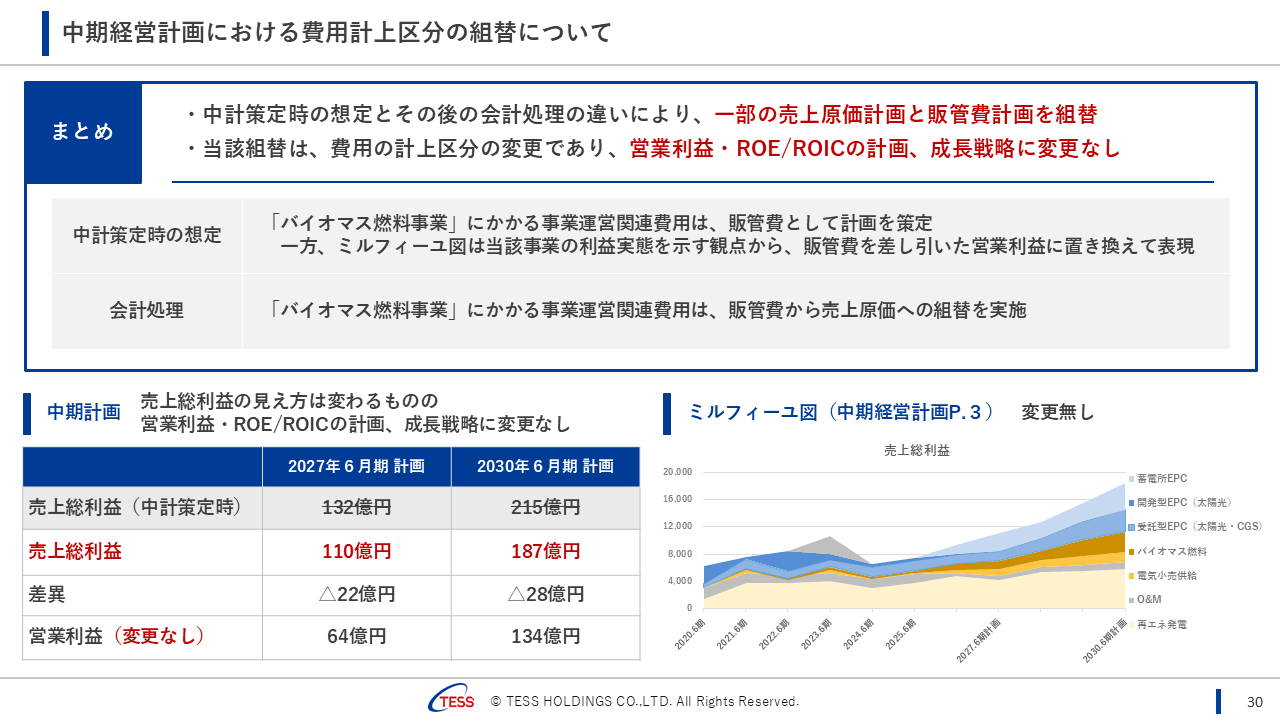
まず、現在の中計数値について、一部組み替えのご説明です。
バイオマス燃料事業の事業運営関連費用について、実際の会計処理に合わせて、販管費から売上原価へ組み替えております。
これにより売上総利益計画の見え方は変わりますが、営業利益、ROE、ROICの目標数値に変更はありません。
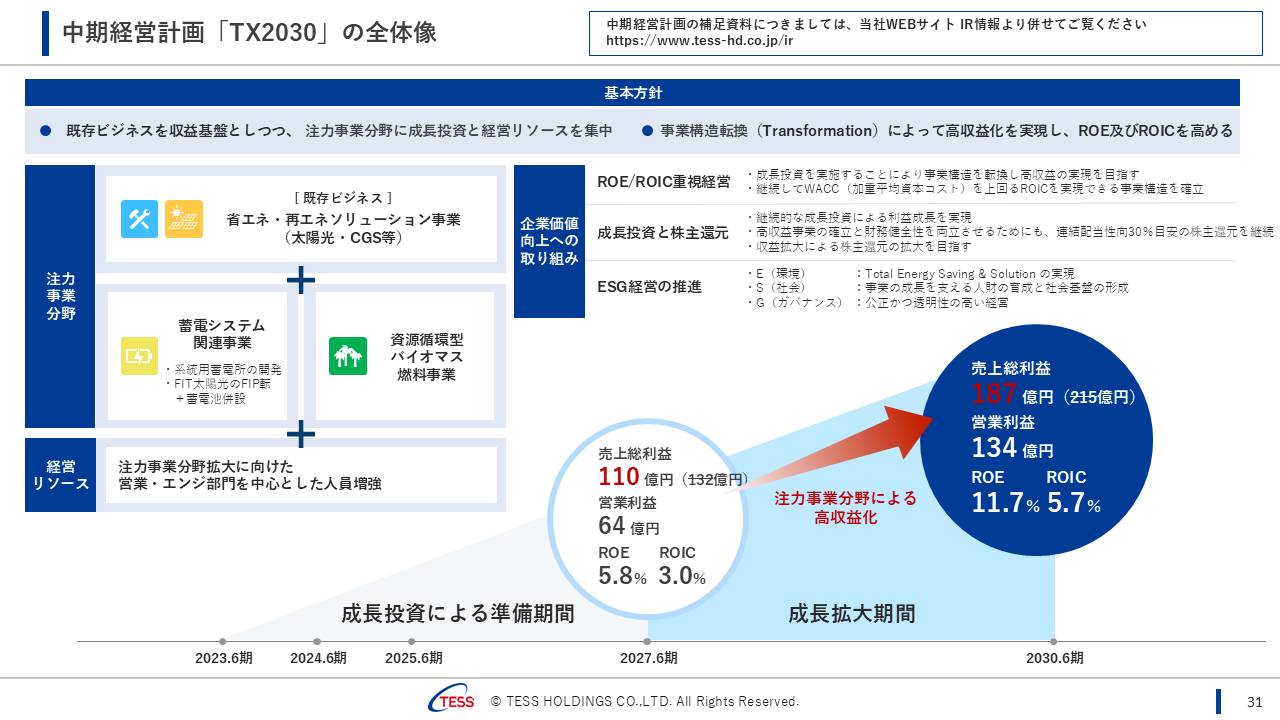
次に、中計の全体像、成長戦略です。
こちらも基本的な考え方に変更はありません。
既存分野を収益基盤としつつ、中計期間前半は蓄電池ビジネスに、後半は資源循環型バイオマス燃料事業に注力し、2030年に向けて事業構造を転換し、高収益化と大幅な成長を目指してまいります。
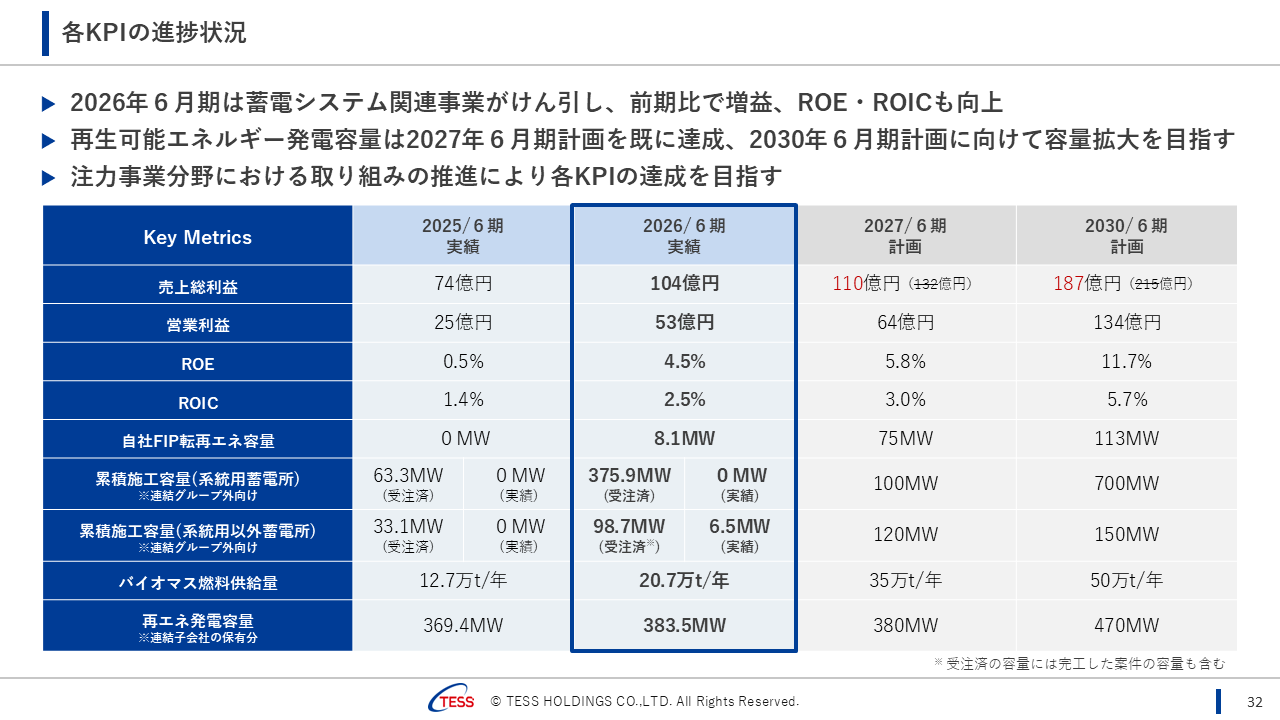
次は、中計の進捗状況です。
ポイントは、注力分野である蓄電池ビジネスの進捗です。
系統用蓄電所については、中計目標700MWに対して375.9MWと、既に目標の半分を超える受注を獲得しております。
また、系統用以外の蓄電所についても、中計目標150MWに対して98.7MWと、約3分の2に相当する受注を獲得しております。
今期も引き続き蓄電池ビジネスに注力し、中計目標の達成を目指してまいります。
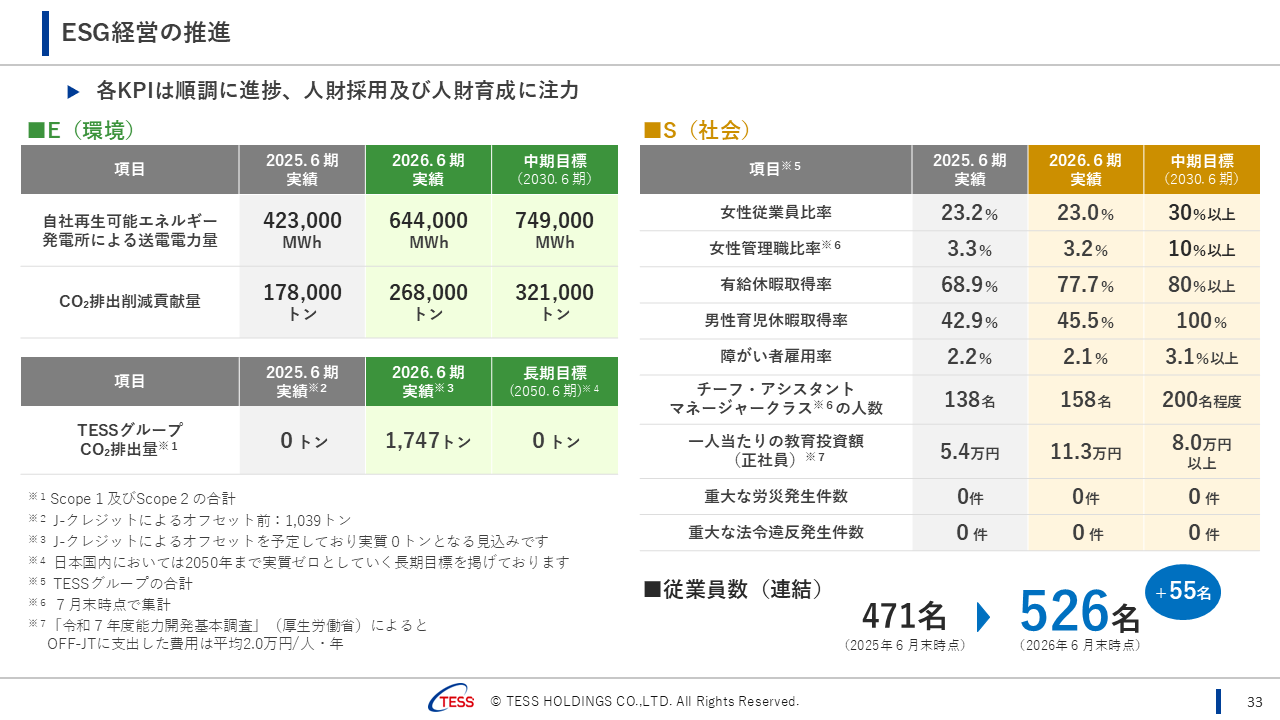
次に、ESG経営の推進です。
ここでのポイントの一つは従業員数です。2026年6月末で526名となり、前期末から55名増加しております。
人的リソースの確保、育成、そして早期の戦力化は、中計達成に向けた重要な課題です。採用については順調に進んでおりますので、今後は採用した人財をしっかりと育成し、事業成長につなげていくことが重要だと考えております。
続きまして、中計達成に向けたポイントについてご説明します。
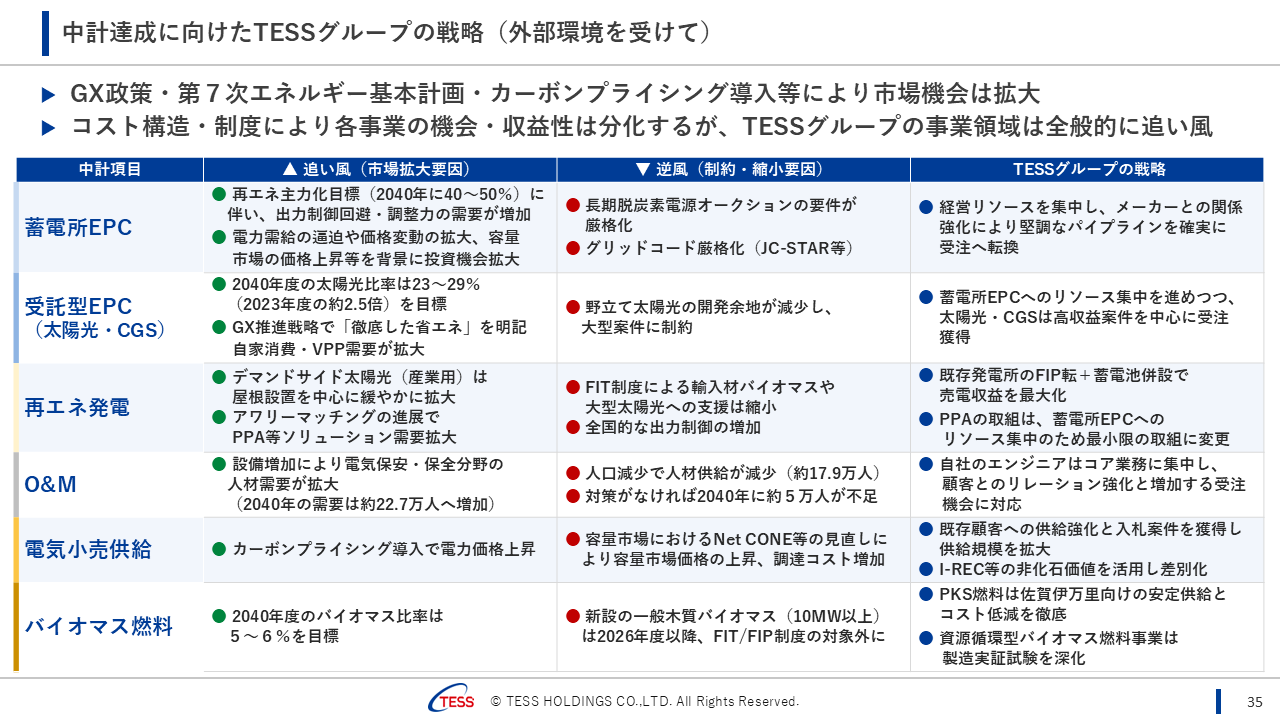
中計を発表した2024年8月以降、私たちを取り巻く環境、特にエネルギー分野では様々な変化がありました。
それを踏まえて、各事業の戦略を整理しております。
まず蓄電所EPCについては、再生可能エネルギーの導入拡大に伴う系統安定化ニーズや、既存FIT発電所の出力制御などを背景に、大きな追い風があると認識しております。
一方で、オークション条件の厳格化、JC-STARへの対応、電力系統の空き容量不足、それに伴う接続費用の増加や接続時期の長期化などの課題もあります。
こうしたリスクをしっかりと見極めながら、引き続き経営リソースを集中し、豊富なパイプライン、有力な引き合い案件を着実に受注へつなげてまいります。
既存の受託型EPCについては、再エネ・省エネニーズは引き続き高いと認識しておりますが、蓄電池ビジネスへリソースを振り向けているため、前期同様、高収益案件を中心に受注を目指してまいります。
再エネ発電事業については、新たな大型太陽光やバイオマスの自社開発ではなく、収益性の見込めるPPA案件を積み上げるとともに、九州エリアを中心として既存発電所のFIP転換と蓄電池併設を進めてまいります。
O&Mについては、太陽光から蓄電池へ対象設備が広がる中で、メンテナンスや需給管理など新たな収益機会を取り込んでまいります。
電気小売供給については、調達コストが上昇する中でも収益性を重視し、既存顧客を中心に供給規模の拡大を目指します。また、I-REC等の非化石価値を活用したTESSらしい取り組みも強化してまいります。
最後にバイオマス燃料です。
PKSについては、まず佐賀伊万里バイオマス発電所への安定供給と仕入れコストの低減に取り組み、外販の再開も目指します。
EFBペレットについては、連続製造の実証が可能な工場が完工しましたので、技術、品質、コストをしっかり検証し、大規模商業化の実現を目指してまいります。
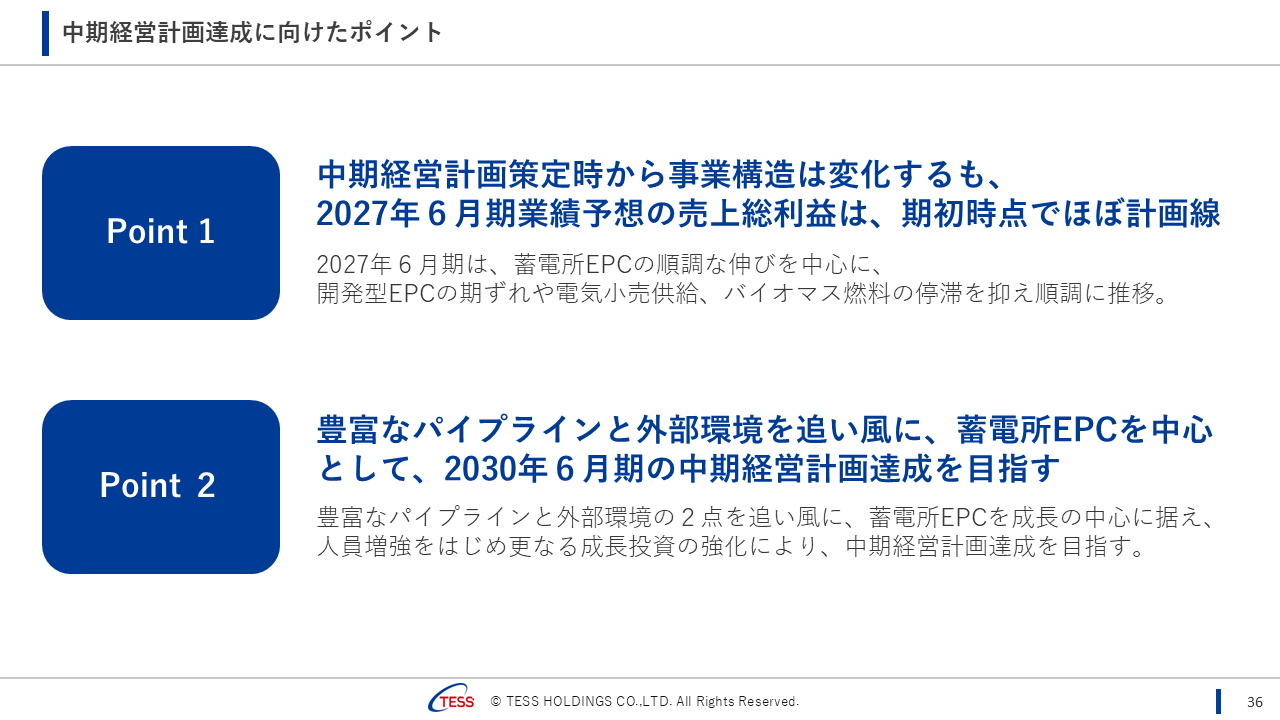
次、今ご説明した各事業の戦略を踏まえ、中計達成に向けたポイントを2点ご説明します。
ポイント1です。
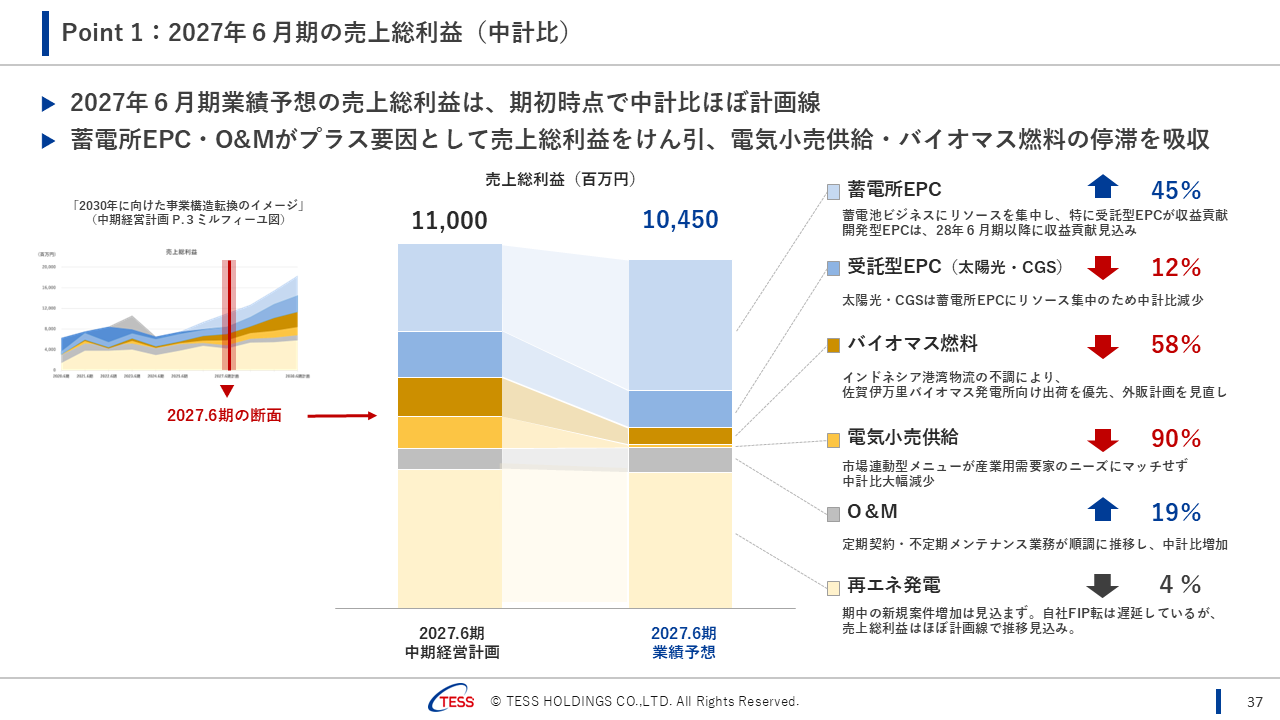
中計策定時から外部環境の変化によって事業構造も変化しておりますが、今期の業績予想における売上総利益は、中計に対してほぼ計画線となっております。
蓄電池EPCが中計策定時の想定以上に順調に伸びており、開発型EPCの期ずれや、電気小売供給、バイオマス燃料の停滞をカバーする見込みです。
こちらがそのイメージです。
左側が中計策定時の各事業の売上総利益の計画、右側が今期の業績予想です。
蓄電所EPCは大きく増加する一方、既存の受託型EPCは蓄電池へリソースをシフトしたことで減少しております。
また、バイオマス燃料と電気小売供給は中計を下回り、O&Mは中計を上回る見込みです。再エネ発電については、自社発電所のFIP転換と蓄電池併設はやや遅れておりますが、売上総利益はほぼ計画線を見込んでおります。
各事業で進捗に濃淡はありますが、注力分野である蓄電池ビジネスが牽引することで、売上総利益全体ではほぼ計画線となっております。
ポイント2です。
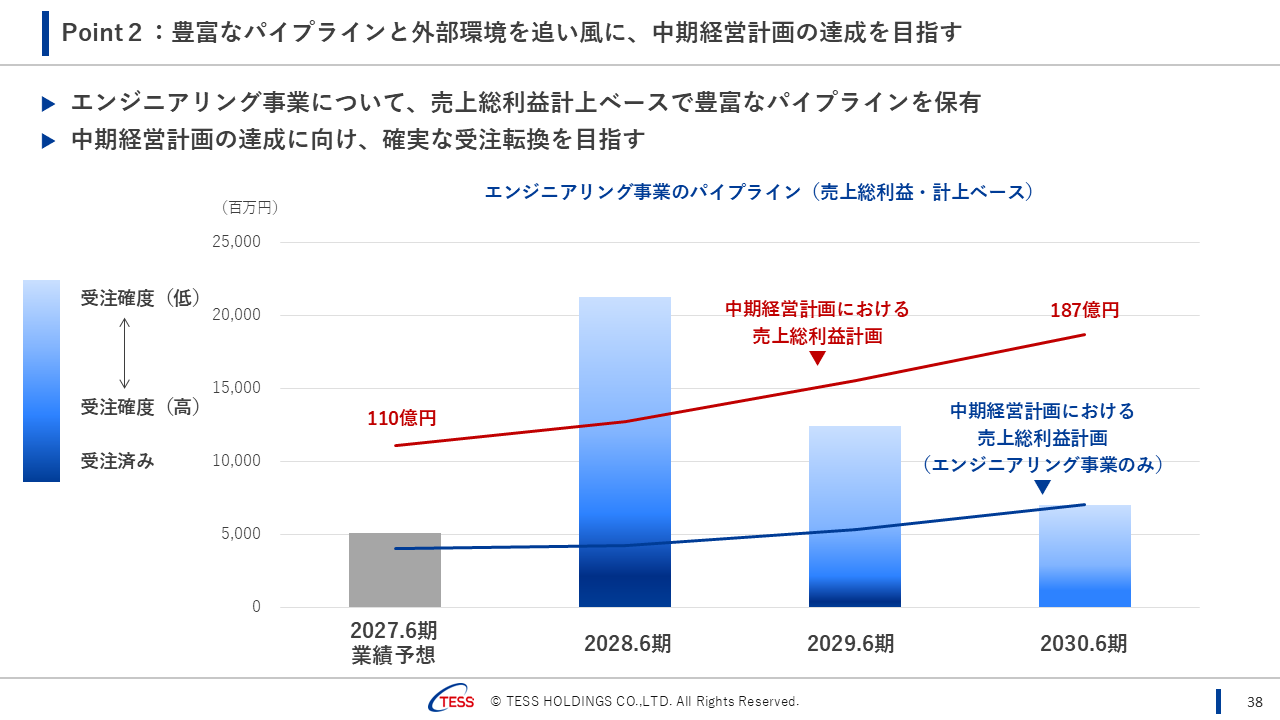
2030年の中計目標達成に向けては、先ほどご説明した外部環境を追い風に、蓄電池ビジネスを中心として、豊富なパイプラインを保有しております。
現在、エンジニアリング事業の引き合いは大変好調です。
特に2028年6月期に売上総利益の計上が見込まれるパイプラインは、中計におけるエンジニアリング事業の売上総利益計画を大きく上回る規模となっております。
もちろん、パイプラインのすべてが受注に至るものではありません。
案件ごとの採算性やリスクをしっかり見極めながら、確度の高い案件を着実に受注へ転換していくことが重要だと考えております。
また、今後は2029年、2030年に売上計上が見込まれる新たな引き合いも増えてくると考えております。
こうした豊富なパイプラインを利益成長につなげ、中計達成を十分に目指せる状況にあると考えております。
最後に、営業利益が前期比、そして中計比で減少する要因についてご説明いたします。
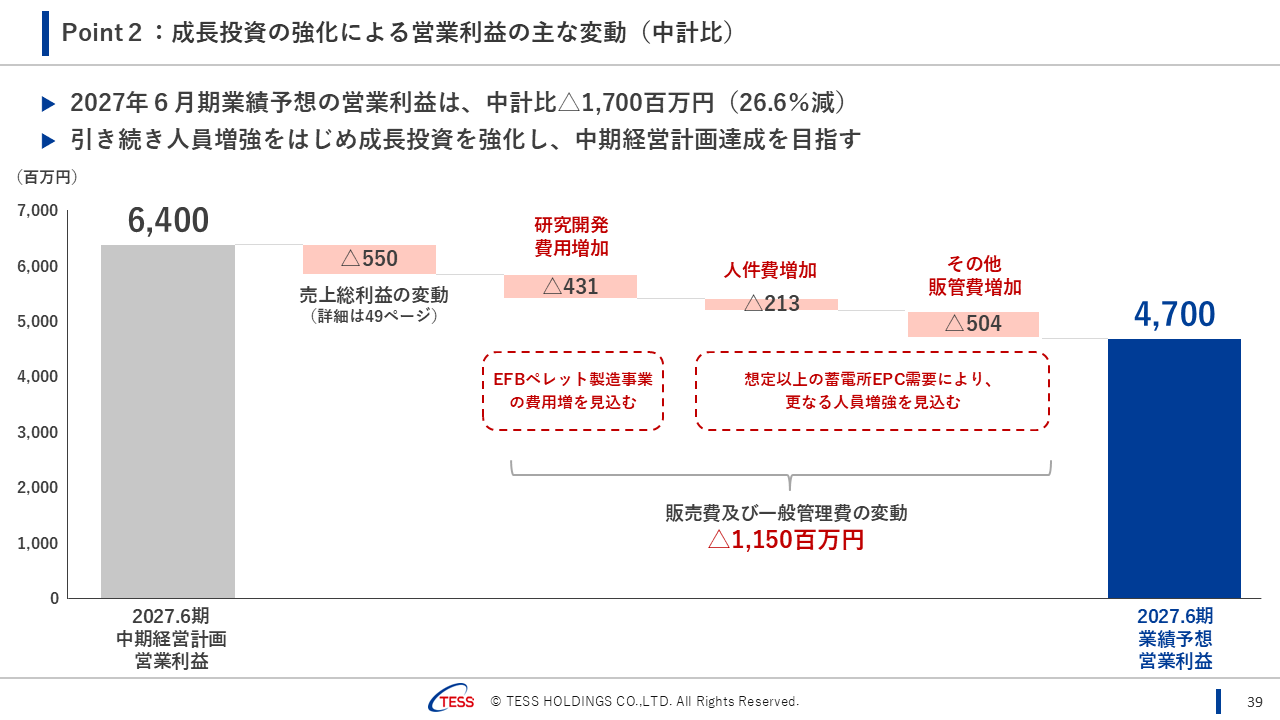
左側が、中計で計画している2027年6月期の営業利益64億円です。
今回の業績予想では、売上総利益が中計に対して約5.5億円下回ることに加え、EFBペレット事業の研究開発費が中計策定時の想定に比べ約4.3億円増加し、さらに人件費とそれに関連する販管費が約7億円増加する見込みです。
これらが主な要因となり、2027年6月期の営業利益は47億円を計画しております。
繰り返しになりますが、今期は中計における成長準備期間の最終年度です。
蓄電池市場が当初の想定以上に拡大する中で、この事業機会を確実に取り込むための人員増強、そして中計期間後半の成長を担うEFBペレットの研究開発は、2030年の中計達成に向けて必要な成長投資であると認識しております。
短期的には費用が先行しますが、今期の成長投資を2028年6月期以降の利益成長につなげてまいります。
引き続き、成長投資を強化しながら、グループ一丸となって中期経営計画「TX2030」の達成を目指してまいります。
以上で、2027年6月期の業績予想、そして中期経営計画「TX2030」の進捗状況と達成に向けたポイントについてのご説明を終わります。
最後に、今回の決算説明を簡単にまとめます。
2026年6月期は、蓄電システム関連事業を中心として、当社グループが進めてきた事業構造の転換が、受注と業績の両面でしっかりと表れ始めた一年となりました。
2027年6月期は営業利益では減益を計画しておりますが、蓄電池EPCを中心に事業そのものは大きく成長しており、売上総利益についても中計に対してほぼ計画線を見込んでおります。
今期は、目の前にある成長機会を確実に取り込むため、人財への投資や研究開発など、将来の利益成長につながる投資をしっかりと行ってまいります。
そして、こうした取り組みを2028年6月期以降の成長につなげ、中期経営計画「TX2030」の達成と、さらなる企業価値の向上を目指してまいります。
また、こうした事業の成長を、配当や株主優待を含めた株主の皆さまへの還元にもつなげてまいりたいと考えております。
株主・投資家の皆さまには、引き続き当社グループの成長を見守っていただければと思います。
最後までご視聴いただきまして、誠にありがとうございました。