会員登録
 ログイン
【4177】i-plug
企業から学生に直接オファーを送ることができる新卒に特化したダイレクトリクルーティングサービス



 【i-plug(4177)】2026年3月期4Q 決算説明
皆さま、こんにちは。株式会社i-plug代表取締役CEOの中野智哉です。本日は、2026年3月期通期の決算についてご説明いたします。
まず会社概要をご紹介し、続いて2026年3月期の通期実績、中長期戦略と2027年3月期の業績予想、最後に期末配当予想と株主優待制度についてご説明いたします。
今回ご説明する決算情報や適時開示の情報は、当社のIRサイトでも公開しております。また、LINE公式アカウントやnoteでもIR情報を発信していますので、ぜひご覧ください。
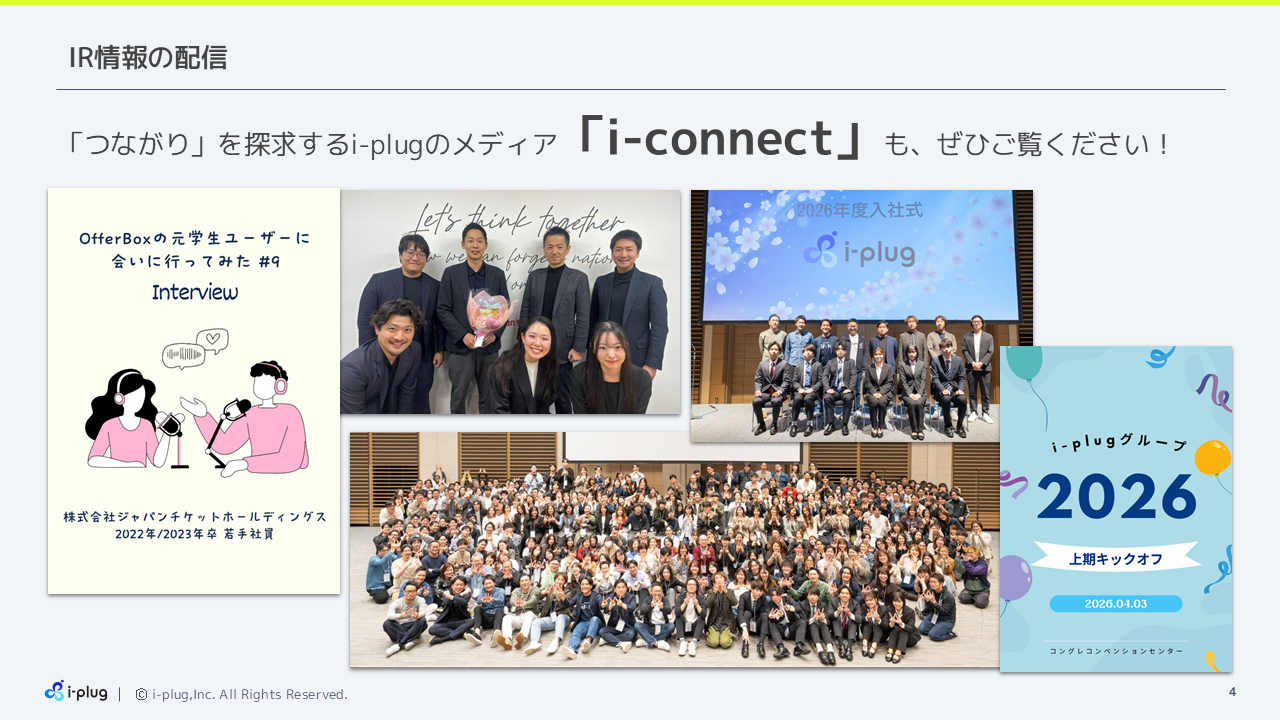
「つながり」を探求する当社のメディア「i-connect」では、会社のカルチャーや、実際にOfferBoxを通じて就職先が決まった若手社会人のインタビューなどを配信しています。イベントの様子や、当社の役員・社員のインタビューも掲載していますので、会社の雰囲気を知っていただく機会として、ぜひご覧ください。
それでは、会社概要からご説明いたします。
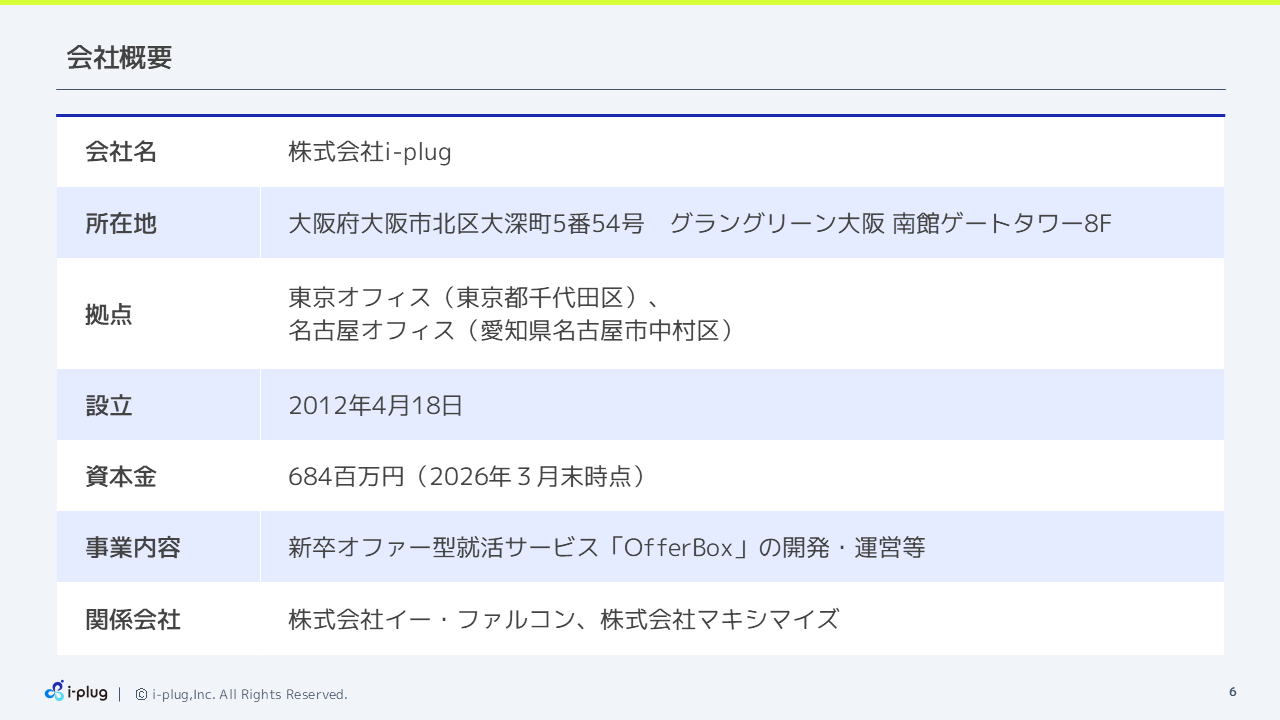
i-plugは、2012年4月に大阪を本社として設立し、15期目を迎えています。主な事業は、新卒オファー型就活サービス「OfferBox」の開発・運営です。東京と名古屋にも拠点を置き、グループ会社にはイー・ファルコン、マキシマイズがあります。
2026年4月には、大阪本社をグラングリーン大阪に移転しました。
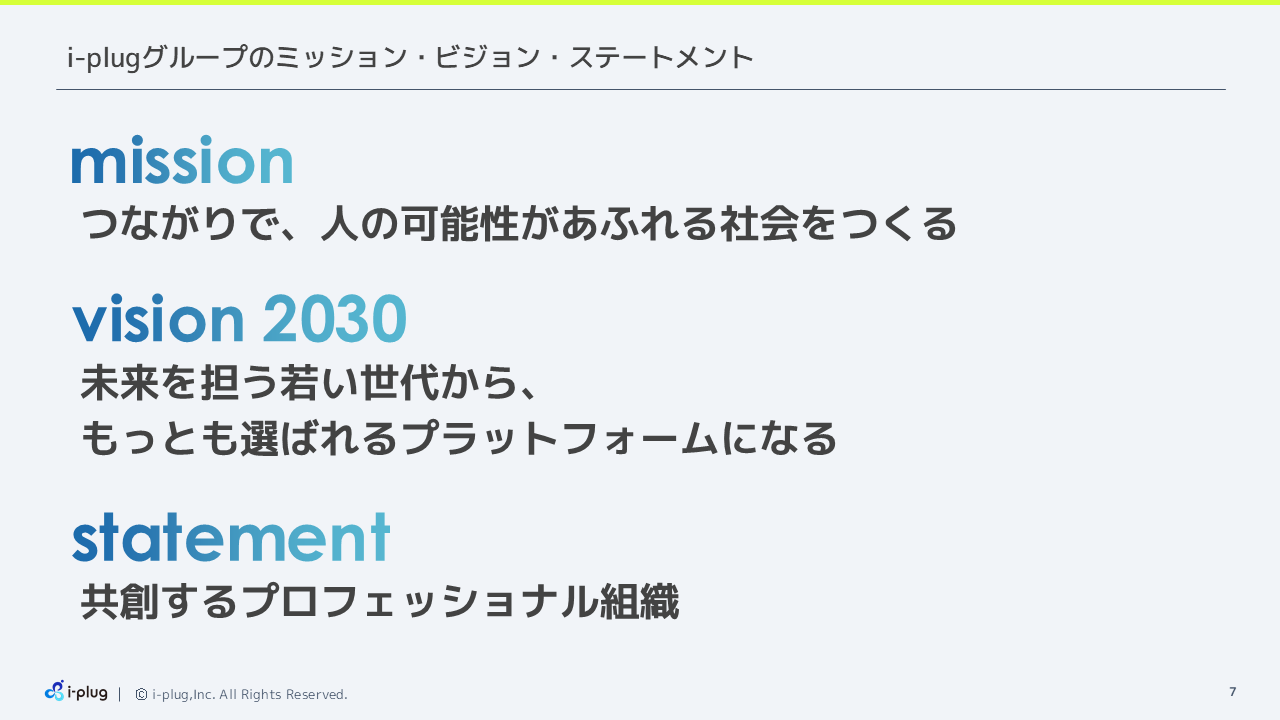
当社グループは、「つながりで、人の可能性があふれる社会をつくる」をミッションに掲げています。2030年に向けたビジョンは、「未来を担う若い世代から、もっとも選ばれるプラットフォームになる」です。
また、「共創するプロフェッショナル組織」をステートメントとして、これらの実現に取り組んでいます。
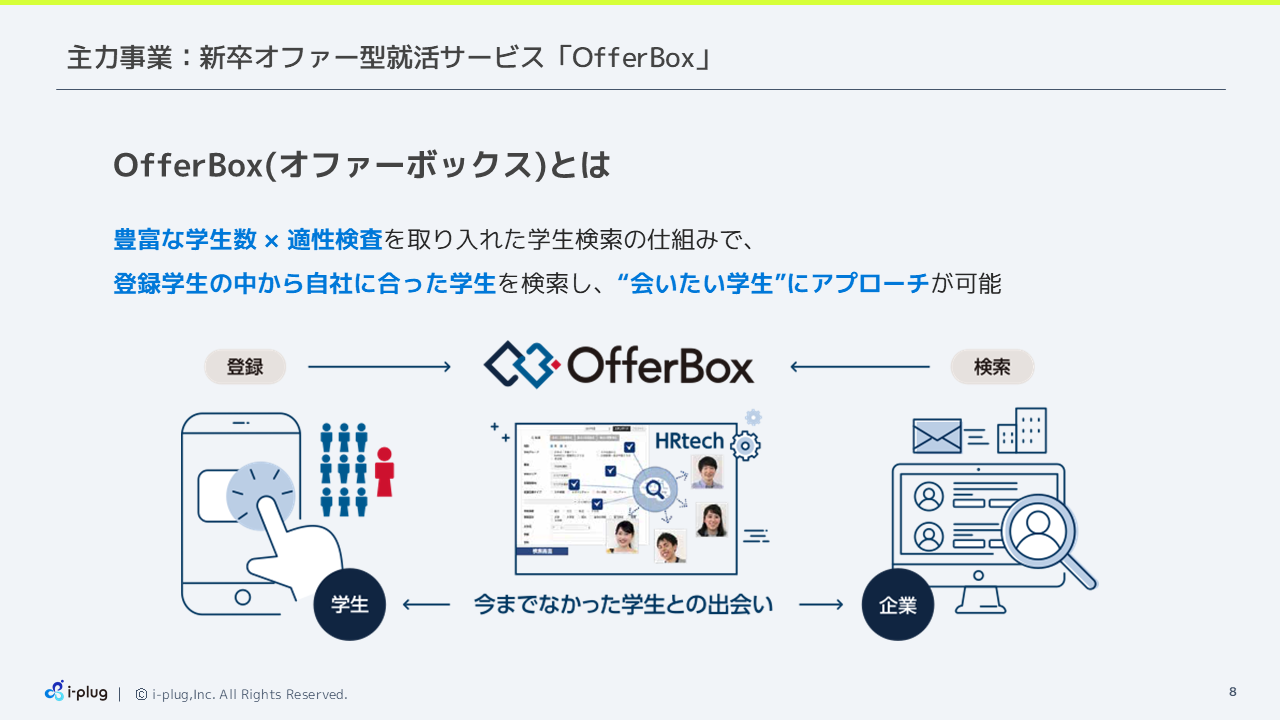
主力事業のOfferBoxは、企業から学生にオファーを送る、新卒向けのダイレクトリクルーティングサービスです。学生がOfferBoxに登録して自分のプロフィールを作成・公開すると、企業は多くの学生の中から自社に合う学生を検索し、会いたい学生に直接アプローチできます。
従来の就職活動では、学生が企業を探してエントリーする形が一般的でした。OfferBoxではこの関係を逆にし、企業側から会いたい学生に働きかける仕組みにしています。豊富な学生の登録と、適性検査を取り入れた検索の仕組みを組み合わせ、企業と学生の出会いを支援しています。
学生は無料で利用できます。企業と学生のマッチングが増え、就職先が決まることが、OfferBox事業の成長につながるモデルです。
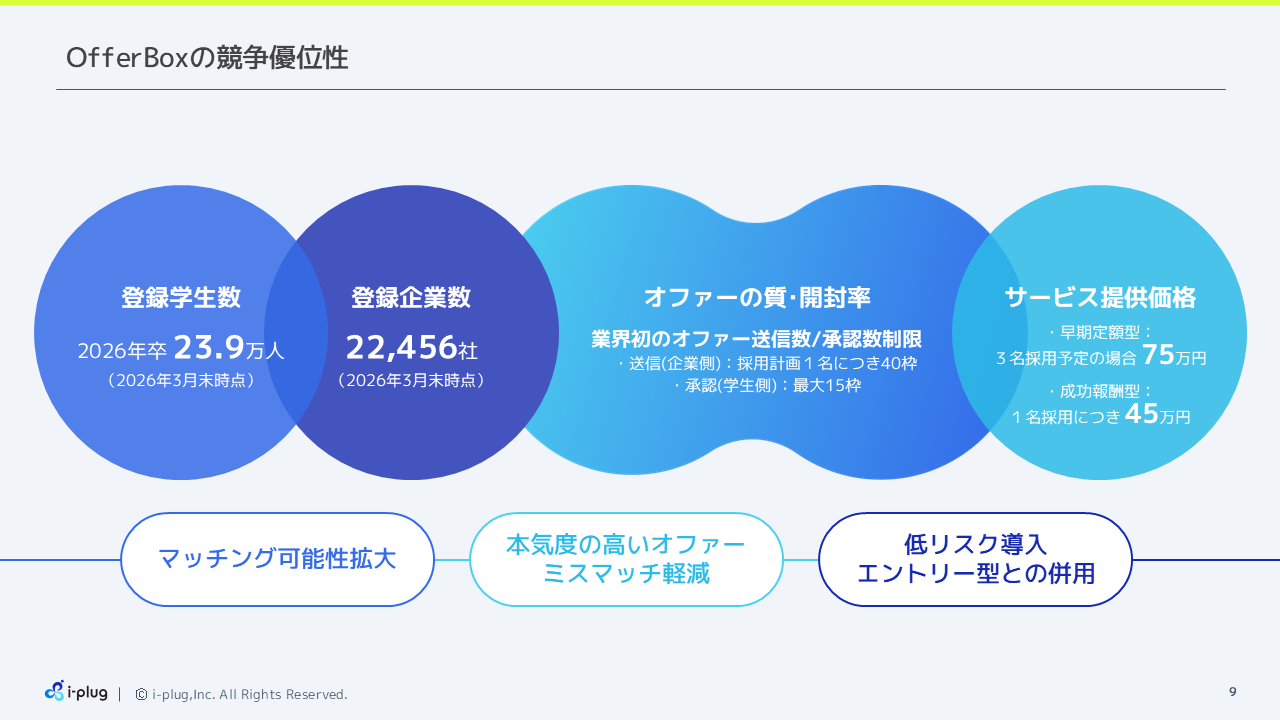
OfferBoxの特徴の一つは、企業と学生の登録規模です。2026年3月末時点の登録企業数は22,456社、2026年卒の登録学生数は約23.9万人となっており、多様な企業と学生が出会う機会を広げています。
また、オファーの送信枠と承認枠に上限を設けています。企業側の送信枠は採用計画1名につき40枠、学生側の承認枠は最大15枠です。企業には学生をよく見たうえでオファーを送っていただき、学生にも関心のある企業を選んでいただくことで、本気度の高いオファーと、ミスマッチの軽減につなげています。
企業向けの料金体系には、早期定額型と成功報酬型があります。成功報酬型は、1名の採用につき45万円です。早期定額型は採用の権利を先に購入していただく仕組みで、1名当たり25万円、3名分75万円からのパッケージでご利用いただいています。企業の採用方針に合わせて導入いただけるようにしています。
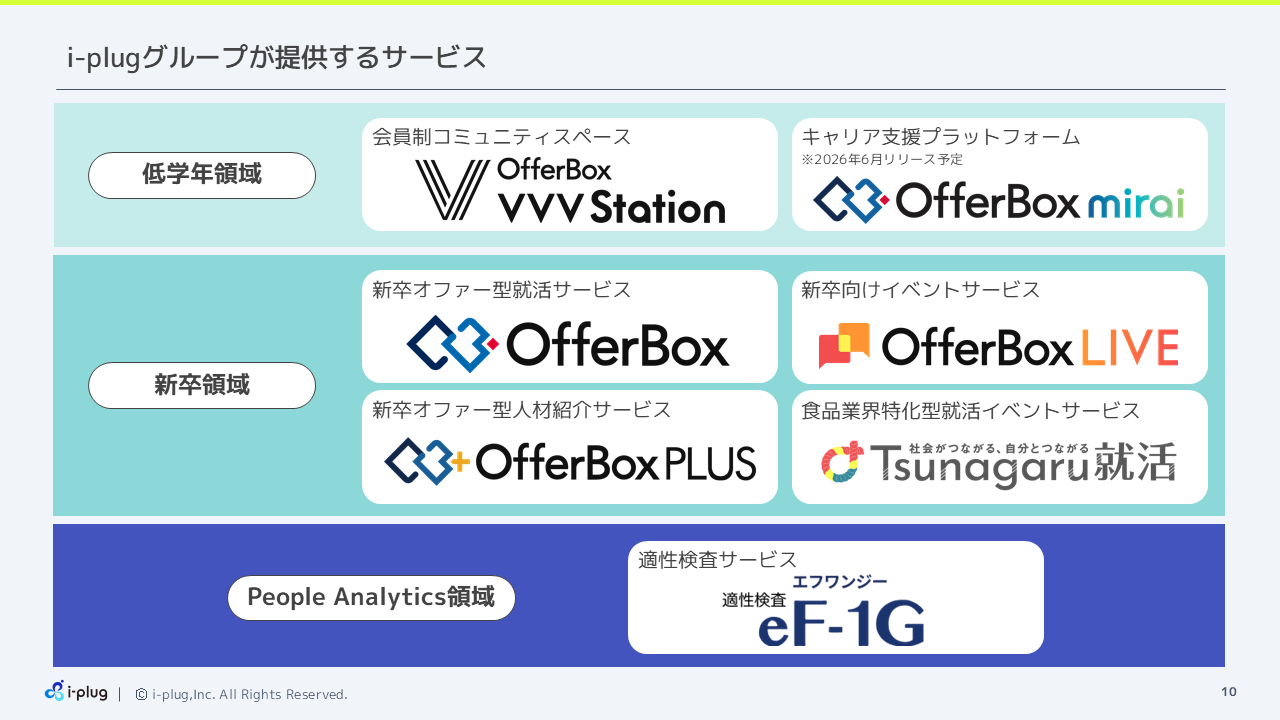
当社グループでは、新卒領域で、OfferBoxのほか、新卒向けイベントサービス「OfferBox LIVE」、新卒オファー型人材紹介サービス「OfferBox PLUS」、食品業界に特化した就活イベントサービス「Tsunagaru就活」を提供しています。
その手前の大学1・2年生を対象とする低学年領域では、会員制コミュニティスペース「OfferBox VVV Station」を展開しています。2026年6月には、キャリア支援サービス「OfferBox mirai」のリリースを予定しており、後ほど詳しくご説明いたします。
また、人の特性を分析して活用するPeople Analytics領域では、適性検査サービス「eF-1G」を提供しています。
続いて、2026年3月期の通期実績をご説明いたします。
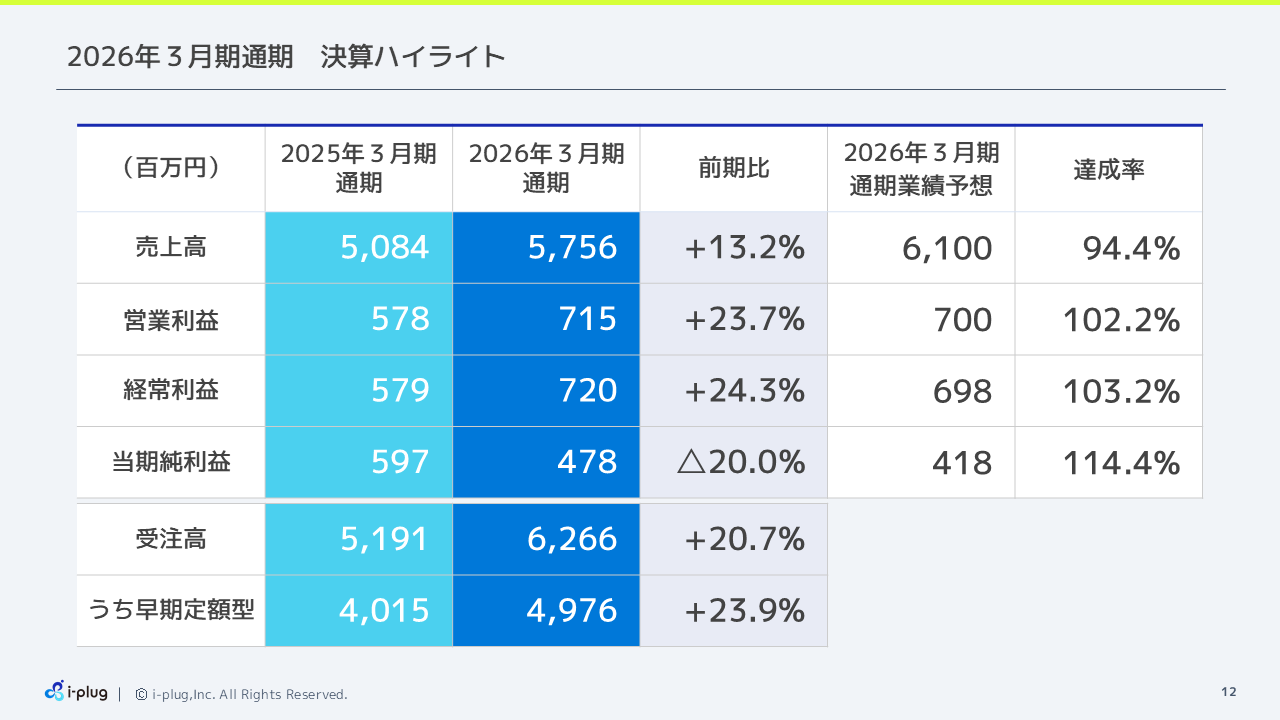
売上高は57億5,600万円で、前期比13.2%増となりました。営業利益は7億1,500万円で23.7%増、経常利益は7億2,000万円で24.3%増です。売上高が業績予想に届かなかったことは、非常に悔しい結果と受け止めていますが、引き続き2桁成長は維持しました。増収効果もあり、営業利益は過去最高益を更新し、通期計画を上回っています。
当期純利益は4億7,800万円で、前期比20.0%減となりました。これは、前期にあった税効果会計の影響がなくなり、税金費用が法定実効税率並みの水準に戻ったことによるものです。今期が通常の水準とお考えください。
受注高は62億6,600万円で、前期比20.7%増となりました。そのうち、OfferBox早期定額型の受注高は49億7,600万円で、23.9%増となっています。受注も引き続き順調に伸びています。
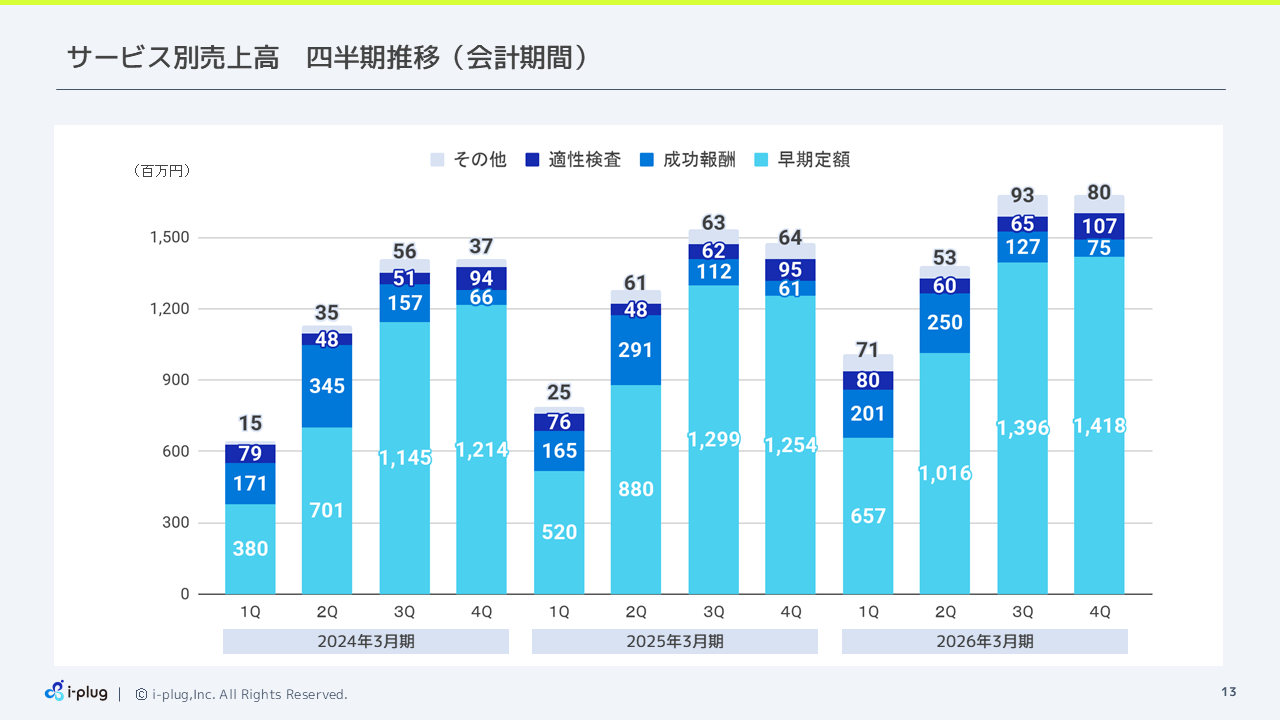
サービス別の売上高では、OfferBox早期定額型が前期比で増加しました。OfferBoxを通じた決定人数の増加に伴ってリピート率が向上し、新たに利用する企業も増えています。こうした動きが、受注と売上高の成長につながっています。成功報酬型も、決定人数の増加により成長しています。
適性検査も、組織の改善を進めながら、成長軌道に乗ってきました。その他の事業も前期を上回っており、各サービスが堅調に推移しています。
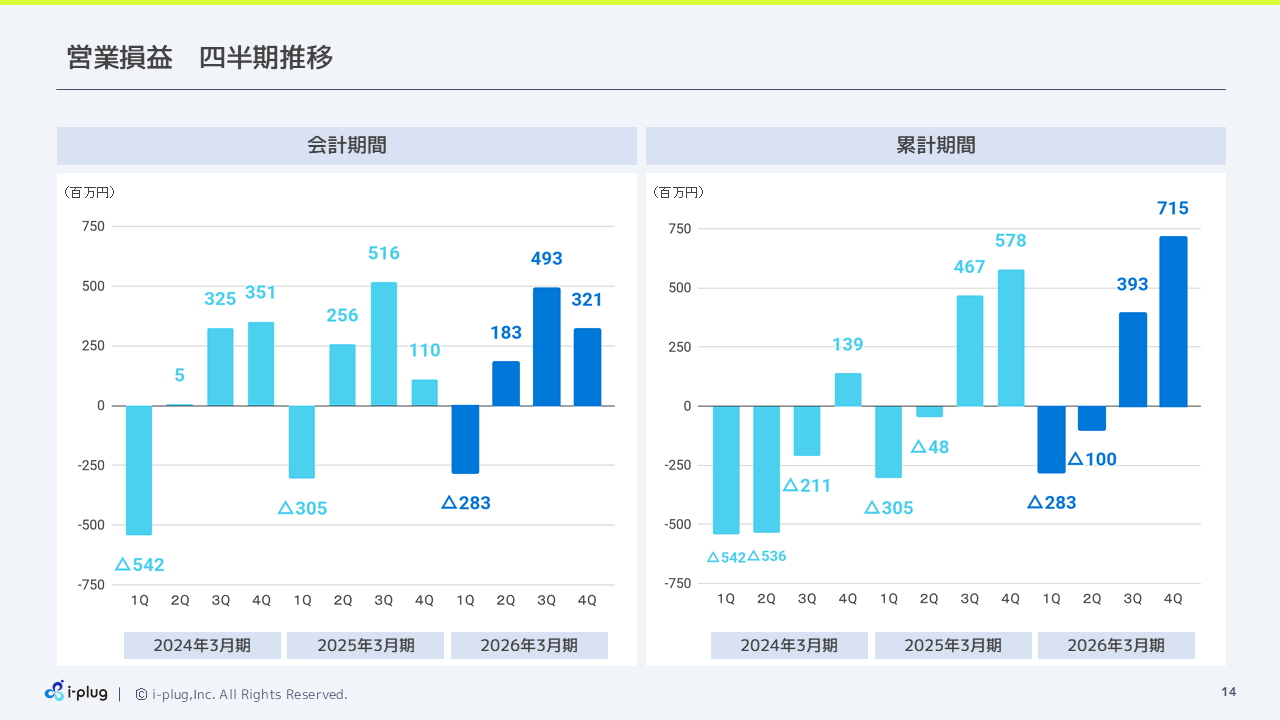
こちらは、営業損益の四半期推移です。左が各四半期の会計期間、右が累計期間を示しています。売上の増加により、通期の営業利益は前期比で増加しました。
特に第4四半期の営業利益は大きく増えています。前期は第4四半期にプロモーションを大きく投下しましたが、2026年3月期は種類と実施時期を最適化し、第2・第3四半期への投下を強化するなど、配分を見直しました。その結果、第4四半期の利益が増加しています。成長のための投資を続けながら、適切にコストをコントロールしたことが、通期計画の達成と過去最高益につながりました。
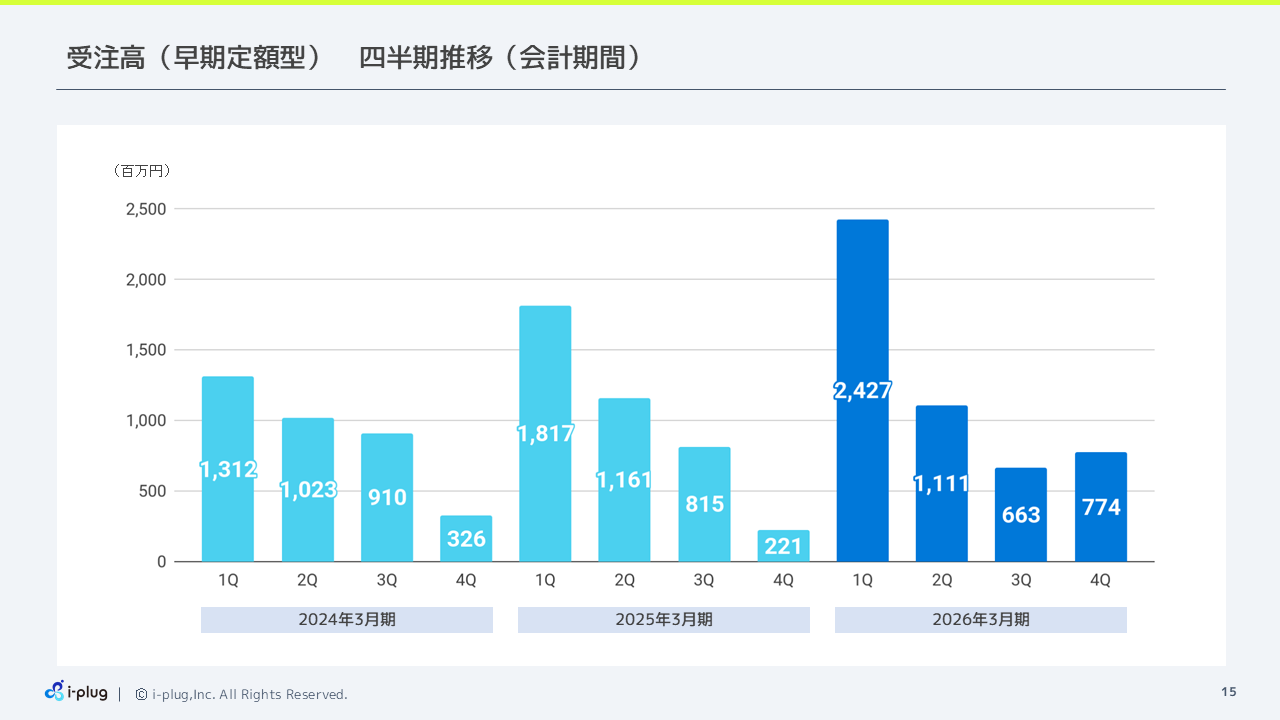
OfferBox早期定額型の受注は、第1四半期がピークとなり、その傾向が年々強まっています。企業の採用計画やサービスの早期利用ニーズに合わせ、営業活動も改善してきました。前年度に利用された企業への提案を上期へ前倒しするなどの取り組みが、第1四半期の受注獲得につながっています。
また、2026年2月から、通常の4月よりも早くオファーを送信できるEXオプションの販売を開始しました。これも寄与して、第4四半期の受注高は前期比で大きく増加しています。第4四半期の早期定額型受注高は、7億7,400万円となりました。
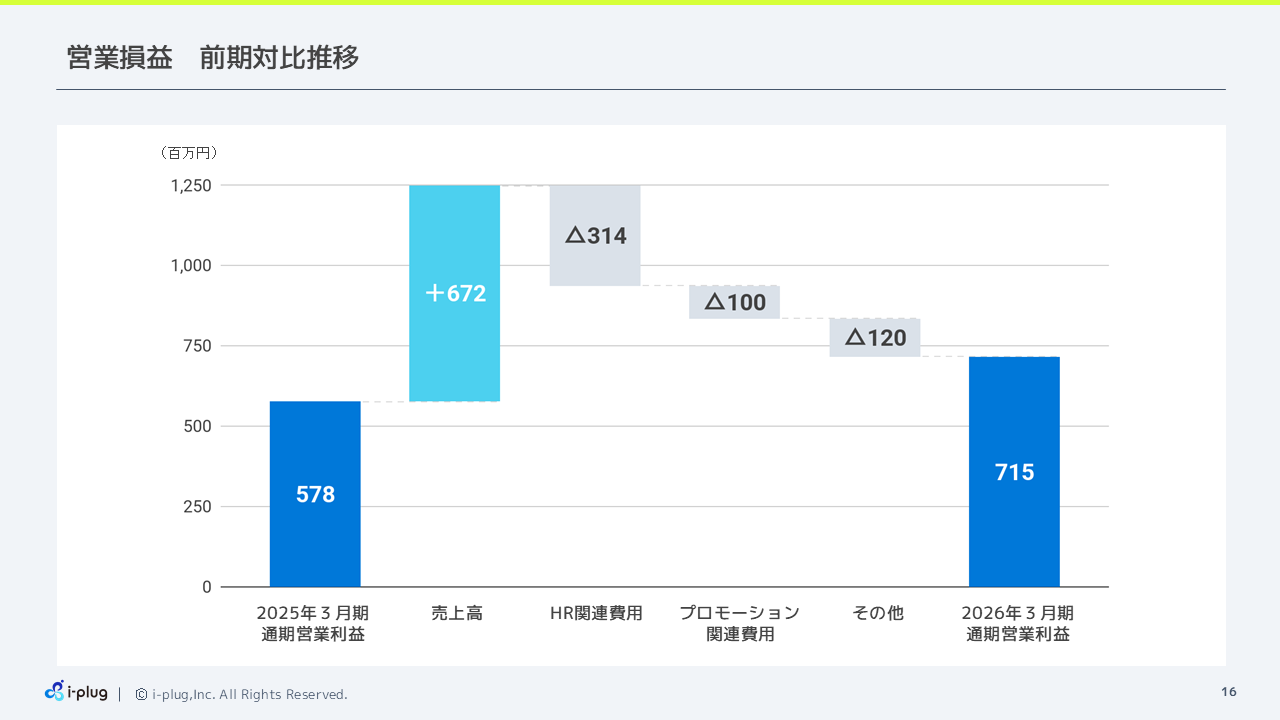
営業利益の増減要因を見ると、売上拡大に向けた組織の強化により、採用費や人件費などのHR関連費用が増加しました。プロモーション関連費用やその他の費用も増えましたが、それらを上回る増収効果があり、営業利益は前期の5億7,800万円から7億1,500万円へ増加しました。
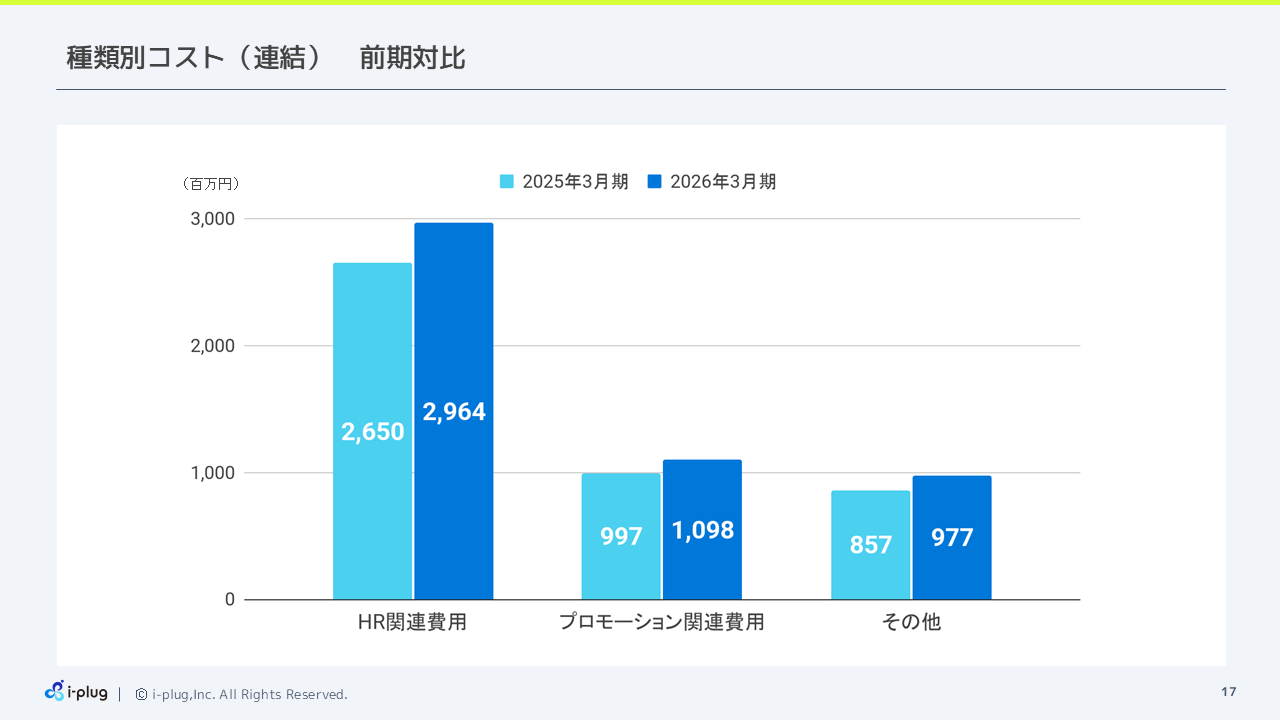
費用の内訳では、人員の増加に伴い、採用費や人件費などのHR関連費用が増えています。その他のコストも、事業の拡大に伴って増加しました。
プロモーション関連費用は、前期から約1億円増加しました。種類と実施時期を最適化したことで、より費用対効果の高いマーケティング成果が出てきたと考えています。成長に必要な活動とコスト管理の両立を図りました。
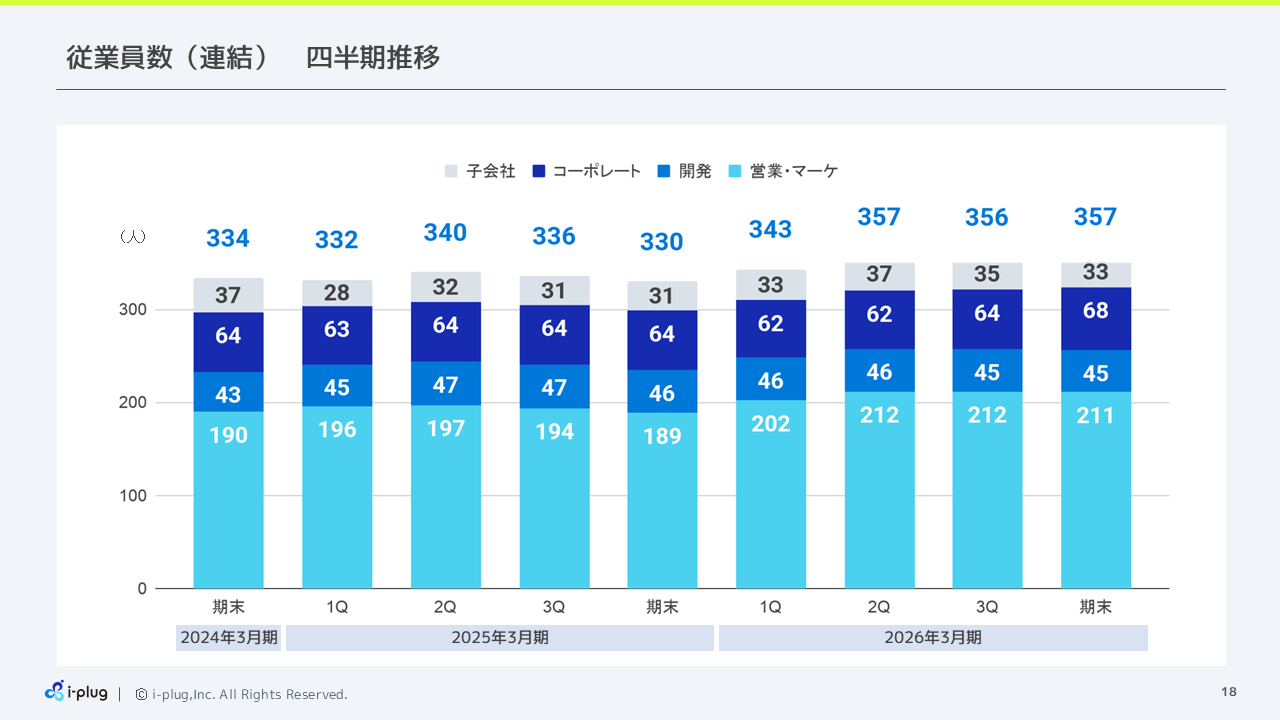
2026年3月期末の連結従業員数は357名となり、前年同期から27名増加しました。事業の拡大に合わせて、人員も増強しています。
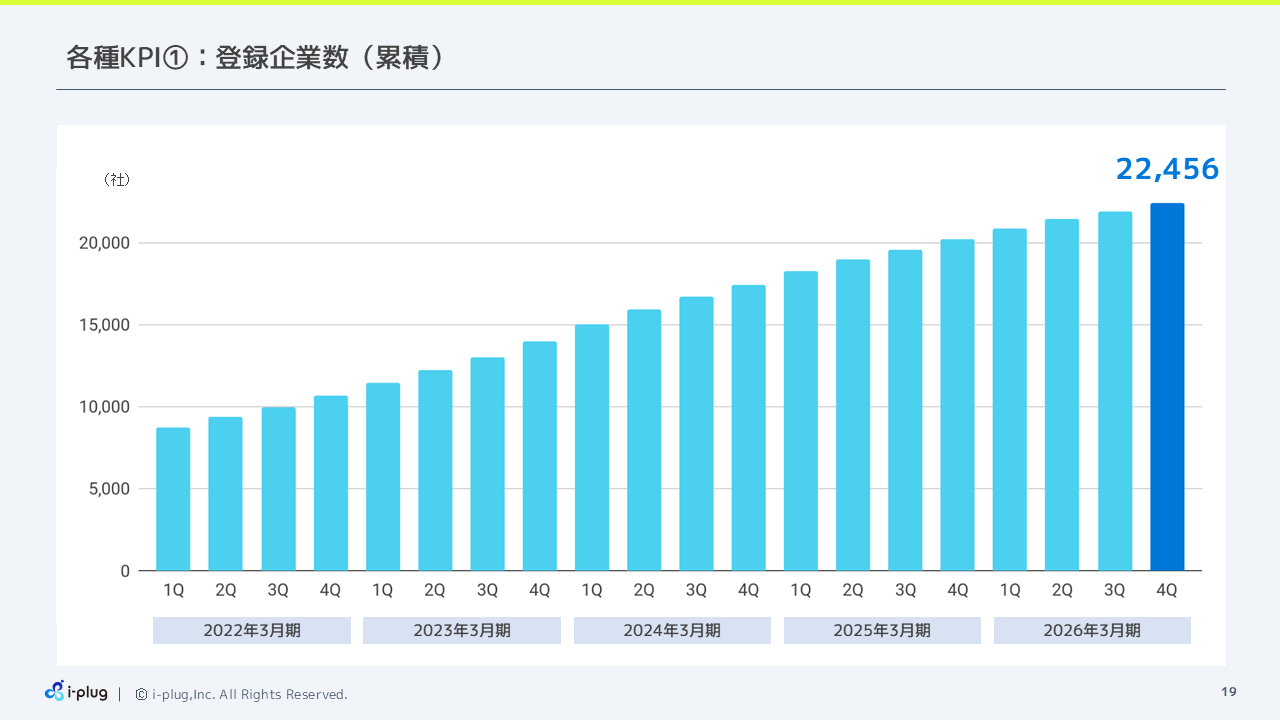
ここからは、OfferBoxの主要なKPIをご説明いたします。まず、2026年3月期末時点の累積登録企業数は22,456社となり、前年同期比11.0%増となりました。
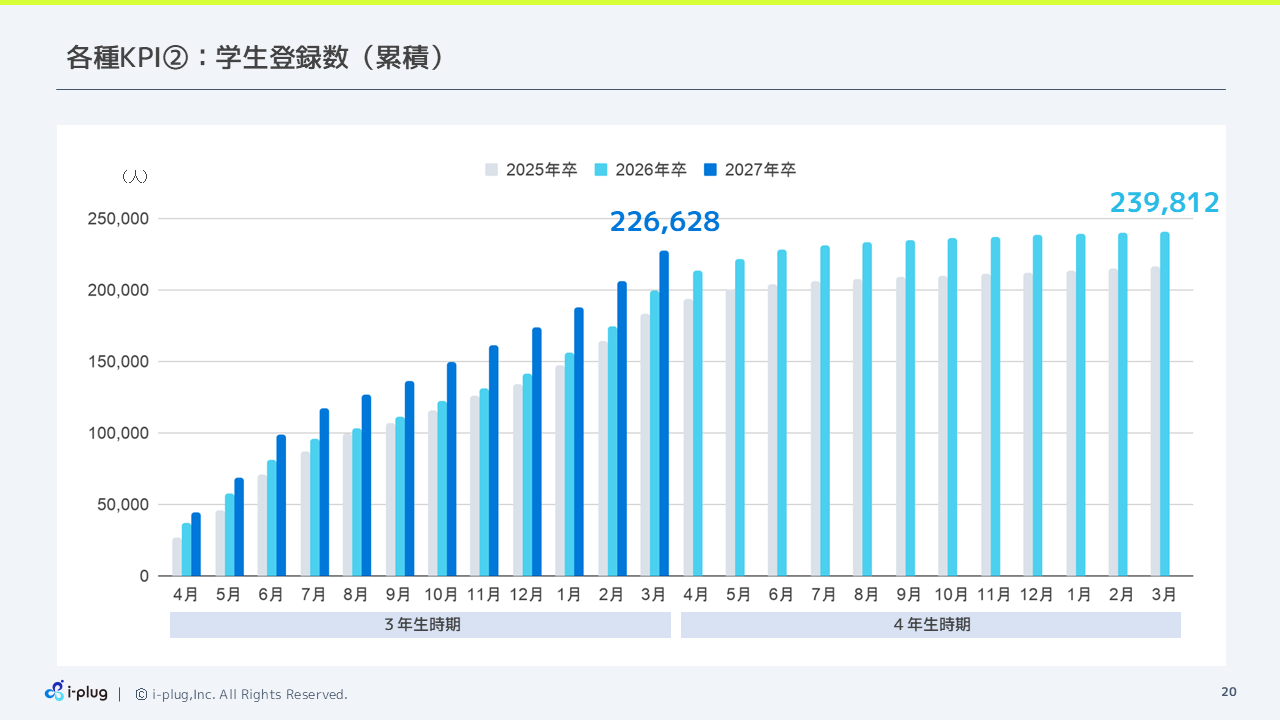
2026年3月末時点の学生登録数は、2026年卒が239,812人、2027年卒が226,628人となりました。前年の同じ学年段階との比較では、それぞれ11.2%増、14.0%増です。
2027年3月期の業績につながる2027年卒は、2026年卒を上回るペースで登録が増えており、順調に推移しています。
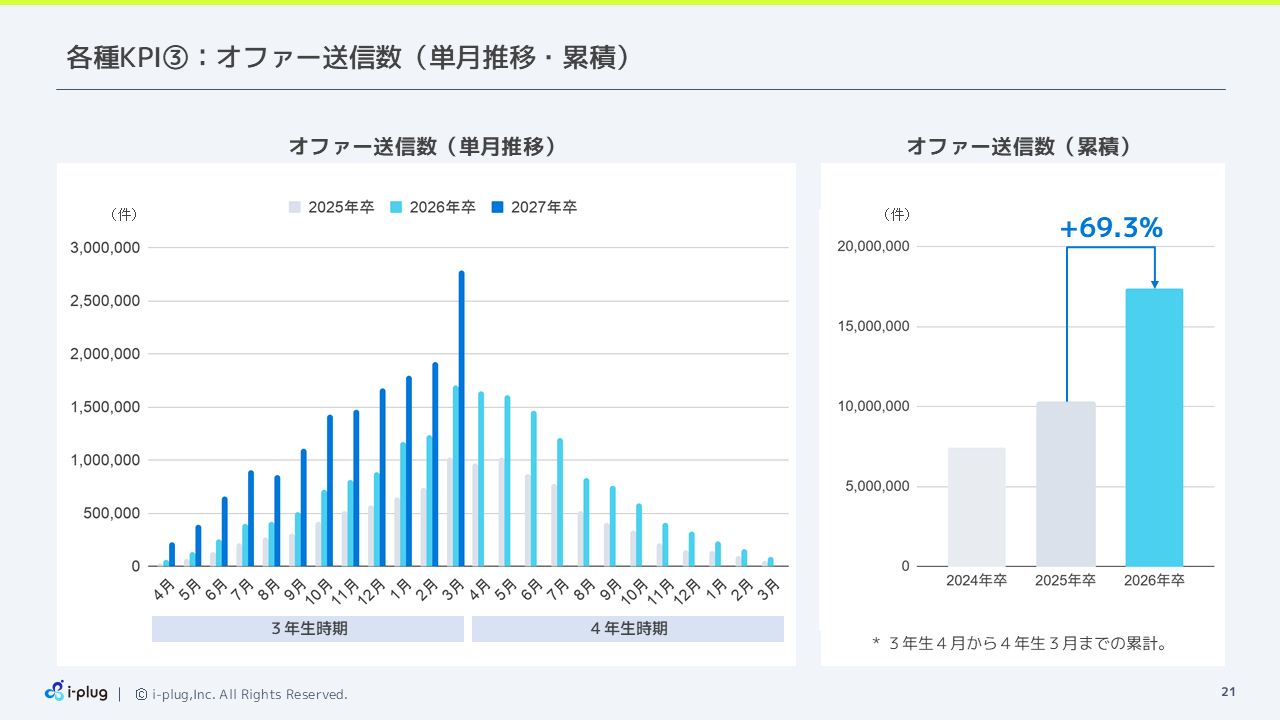
企業からのオファー送信数も大きく増えています。利用企業数の拡大に加え、1社当たりの活動量も増えたことを背景に、2026年卒の累計送信数は前の卒業学年に比べて69.3%増となりました。この累計は、大学3年生の4月から4年生の3月までを対象としています。
2027年卒についても、2026年卒をさらに上回るペースで送信数が増加しています。
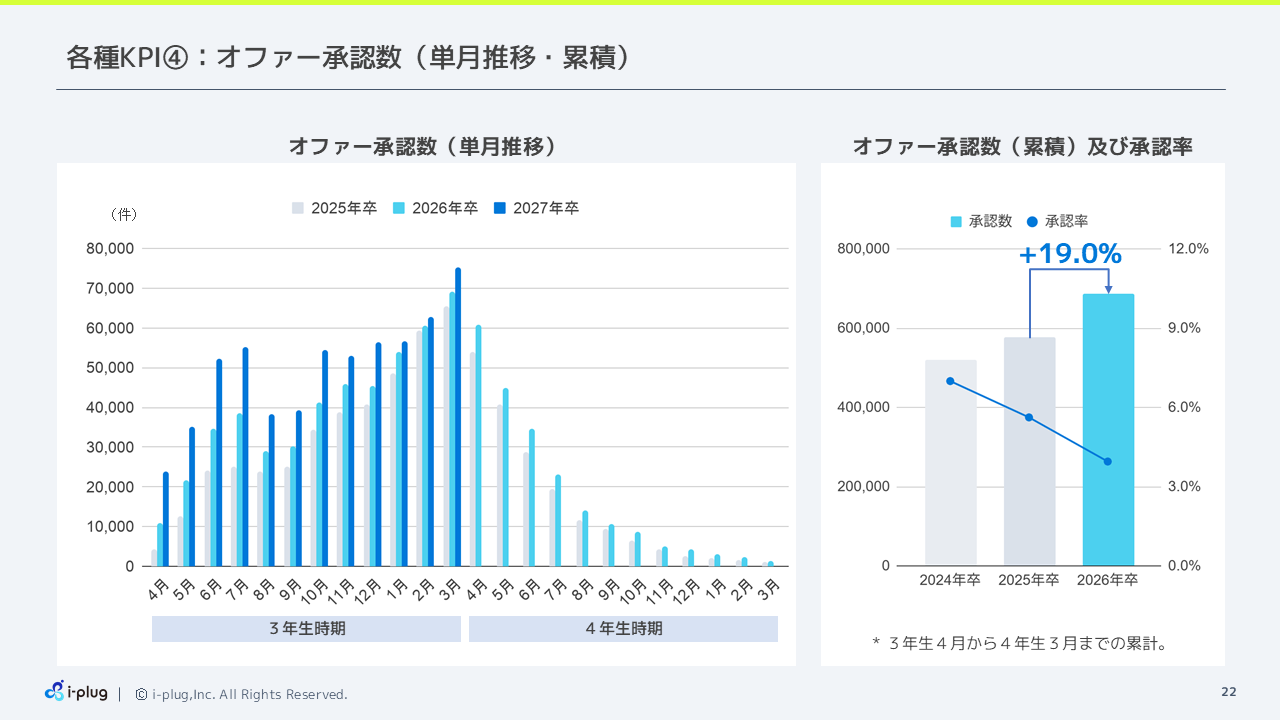
学生が企業からのオファーを承認した件数は、2026年卒の累計で前の卒業学年に比べて19.0%増となりました。2027年卒も、2026年卒を上回るペースで推移しています。オファーを受けた学生の承認を増やしていくことが、最終的な決定人数の増加につながります。
一方で、送信数の増加が承認数の増加を上回っているため、承認率は低下しています。この点は課題と捉え、学生の登録を増やすプロモーションを行い、企業と学生の数のバランス改善を進めています。利用する時期や地域のバランスについても、改善に取り組んでいます。
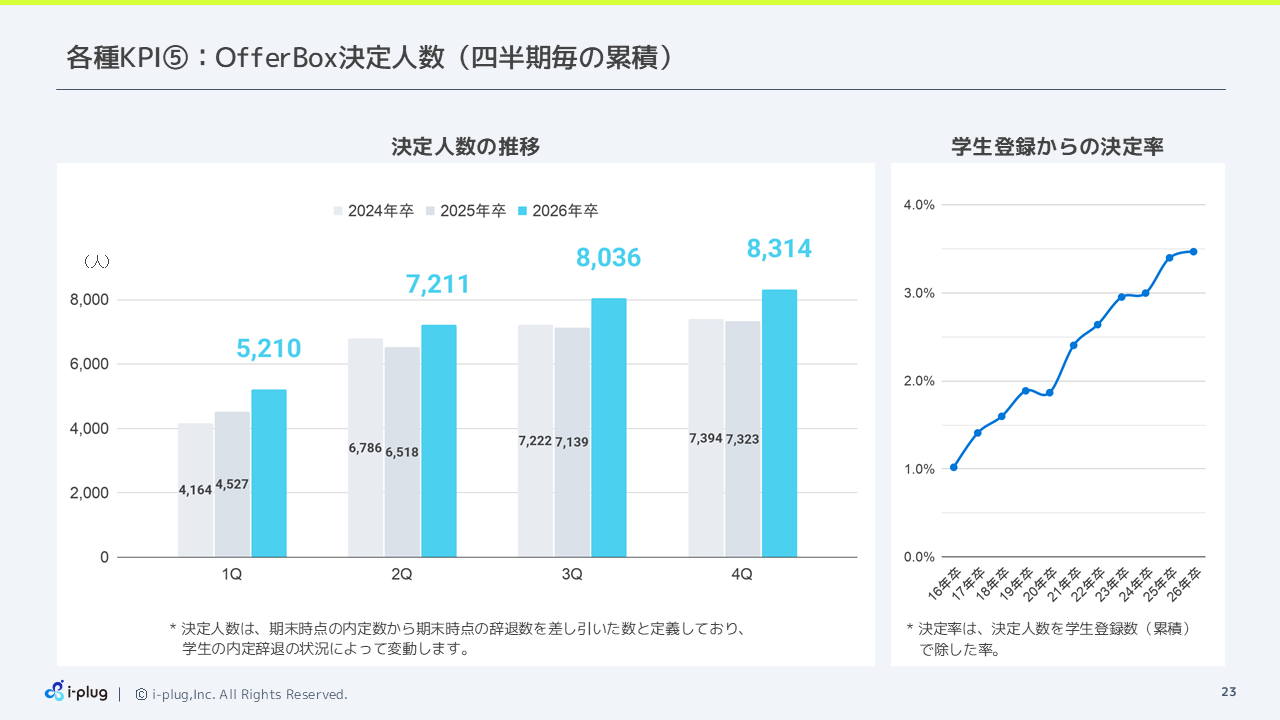
決定人数は、OfferBoxの業績を左右する重要な指標です。2026年卒の決定人数は8,314人で、前の卒業学年に比べて13.5%増となりました。前年割れとなった2025年卒から回復し、再成長を実現しています。学生登録数に対する決定率も上昇しました。
なお、この資料でいう決定人数は、期末時点の内定数から、同じ時点の辞退数を差し引いた人数です。決定率は、この決定人数を累積の学生登録数で割って算出しています。決定人数は、学生の内定辞退の状況によって変動します。
続いて、中長期戦略と業績予想についてご説明いたします。詳細は当社ホームページの決算説明資料でもご確認いただけます。
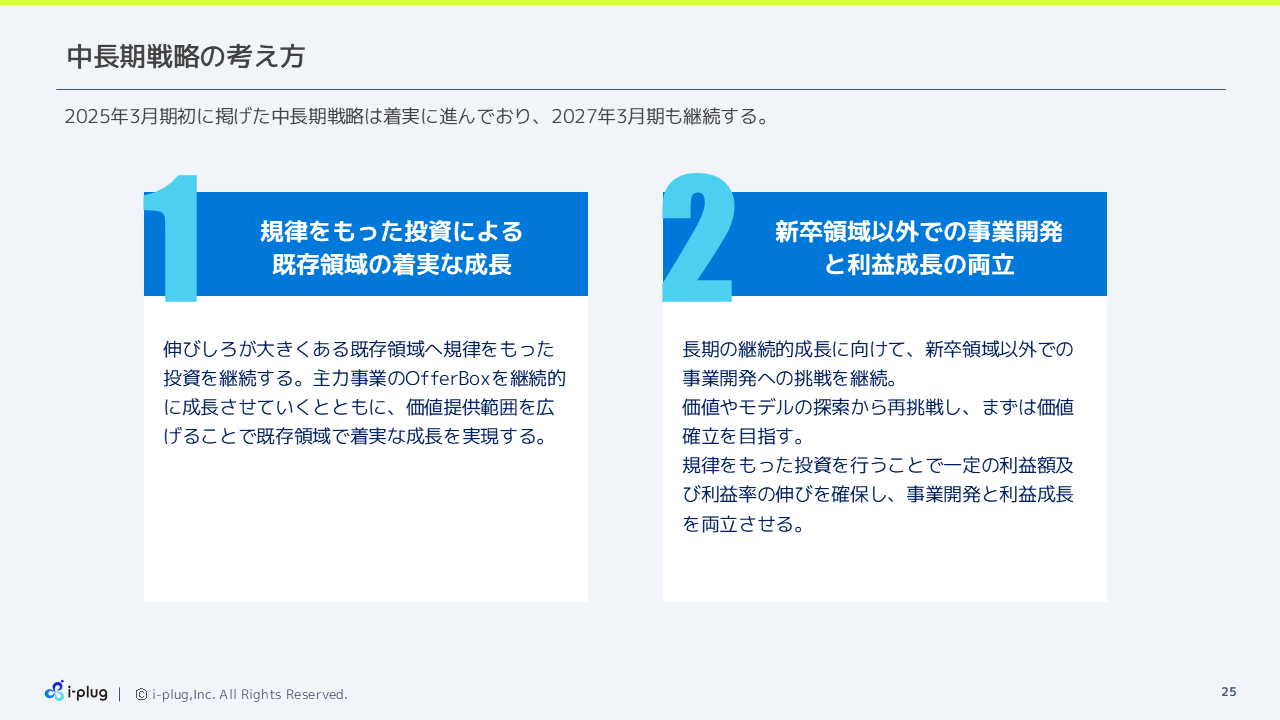
2025年3月期の期初に掲げた中長期戦略は着実に進んでおり、2027年3月期も継続します。方針は大きく二つあります。
一つ目は、規律を持った投資による既存領域の着実な成長です。伸びしろの大きいOfferBoxを継続的に成長させるとともに、価値を提供する範囲を広げていきます。
二つ目は、新卒領域以外での事業開発と利益成長の両立です。長期的な成長に向けて、新たな事業の価値やモデルの探索に取り組みます。その際も投資規律を守り、利益額と利益率の伸びを確保しながら進めていく考えです。
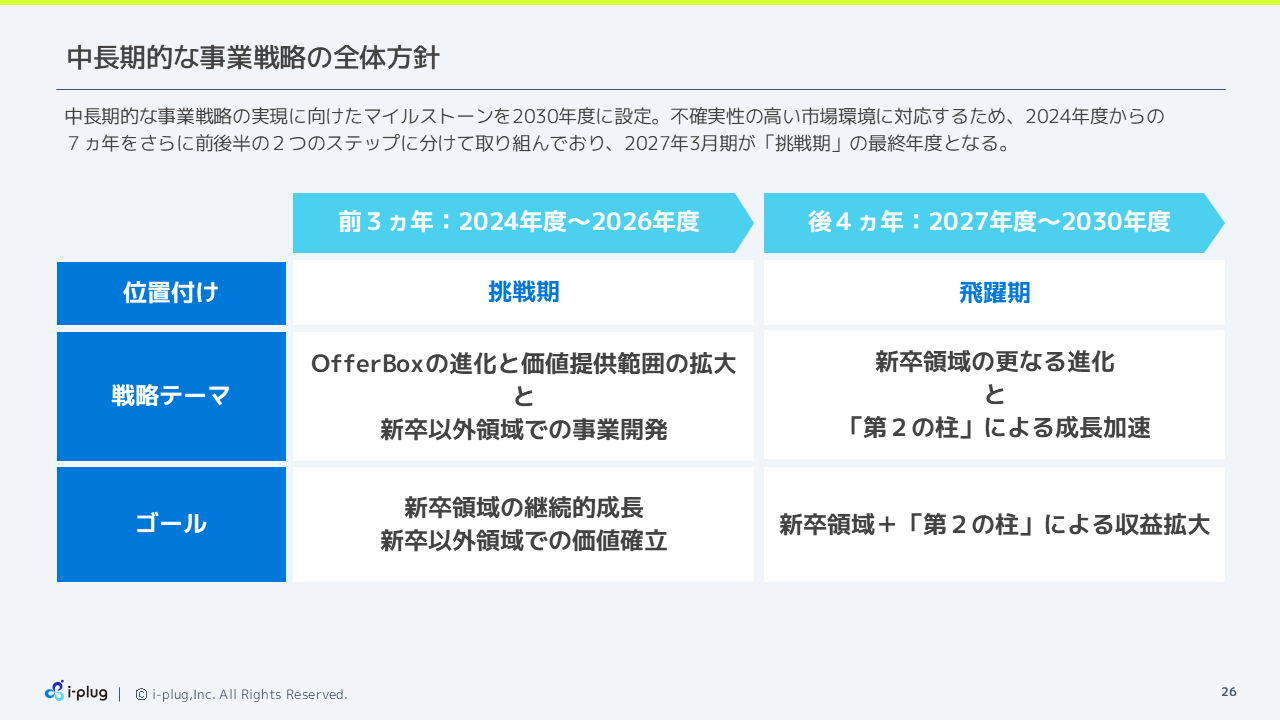
中長期的な事業戦略のマイルストーンを2030年度に置き、2024年度からの7年間を二つの段階に分けています。前半の2024年度から2026年度までの3年間が「挑戦期」、後半の2027年度から2030年度までの4年間が「飛躍期」です。
2027年3月期は、挑戦期の最終年度となります。この期間は、OfferBoxの進化と価値提供範囲の拡大を進めながら、新卒以外の領域で新たな価値を確立することを目指します。
その後の飛躍期には、新卒領域をさらに進化させるとともに、第2、第3の柱を育てて成長を加速させ、収益の拡大につなげていきます。
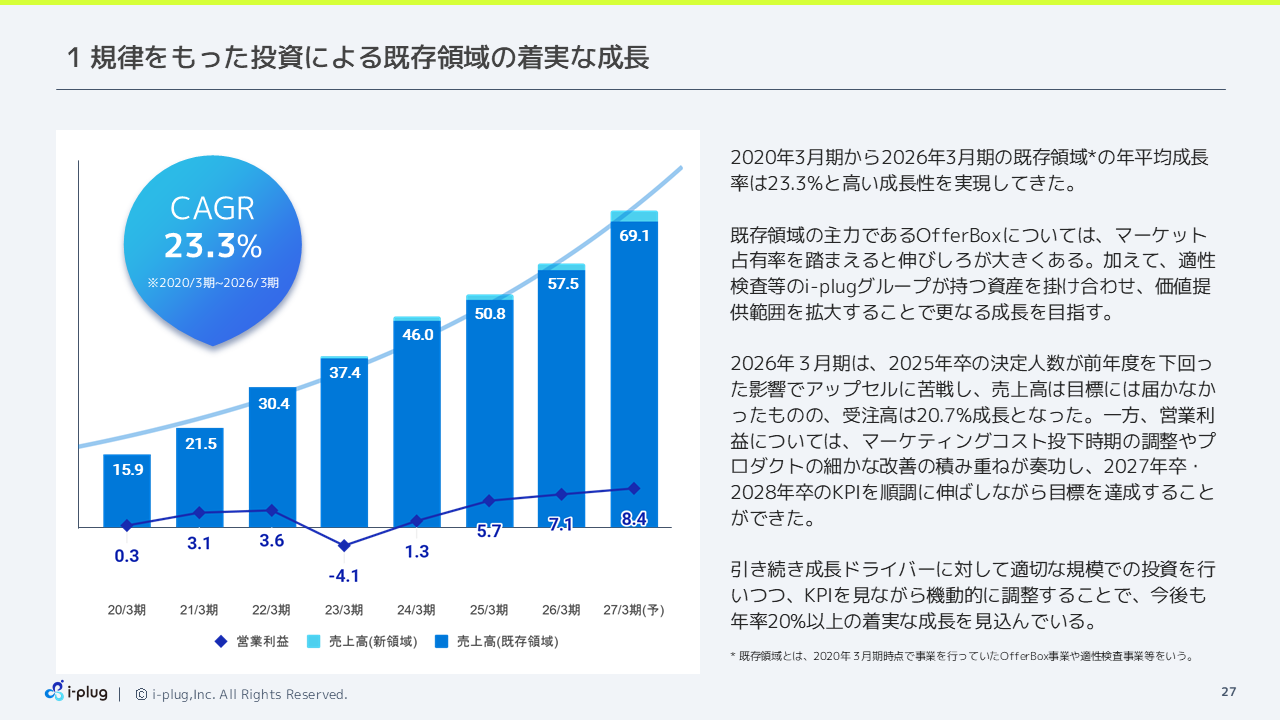
2020年3月期から2026年3月期までの既存領域の年平均成長率は23.3%です。ここでいう既存領域は、2020年3月期時点で事業を行っていたOfferBoxや適性検査などを指します。OfferBoxの市場での占有率を踏まえると、今後も成長する余地が大きいと考えています。また、People Analytics領域で提供する適性検査を掛け合わせることで、当社ならではの価値をさらに強化していきます。
2026年3月期は、2025年卒の決定人数が前年を下回った影響で、既存顧客の利用拡大を進めるアップセルに苦戦し、売上高は計画に届きませんでした。一方、受注高は20.7%成長しています。
営業利益については、マーケティング費用を投じる時期の調整や、プロダクトの細かな改善が奏功しました。2027年卒・2028年卒のKPIを伸ばしながら、利益計画を達成しています。今後も成長につながる分野へ適切な規模で投資し、KPIを見ながら機動的に調整することで、既存領域の年率20%以上の成長を目指します。
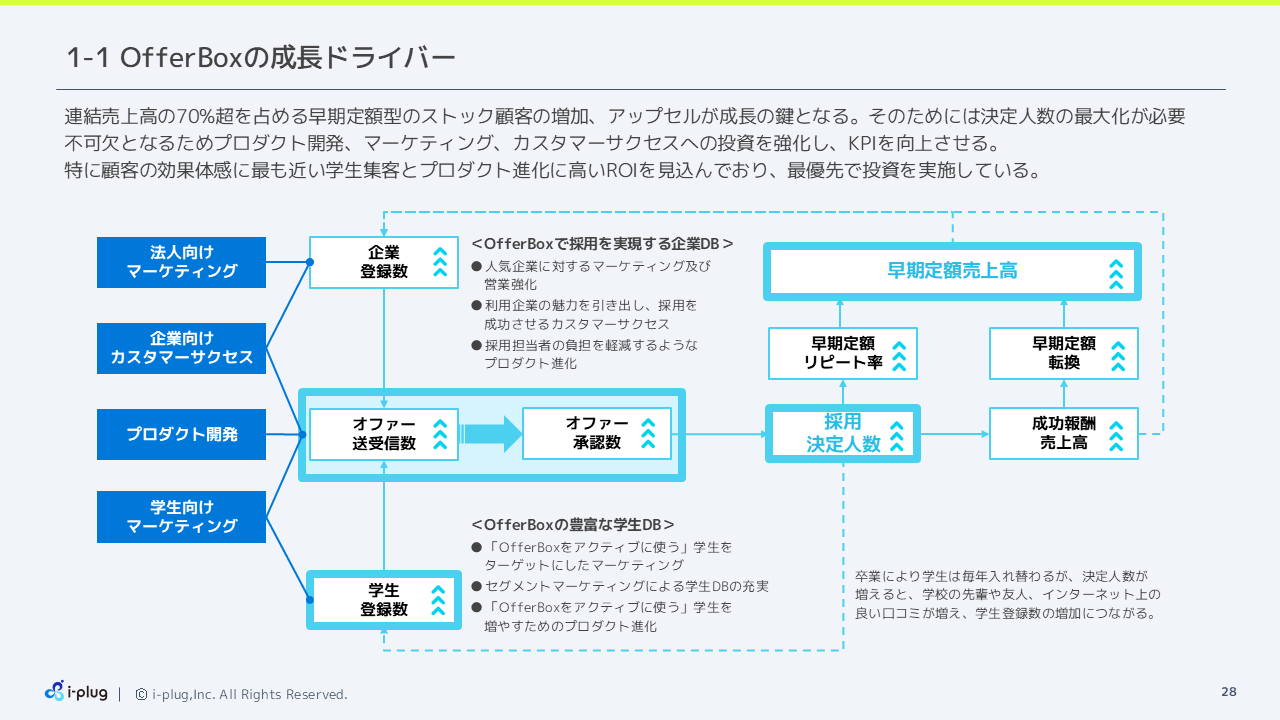
OfferBoxの成長の鍵は、連結売上高の70%超を占める早期定額型で、継続利用する企業を増やし、既存顧客の利用を拡大することです。そのためには、企業が採用の成果を実感できるよう、決定人数を増やすことが欠かせません。決定人数が増えることで、成功報酬型の売上が伸び、早期定額型のリピート率も高まります。この継続利用の積み上がりが、売上の安定と成長につながっています。
企業・学生の登録から、オファーの送受信、承認、採用決定に至る各段階のKPIを高めていきます。企業の採用を支えるカスタマーサクセス、学生向けマーケティング、プロダクト開発への投資を進めています。特に、成果につながりやすい学生の集客とプロダクトの進化を、優先的な投資先としています。
学生は卒業に伴って毎年入れ替わりますが、採用につながる経験が増えれば、先輩や友人からの紹介、インターネット上の口コミなどを通じて、新たな学生の登録にもつながります。企業と学生の双方にとって利用しやすく、成果を得られるサービスへ改善を重ねていきます。
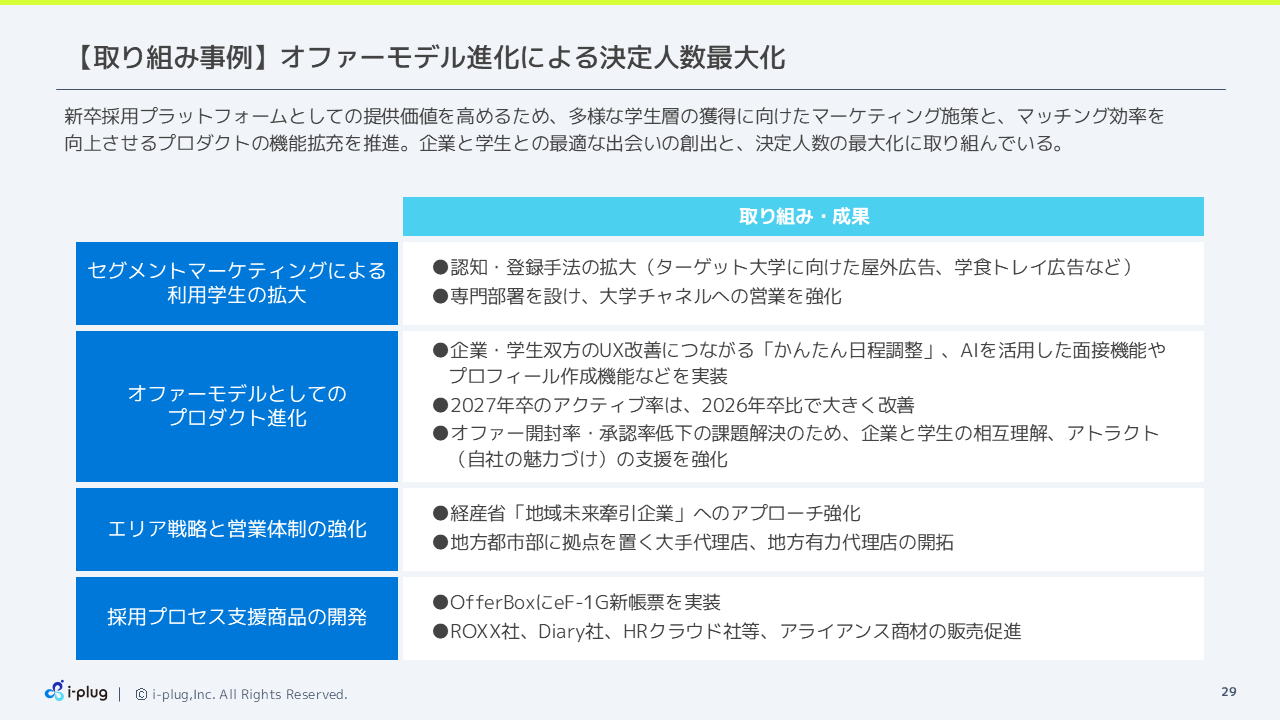
具体的な取り組みとして、学生向けには、ターゲットとする大学に向けた屋外広告や学食のトレイ広告など、認知・登録の手段を広げています。大学向けの営業も、専門部署を設けて強化しています。
プロダクトでは、「かんたん日程調整」や、AIを活用した面接機能、プロフィール作成機能などを実装しました。2027年卒のアクティブ率は、2026年卒と比べて大きく改善しています。オファーの開封率・承認率の低下に対しては、企業と学生の相互理解を促し、企業が自社の魅力を伝えるための支援を強化しています。
都市部にも拡大余地がありますが、地方ではさらにシェアが低く、開拓の余地があります。そのため、地方都市部に拠点を置くパートナー企業との連携を強化しています。営業面では、経済産業省の「地域未来牽引企業」へのアプローチや、地方の有力な代理店の開拓を進めています。また、適性検査eF-1Gの新帳票をOfferBoxに実装するほか、提携各社の商材の販売も進め、採用プロセス全体への支援を広げています。
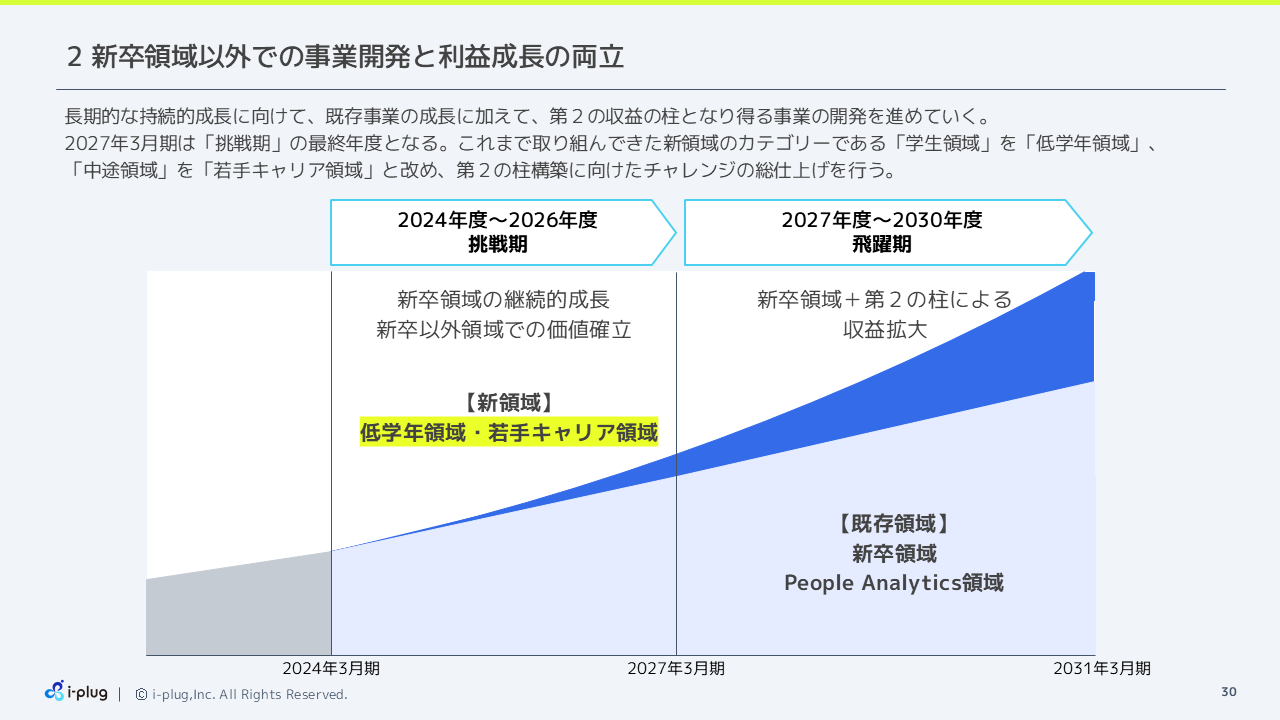
長期的な成長のためには、既存事業を伸ばすとともに、第2の収益の柱となる事業を育てていく必要があります。2027年3月期は、その価値確立に向けた挑戦期の最終年度です。
これまで「学生領域」としていた事業カテゴリーを「低学年領域」、「中途領域」を「若手キャリア領域」へ改めました。既存の新卒領域、People Analytics領域の成長を続けながら、この二つの新領域で、第2の柱の構築に向けた取り組みを進めます。
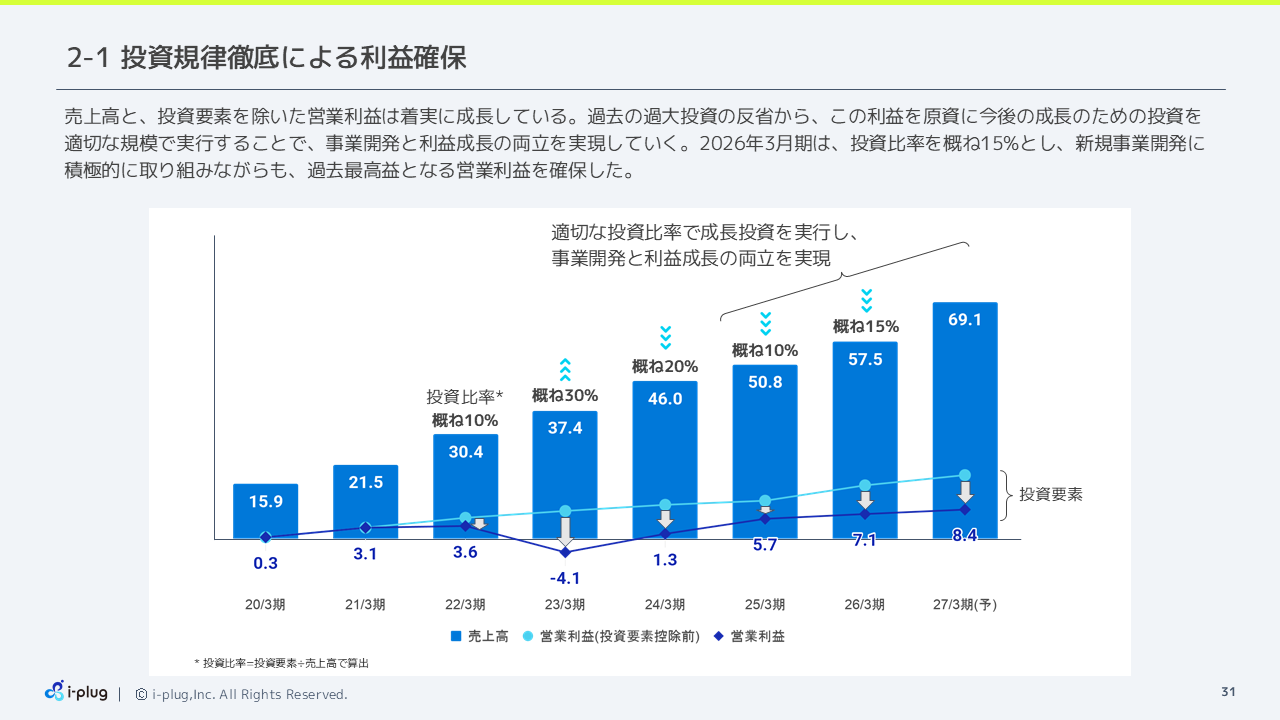
成長に向けた投資は、現在、おおむね売上高の10〜15%を目安に実行しています。過去に売上高の約30%を投資した際には大幅な赤字となったため、その反省を踏まえて投資規律を徹底しています。売上高と、成長投資の要素を除いた営業利益を伸ばしながら、適切な規模の投資で事業開発と利益成長の両立を図ります。
2026年3月期の投資比率は、おおむね15%でした。ここでいう投資比率は、投資要素を売上高で割った比率です。新規事業開発に積極的に取り組みながらも、過去最高の営業利益を確保しました。
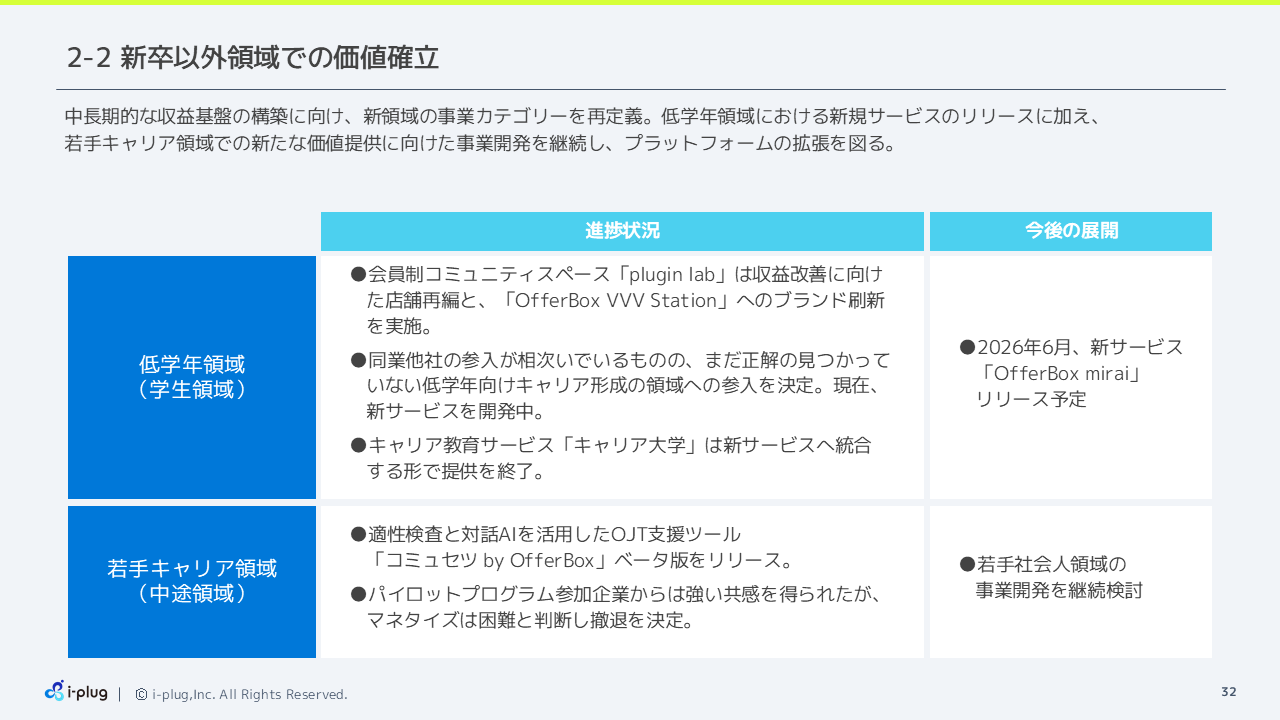
低学年領域では、会員制コミュニティスペース「plugin lab」の収益改善に向けた店舗再編を進め、「OfferBox VVV Station」へブランドを刷新しました。また、キャリア教育サービス「キャリア大学」は、新サービスに統合する形で提供を終了しています。2026年6月には、新たなサービス「OfferBox mirai」のリリースを予定しています。
若手キャリア領域では、適性検査と対話AIを活用したOJT支援ツール「コミュセツ by OfferBox」のベータ版を提供しました。パイロットプログラムに参加した企業から共感を得られた一方で、収益化は困難と判断し、撤退しました。若手社会人に向けた事業開発の検討は、引き続き進めていきます。
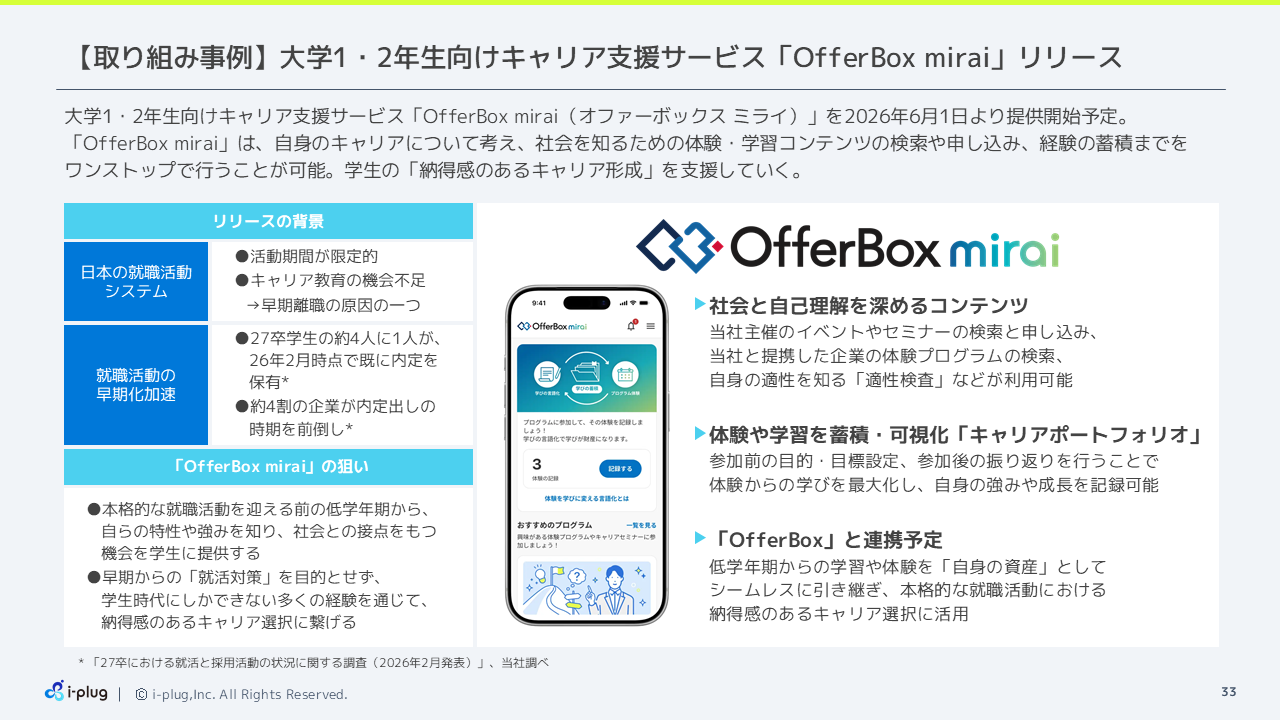
OfferBox miraiは、大学1・2年生を対象に、2026年6月1日からの提供開始を予定しているキャリア支援サービスです。自分のキャリアについて考え、社会を知るための体験や学習コンテンツの検索・申し込みから、その経験の蓄積までを一つのサービスで行えるようにします。
このサービスは、低学年から就職活動を前倒しすることを目的としていません。創業以来大切にしてきた「納得感のあるキャリア形成」を支援し、就職、さらにその後の活躍につなげるための取り組みです。学生が自分の特性や社会への理解を深め、その後のOfferBoxの利用へつながることで、よりよい体験と納得のいく就職活動を実現していきたいと考えています。
背景には、就職活動の早期化と、学生がキャリアについて考える機会の不足があります。当社が2026年2月に発表した調査では、2027年卒の学生の約4人に1人が、同年2月の時点で既に内定を保有していました。本格的な就職活動を迎える前に、学生時代にしかできない多様な経験を通じて、社会と接点を持つ機会を提供します。
OfferBox miraiでは、イベントやセミナー、企業の体験プログラム、適性検査などを利用できるようにします。また、参加前の目標設定や参加後の振り返りを「キャリアポートフォリオ」に蓄積し、自分の強みや成長を記録します。将来的にはOfferBoxとも連携し、低学年のうちに得た学びや経験を、その後のキャリア選択に生かせるようにする予定です。
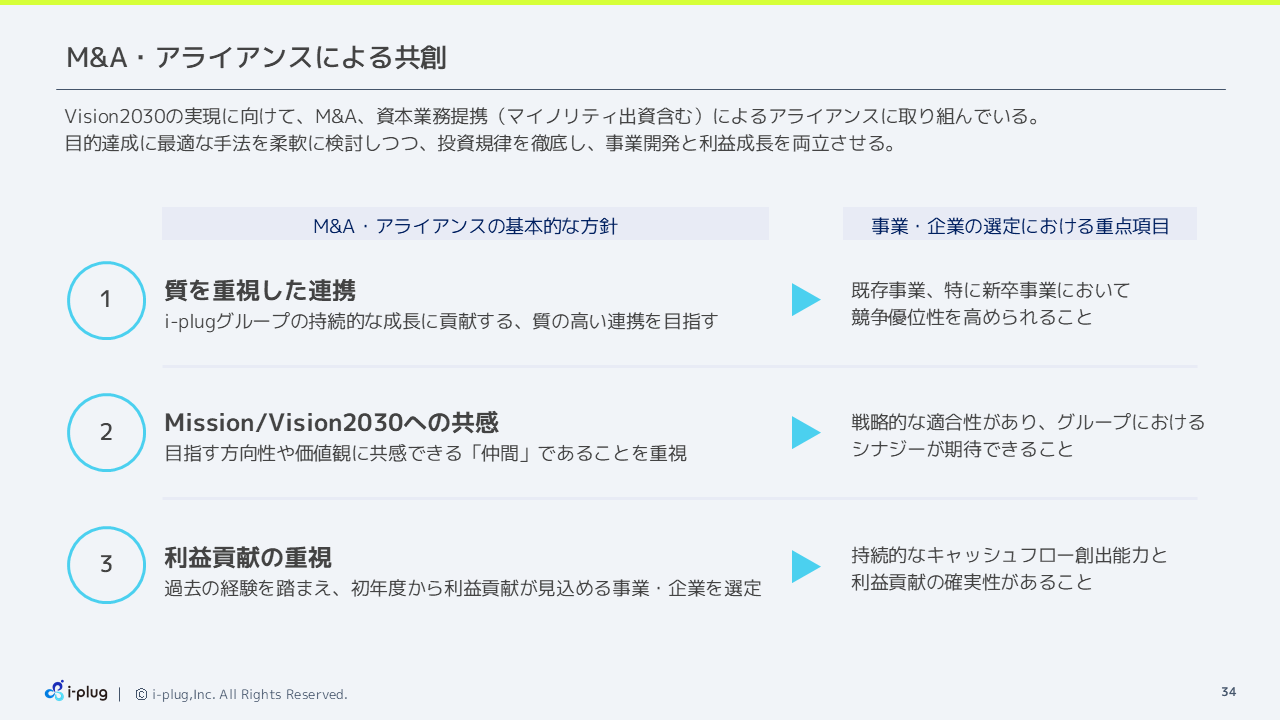
Vision2030の実現に向けて、HR領域に特化して、M&Aや資本業務提携などのアライアンスに取り組んでいます。目的に応じて、買収やマイノリティ出資などの手法を柔軟に検討します。
重視しているのは、グループの持続的な成長に貢献する質の高い連携であること、ミッションやビジョンに共感できること、そして利益への貢献です。過去の経験も踏まえ、初年度から利益貢献が見込める事業・企業を選定する方針です。
特に、新卒事業の競争優位性を高められるか、持続的にキャッシュフローを生み出せるか、グループとの相乗効果が期待できるかを確認し、投資規律を徹底して進めます。
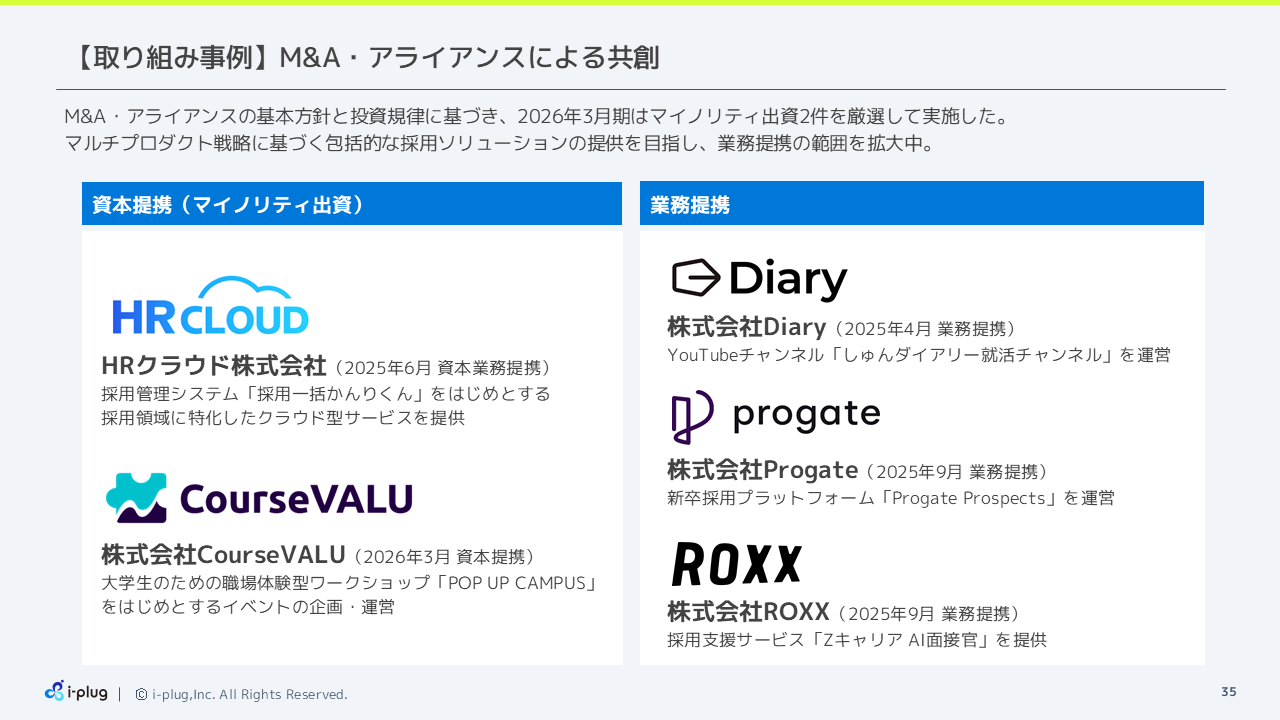
2026年3月期には、マイノリティ出資を2件実施しました。2025年6月のHRクラウドとの資本業務提携と、2026年3月のCourseVALUとの資本提携です。HRクラウドは採用管理システム「採用一括かんりくん」などを提供し、CourseVALUは大学生向けの職場体験型ワークショップ「POP UP CAMPUS」などを企画・運営しています。
業務提携では、「しゅんダイアリー就活チャンネル」を運営するDiary、採用支援サービス「Zキャリア AI面接官」を提供するROXX、新卒採用プラットフォーム「Progate Prospects」を運営するProgateと連携しています。複数の商材を組み合わせ、企業の採用課題に幅広く対応できるよう、提携の範囲を拡大しています。
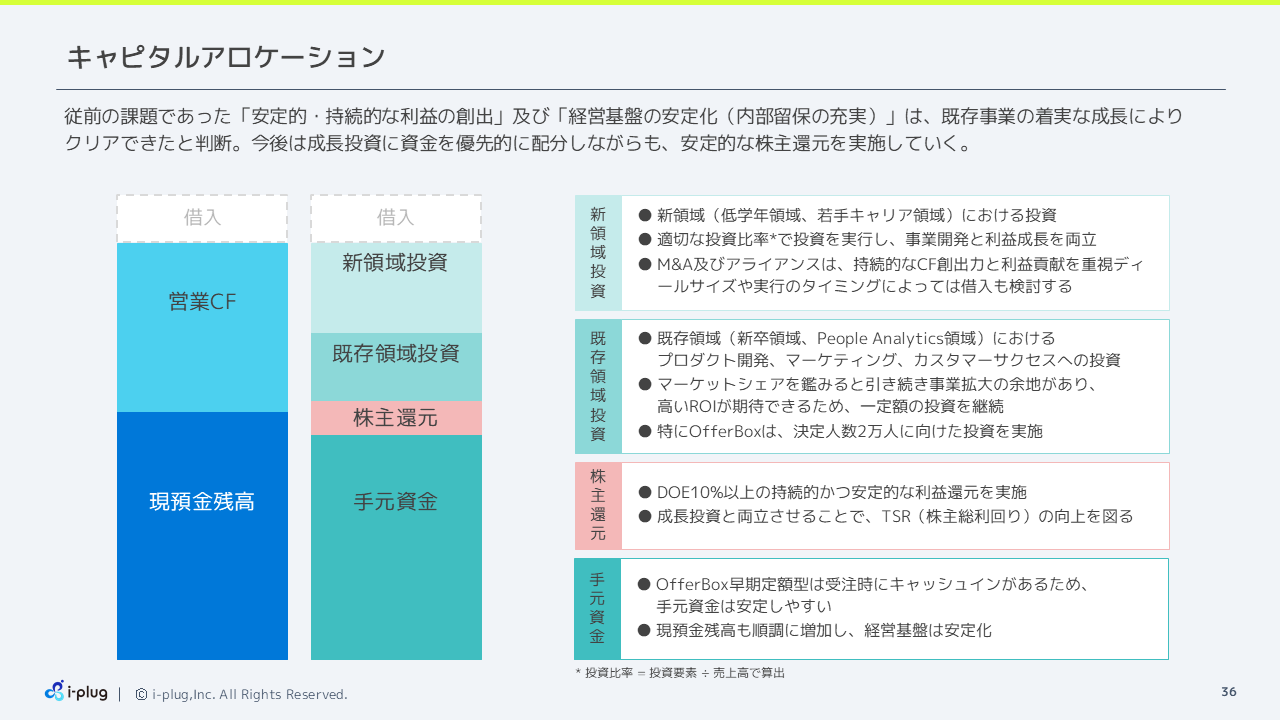
資金配分では、現預金残高と営業キャッシュフローをもとに、既存領域への投資、新領域の事業開発投資、事業運営に必要な手元資金を確保したうえで、株主還元を行う方針です。OfferBox早期定額型では受注時に資金が入るため、手元資金が安定しやすい特徴があります。現預金残高も増加しており、これまで課題としていた安定的・持続的な利益の創出と、内部留保の充実による経営基盤の安定化は、達成できたと判断しています。
既存領域では、プロダクト開発、マーケティング、カスタマーサクセスに継続して投資します。特にOfferBoxでは、決定人数2万人を目指した投資を進めます。新領域への投資も、事業開発と利益成長を両立できる比率で行います。
M&Aやアライアンスでは、持続的なキャッシュフローの創出力と利益貢献を重視します。案件の規模や実行時期によっては、借入の活用も検討します。
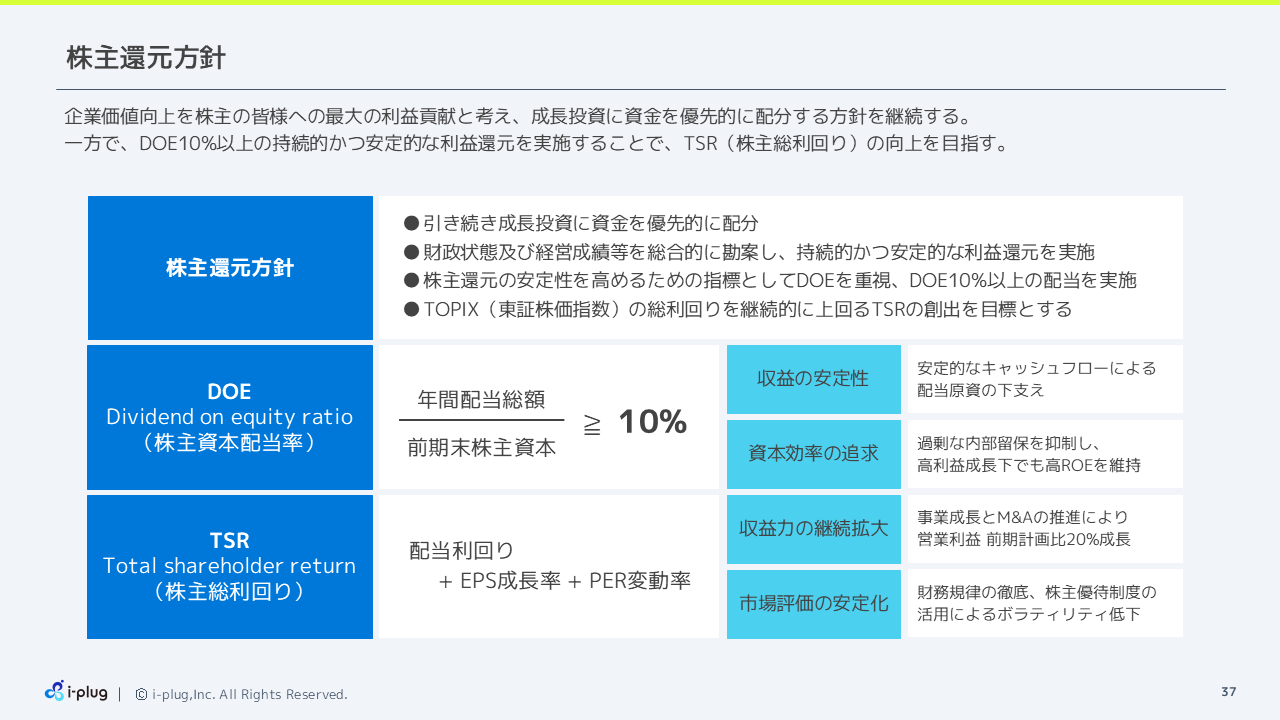
株主還元では、成長投資による企業価値の向上を基本に置きながら、DOE10%以上の持続的で安定的な配当を実施する方針です。DOEは、年間配当総額を前期末の株主資本で割った、株主資本配当率を指します。
利益の成長と資本効率の向上に取り組みます。配当利回り、1株当たり利益であるEPSの成長、PERを通じた市場評価の改善を意識し、株価の成長と配当を合わせたTSR、すなわち株主総利回りの向上を目指します。TOPIXの総利回りを継続的に上回るTSRを生み出すことを目標としています。
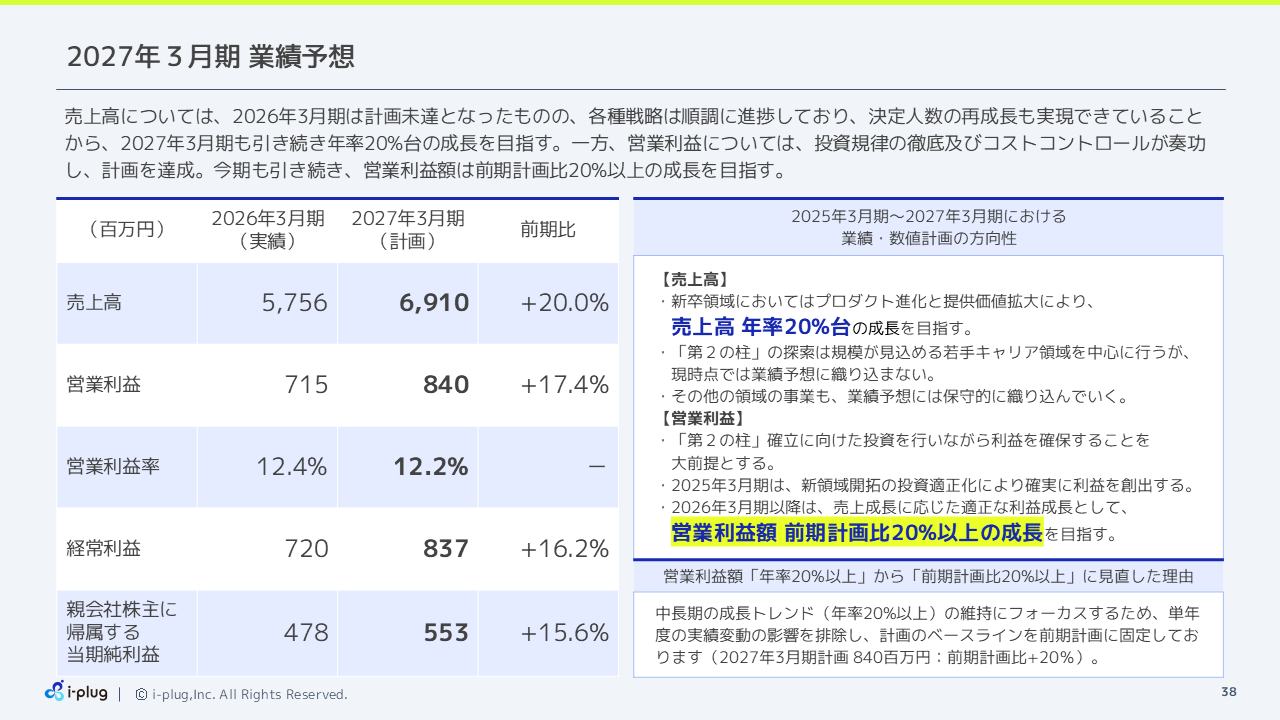
2027年3月期は、売上高69億1,000万円、前期比20.0%増を計画しています。営業利益は8億4,000万円で17.4%増、経常利益は8億3,700万円で16.2%増、親会社株主に帰属する当期純利益は5億5,300万円で15.6%増を見込んでいます。営業利益率は12.2%の計画です。
2026年3月期の売上高は計画に届かなかったものの、各種戦略は進んでおり、決定人数も再成長しています。引き続き、新卒領域のプロダクトの進化と提供価値の拡大により、売上高は年率20%台の成長を目指します。第2の柱の探索は若手キャリア領域を中心に進めますが、現時点では、その成果を業績予想に織り込んでいません。
営業利益については、「前期計画比20%以上の成長」を方針としています。2027年3月期の8億4,000万円は、前期の営業利益計画7億円に対して20%増となります。前期実績7億1,500万円に対する増益率は17.4%であり、この二つの比較は区別してご覧ください。
計画の基準を前期計画に置くのは、単年度の実績の振れに左右されず、中長期で年率20%以上の成長トレンドを維持するためです。第2の柱に向けた投資を行いながらも、利益を確保していく考えです。
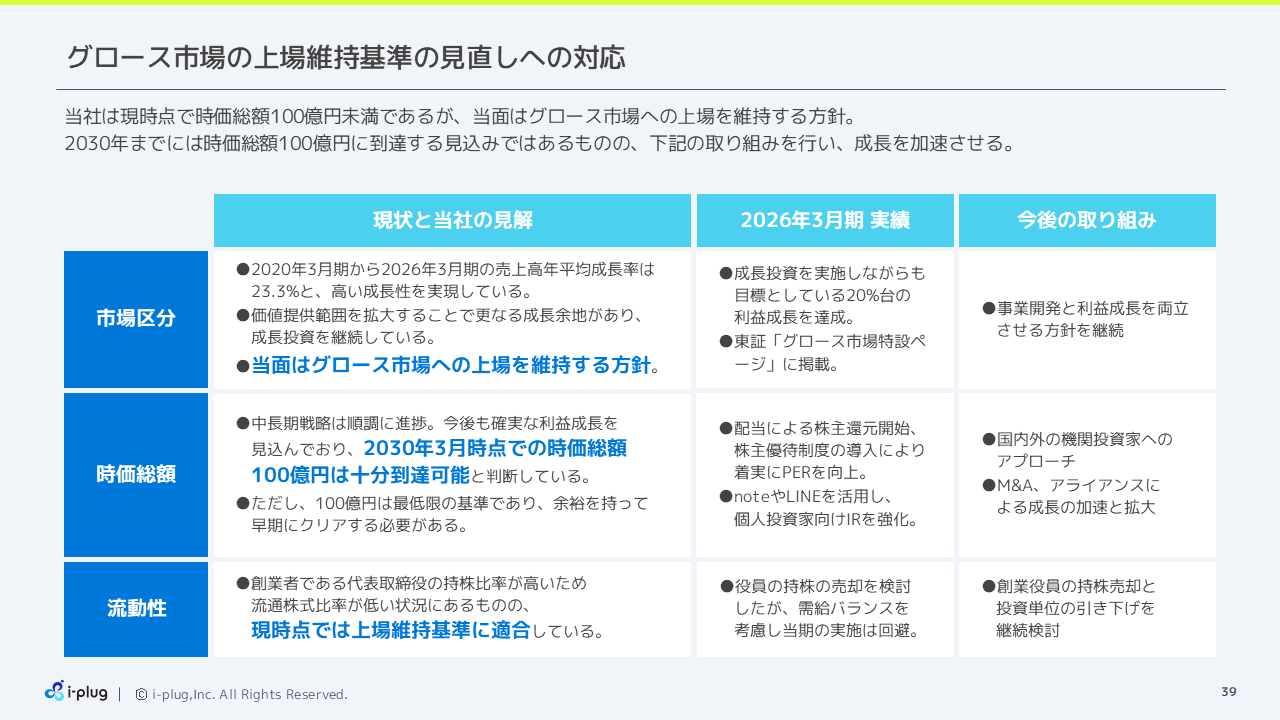
グロース市場の上場維持基準の見直しへの対応についてもご説明します。この決算説明時点では、当社の時価総額は100億円を下回っています。当社は、当面グロース市場への上場を維持する方針です。中長期戦略の進捗と今後の利益成長を踏まえ、2030年3月時点で時価総額100億円に到達することは十分可能と判断しています。そのうえで、100億円を最低限の基準として捉え、余裕を持って早期に達成したいと考えています。
国内外の機関投資家へのアプローチを進めるとともに、M&Aやアライアンスによる成長の加速を図ります。個人投資家の皆さまに向けても、noteやLINEを活用したIRを強化しています。
創業者の持株比率が高く、流通株式比率は低い状況ですが、説明時点の上場維持基準には適合しています。株式の流動性については、創業役員の持株売却や投資単位の引き下げを継続して検討します。2026年3月期には役員の持株売却を検討しましたが、需給バランスを考慮して実施を見送りました。今後も、事業開発と利益成長を両立させる方針を続けます。
最後に、期末配当予想と株主優待制度についてご説明いたします。
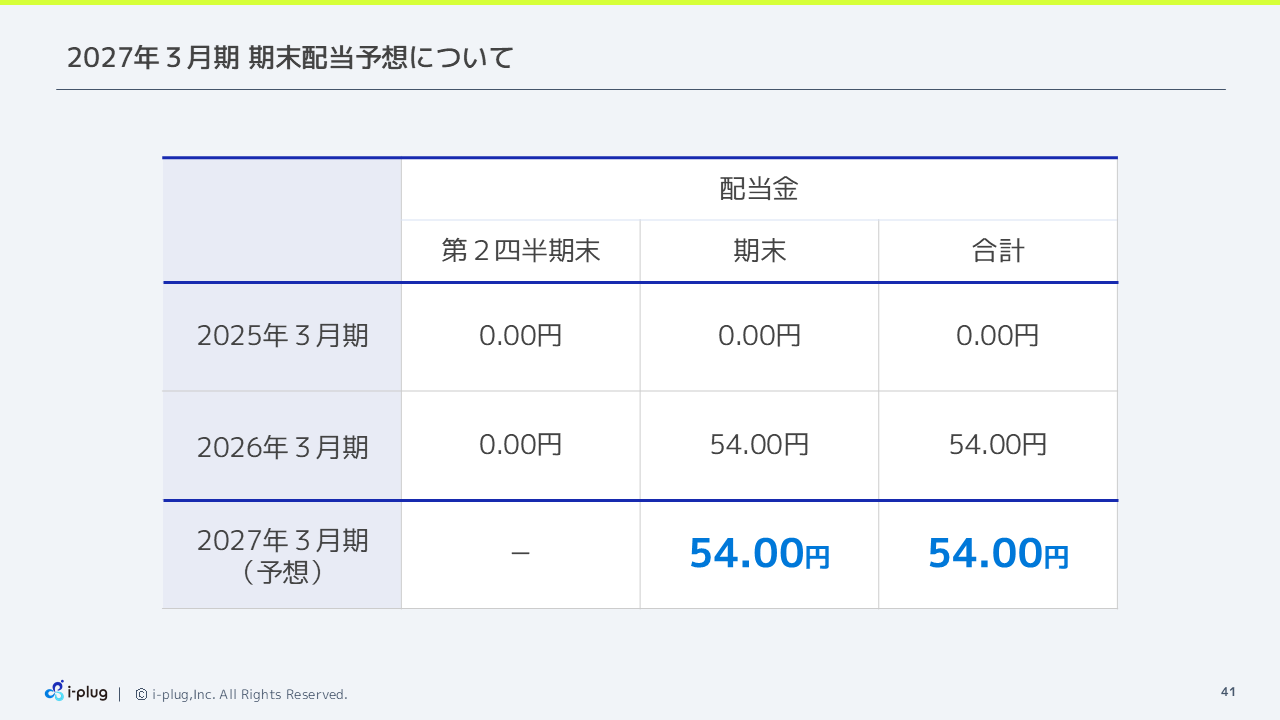
DOE10%以上の持続的で安定的な利益還元という方針のもと、2027年3月期の期末配当は、1株当たり54円を計画しています。年間配当も54円とし、2026年3月期と同じ水準を予定しています。
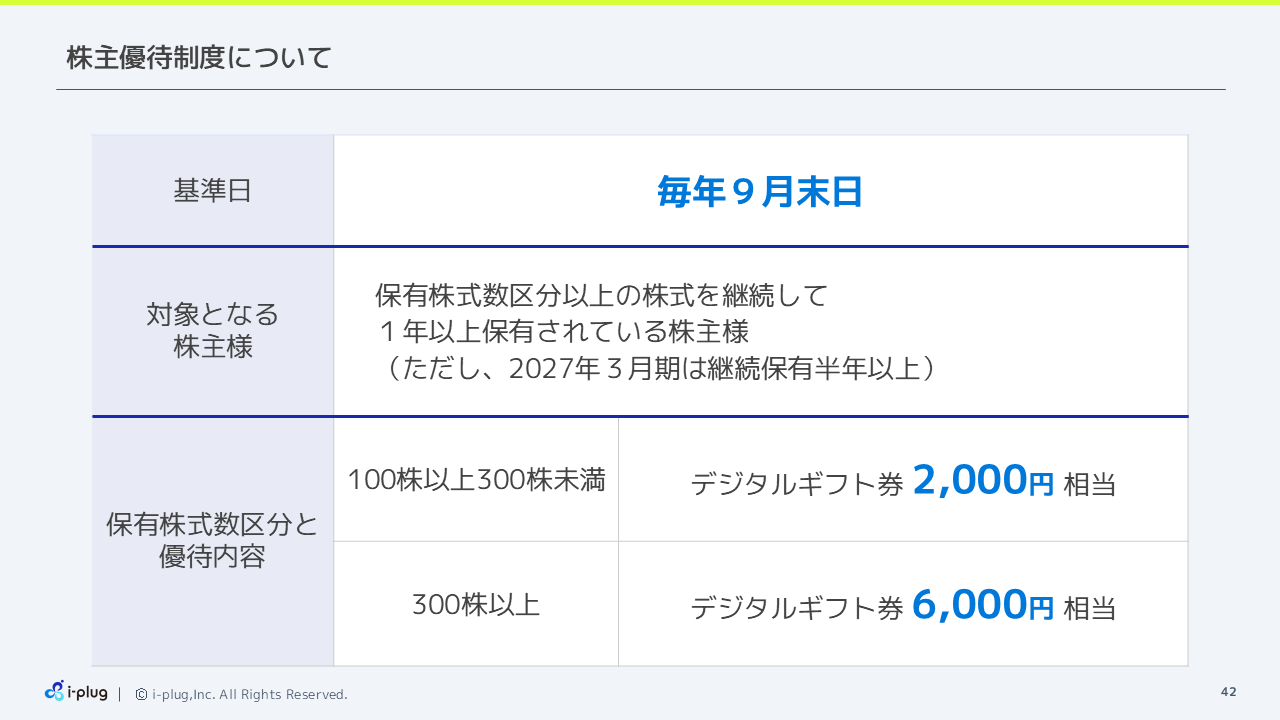
当社は、2026年3月期から株主優待制度を導入しました。基準日は毎年9月末日で、保有株式数の区分以上の株式を継続して1年以上保有されている株主さまが対象です。ただし、2027年3月期にあたる2026年9月末の優待は、継続保有期間が半年以上の株主さまを対象とします。
優待の内容は、100株以上300株未満を保有されている株主さまに2,000円相当、300株以上を保有されている株主さまに6,000円相当のデジタルギフト券をお贈りするものです。
成長投資を行い、売上と利益を伸ばしながら、株主の皆さまへの還元にも取り組んでまいります。事業の成長を通じて市場をよりよくするために努めてまいりますので、今後ともご支援をよろしくお願いいたします。
以上で、2026年3月期通期決算のご説明を終わります。ご覧いただき、ありがとうございました。